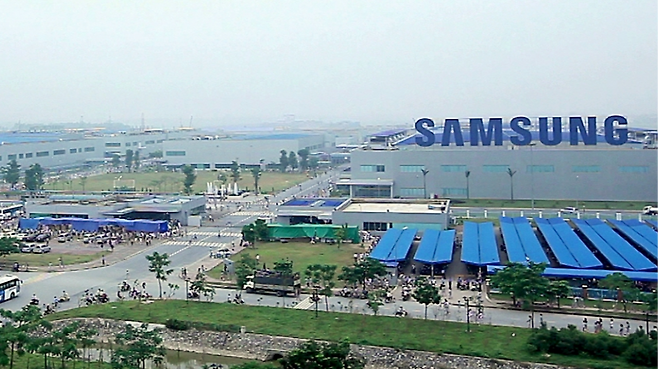
베트남은 글로벌 기업들의 생산기지로 자리 잡으며 아시아 제조업의 핵심 국가로 성장해 왔으며, 이 과정에서 공장 부지와 산업단지, 물류창고를 중심으로 부동산 시장도 함께 발전해 왔습니다.
그러나 2026년 1~9월 기준 베트남 상품 수출의 80.7%를 외국인투자기업이 차지할 만큼 대외 의존도가 높은 상황에서, 이러한 외국 기업의 투자 흐름 변화가 산업용 부동산과 지역 경제에 미치는 영향에 대한 면밀한 분석이 요구되고 있습니다.
2026년 1~9월 베트남의 상품 수출액 약 4,343억 달러 중 외국인투자기업 부문은 약 3,504억 달러로 전체의 80.7%를 기록한 반면, 국내 기업 부문은 19.3%인 약 839억 달러에 그쳤습니다.
이는 베트남이 외국 기업 유치에는 성공했음을 보여주지만, 현지 기업이 핵심 부품과 고부가가치 생산 역량을 충분히 확보하지 못한다면 외국 기업의 실적이 곧바로 자국 산업 경쟁력 강화로 이어지기 어렵다는 구조적 한계를 드러냅니다.
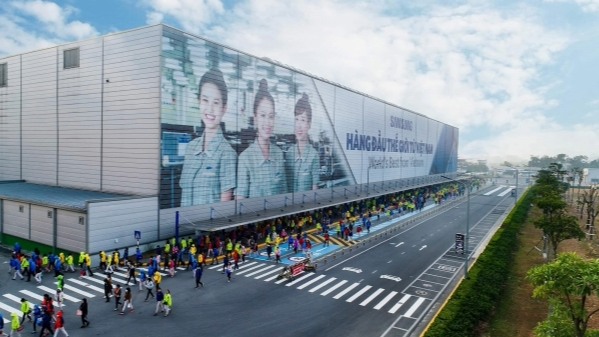
삼성전자가 베트남에서 철수한다는 주장은 사실과 다르며, 2026년 5월 로이터통신 보도에 따르면 삼성은 약 15억 달러를 투자해 반도체 테스트 공장 건설을 추진하고 있습니다.
이처럼 대기업의 투자는 공장 건설뿐만 아니라 협력업체 입주, 근로자 주거 수요 및 인프라 확충으로 이어져 산업단지에 긍정적인 영향을 미칩니다.
다만 증설이 지연되거나 거점이 다변화될 경우 신규 임대 수요와 주변 상권에 변수가 될 수 있으므로, 실제 투자 집행 규모와 가동률을 함께 살펴보아야 합니다.
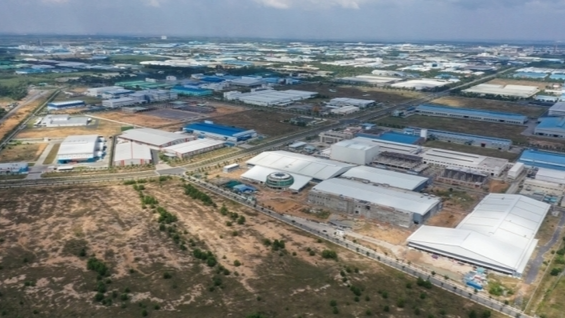
쿠시먼앤드웨이크필드의 2026년 2분기 자료에 따르면 베트남 북부 산업용지 누적 공급은 2만5,200헥타르를 넘어섰고, 평균 호가 임대료는 ㎡당 임대기간 기준 137.7달러로 전년 동기 대비 2.7% 상승했습니다.
그러나 신규 공급이 급증하면서 시장 전체 평균 입주율은 64%에 머물렀으며, 하노이 등 주요 거점만 높은 입주율을 유지했습니다.
기업들은 임대료 외에도 물류 접근성과 인프라를 따져 입지를 선택하므로 공급 증가가 모든 산업단지의 가치 상승으로 이어지지는 않습니다.
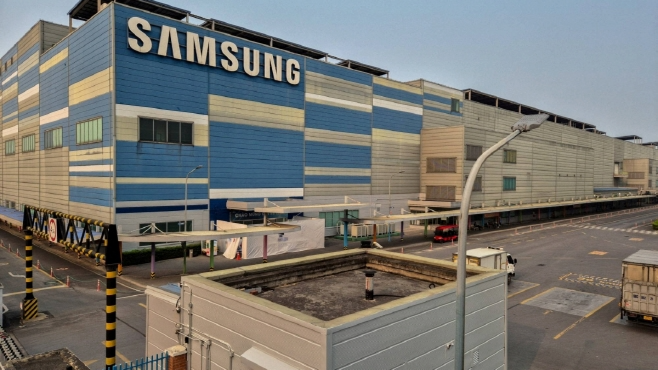
북부 박닌과 하이퐁 등 제조업 거점이 전자제품 생산시설로 주목받고 있으나, 외국 기업의 투자 계획 발표만으로 인근 부동산 가격이 무조건 상승하는 것은 아닙니다.
산업용지 임대료 상승이 주변 아파트 가격 상승으로 직결되지 않으며, 공급 과다나 입주 지연 시 임대 수익이 기대에 못 미칠 수 있습니다.
따라서 투자자라면 단순한 개발 계획 발표가 아니라 실제 착공 여부, 입주율, 주변 기반시설의 진행 상황을 꼼꼼히 확인해야 합니다.
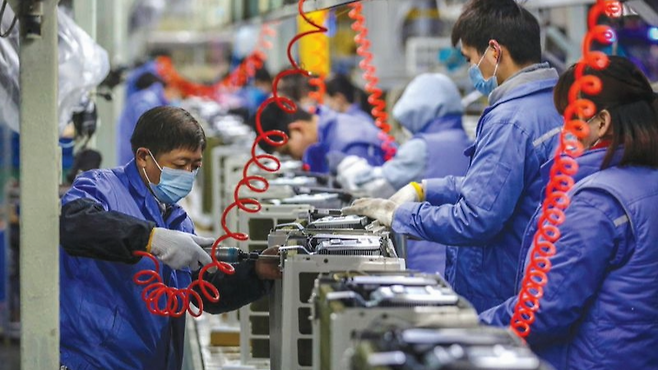
외국 기업의 투자는 수출과 산업용 부동산 수요를 확대하는 동력이지만, 특정 기업과 업종에 대한 의존도가 높으면 외부 충격에 취약해질 수 있습니다.
산업용 부동산 시장 역시 글로벌 관세 정책이나 경기 둔화로 기업들이 투자를 미룰 경우 입주와 임대 수익에 부담이 생길 수 있습니다.
결국 베트남의 지속 가능성은 외국 기업 유치를 넘어 현지 기업의 생산성 향상과, 부동산 시장에서의 실제 기업 입주 및 지속적인 임대 수요 뒷받침 여부에 달려 있습니다.
Copyright © 본 콘텐츠는 저작권이 보호되며 카카오 운영지침을 준수합니다.