현대위아의 3분기 매출과 영업이익 모두 전년 동기보다 증가했지만 당기순손실이 발생했다. 하이브리드차(HEV)용 엔진과 모듈, 열관리 부품 등의 매출이 확대되면서 외형이 성장했다. 그러나 모빌리티 사업의 수익성이 하락하고 외환손실이 늘어나면서 영업이익 증가가 최종 이익으로 이어지지 못했다.
주력 모빌리티, 매출 성장·수익성 하락
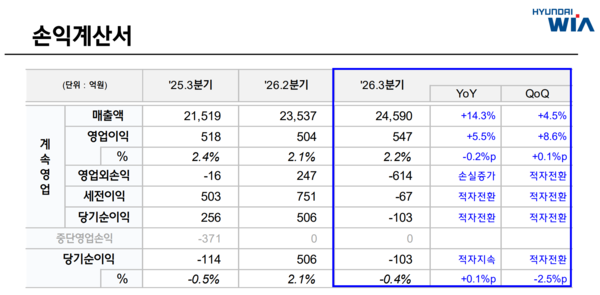
30일 현대위아의 2026년 3분기 실적 발표에 따르면 연결 매출액은 2조4590억원으로 전년 동기 대비 14.3% 증가했다. 같은 기간 영업이익은 547억원으로 5.5% 늘었다. 영업이익률은 지난해 3분기 2.4%에서 올해 2.2%로 0.2%p 하락했다.
주력인 모빌리티 사업에서 매출 성장과 수익성 하락이 동시에 나타났다. 3분기 모빌리티 사업 매출액은 2조2884억원으로 지난해 같은 기간 1조9882억원보다 15.1% 증가했다. 전체 연결 매출의 약 93.1%를 차지하는 규모다. 영업이익은 431억원에서 412억원으로 4.4% 감소했다. 영업이익률도 2.2%에서 1.8%로 0.4%p 낮아졌다.
현대위아는 국내와 멕시코를 중심으로 엔진 매출이 증가했다고 설명했다. 특히 멕시코에서는 하이브리드차용 엔진 물량이 확대됐다. 반면 러시아 엔진사업의 매출은 감소했다. 모듈사업 매출은 전년 동기 대비 18% 증가했다. 플랫폼 모듈의 거래방식 변경 등이 매출 확대에 영향을 미쳤다. 열관리사업 매출도 160% 늘었다. 공조 부품 공급물량이 증가한 영향이다.
현대위아는 모듈 매출 비중이 높아지고 구동·등속 부품 매출이 감소하는 등 제품 구성 변화가 수익성에 부정적인 영향을 미쳤다고 설명했다. 해외 엔진사업에서도 멕시코 물량은 증가했지만 러시아 물량이 감소했다. 중국 산둥 지역의 제품 구성 변화와 국내외 재료비 부담, 물류비 등 운영비 증가도 영향을 미쳤다.
특수사업과 로보틱스를 포함한 기타사업은 모빌리티와 다른 흐름을 보였다. 올해 3분기 기타사업 매출은 1706억원으로 전년 동기 1637억원보다 4.2% 증가했다. 영업이익은 135억원으로 전년 동기보다 55.2% 늘었다.
사업별로 보면 방산을 담당하는 특수사업 매출이 전년 동기 대비 11% 증가했다. 반면 로보틱스 사업 매출은 7% 감소했다. 현대위아는 특수사업과 로보틱스 프로젝트의 원가 변동 등이 기타사업 영업이익에 영향을 미쳤다고 설명했다.
특수사업의 매출 증가가 기타사업 전체의 외형 성장을 뒷받침했지만 로보틱스는 감소세를 보였다. 이는 현대위아가 추진하는 사업 포트폴리오 재편과도 연결되는 대목이다. 현대위아는 특수사업부를 현대로템에 매각하고 열관리시스템과 로보틱스 등 미래 모빌리티 사업에 집중할 계획이다.
외환손실 612억...계속영업 순이익 적자전환
영업이익 증가에도 최종 손익이 악화된 핵심 원인은 외환손익이다. 3분기 외환손익은 612억원 손실로 지난해 같은 기간보다 손실 규모가 462억원 확대됐다. 전체 영업외손익은 지난해 3분기 16억원 손실에서 올해 614억원 손실로 악화됐다. 영업이익 547억원을 기록했지만 영업외손실이 이를 웃돌면서 세전손실 67억원을 기록했다.
현대위아는 원화 강세와 루블화 약세 등이 외환손실 확대에 영향을 미쳤다고 설명했다. 원화 강세로 본사의 외화 매출채권 관련 평가손익이 악화됐고, 루블화 약세로 러시아 법인의 외화 차입금과 매입채무 관련 평가손실이 확대됐다.
실제 본사 외환손익은 지난해 3분기 72억원 이익에서 올해 316억원 손실로 전환됐다. 손익 악화 규모는 388억원이다. 러시아 법인의 외환손익은 같은 기간 169억원 손실에서 253억원 손실로 확대됐다. 손실 증가액은 84억원이다. 본사와 러시아 법인의 외환손익 변화가 전체 외환손익 악화의 대부분을 차지했다.
기타·지분법손익도 지난해 146억원 이익에서 올해 18억원 이익으로 감소했다. 현대위아는 지난해 같은 기간 반영됐던 중국 장쑤성 주물공장 매각이익의 역기저 효과 등을 원인으로 제시했다.
금융손익은 11억원 손실에서 20억원 손실로 소폭 악화됐다. 이러한 영업외손익 변화로 현대위아의 3분기 계속영업 당기순이익은 지난해 256억원 흑자에서 올해 103억원 적자로 전환됐다.
다만 지난해 전체 당기순손익은 중단영업손실 371억원 등이 반영돼 114억원 적자였다. 따라서 전체 당기순손익을 기준으로 보면 지난해 114억원 손실에서 올해 103억원 손실로 적자 폭이 소폭 줄었다. 계속영업 기준으로는 흑자에서 적자로 돌아섰지만 중단영업을 포함한 전체 손익은 적자를 지속한 것이다.
현금성 유동성 1.58조...재고 증가·순현금 감소
재무상태표에서는 유동성이 감소하고 재고자산이 증가했다. 현대위아의 올해 3분기 말 현금 및 현금등가물은 1조5787억원으로 지난해 말 1조6890억원보다 1103억원 감소했다. 같은 기간 차입금은 1조2091억원에서 1조1559억원으로 532억원 감소했다.
차입금도 줄었지만 현금성 유동성 감소 폭이 더 컸다. 순현금은 지난해 말 4799억원에서 올해 3분기 말 4228억원으로 571억원 감소했다. 재고자산은 5899억원에서 7253억원으로 1354억원 증가했다. 현대위아는 멕시코 엔진 생산물량 증가와 슬로바키아 공장의 양산 본격화 등에 따라 재고가 늘었다고 설명했다. 이들 요인에 따른 재고 증가액으로 804억원을 제시했다. 매출채권도 1조3438억원에서 1조4247억원으로 809억원 증가했다.
1~3분기 누적 영업활동현금흐름은 2898억원 순유입을 기록했다. 반면 투자활동현금흐름에서는 5335억원이 유출됐다. 부채비율은 지난해 말 73%에서 올해 3분기 말 77%로 4%p 상승했다. 차입금은 감소했지만 재고자산과 매입채무 등 운전자본 항목이 확대되면서 재무상태표의 구성이 달라진 모습이다.
방산 매각 후 열관리·로봇 집중
현대위아는 특수사업 매각을 계기로 중장기 사업구조를 재편할 계획이다. 이날 IR에서 2035년 연결 매출 14조8000억원 달성을 목표로 제시했다.
특히 열관리시스템(TMS)과 로보틱스를 성장사업으로 육성해 2035년 매출을 합계 4조원까지 늘릴 계획이다. 전체 매출에서 두 사업이 차지하는 비중을 현재 약 4%에서 2035년 27%로 확대한다는 목표다.
세부적으로 TMS 매출은 2035년 2조7000억원, 로보틱스 매출은 1조3000억원을 목표로 설정했다. TMS 사업에서 전기차용 열관리시스템 공급을 확대하고 에너지저장장치(ESS), 데이터센터 등 자동차 외 분야로 사업을 다변화할 계획이다.
로보틱스에서는 모바일로봇 제품군 확대와 물류 관제 소프트웨어 개발, 주차로봇 양산라인 구축 등을 추진한다. 기존 모빌리티 사업에서도 등속 부품을 중심으로 외부 완성차 고객사를 확대할 예정이다. 2027년에는 인도 푸네에 등속조인트 공장을 신설할 계획이다.
다만 미래사업 확대를 위해서는 상당한 투자가 필요하다. 현대위아는 2035년까지 누적 연구개발 투자 약 1조8000억원, 글로벌 생산거점 확대 투자 약 1조원, 신사업 육성 투자 약 9000억원을 주요 투자계획으로 제시했다.
나영찬 기자
Copyright © 블로터