롯데하이마트가 자체 브랜드(PB)와 가전 관리 서비스를 키우고 있지만 주식시장에서는 여전히 낮은 평가를 받고 있다. 가전 판매 부진으로 순손실이 이어지면서 보유한 자본에 걸맞은 이익을 내지 못하고 있어서다. 회사는 모바일·IT 제품과 온라인으로 고객을 늘리고 이를 PB와 케어 서비스 판매로 연결해 수익성을 높일 계획이다. 이 전략이 이익 회복으로 이어질지가 저평가 해소의 관건이다.
13일 한국거래소에 따르면 롯데하이마트는 이달 2일부터 공개된 저PBR(주가순자산비율) 기업 151곳에 포함됐다. 공표 PBR은 0.15배로 주식시장에서 평가받는 가치가 장부상 순자산의 15% 수준이라는 뜻이다. 회사는 2024년 11월 기업가치 제고 계획을 발표했지만 안정적인 이익 회복에는 이르지 못하고 있다.
매출 돌아와도 이익 후퇴…밸류업 목표와 벌어진 거리
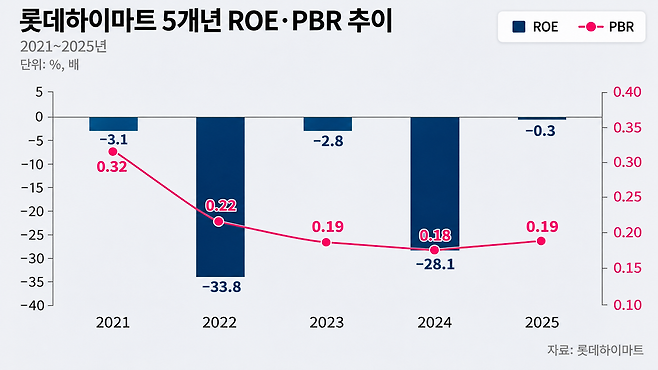
저평가의 핵심 배경은 낮은 이익 창출력이다. 롯데하이마트의 자기자본이익률(ROE)은 2021년 -3.1%, 2022년 -33.8%, 2023년 -2.8%, 2024년 -28.1%, 지난해 -0.3%로 5년 연속 마이너스였다. ROE는 기업이 보유한 자본으로 얼마나 이익을 냈는지 보여주는 지표다. 순손실이 반복되자 앞으로도 충분한 이익을 낼 수 있을지 의문이 커진 것이다. 연말 기준 PBR도 2021년 0.32배에서 지난해 0.19배로 낮아졌다.
특히 2022년과 2024년에는 큰 순손실을 기록했다. 2024년에는 과거 기업 인수 과정에서 발생한 영업권의 가치를 2647억원 낮춰 장부에 반영하면서 순손실이 3054억원에 달했다. 일회성 회계 손실이 ROE를 크게 떨어뜨린 측면도 있지만 본업의 수익성이 약해졌다는 문제는 여전하다.
롯데하이마트의 어려움은 가전 구매 방식의 변화와 맞물려 있다. 3분기 매출은 6545억원으로 전년 동기 대비 0.3% 늘어 다섯 분기 만에 증가세로 돌아섰지만 영업이익은 190억원에서 55억원으로 70.9% 줄었다. 1~3분기 누적 영업손익은 지난해 184억원 흑자에서 올해 84억원 적자로 바뀌었다.
매출이 늘었는데도 이익이 감소한 것은 판매 상품의 수익성이 떨어졌기 때문이다. 3분기 매출총이익은 1937억원에서 1759억원으로 178억원 줄었고 매출총이익률도 29.7%에서 26.9%로 낮아졌다. 판매관리비를 44억원 줄였지만 대형가전과 생활·주방가전의 부진을 만회하지 못했다. 온라인 가전 구매 확대와 주택 거래 감소, 수익성이 낮은 점포 정리도 매출에 영향을 줬다.
회사가 세운 목표와도 거리가 있다. 기업가치 제고 계획에서 롯데하이마트가 밝힌 목표는 2026년 매출 2조4000억원, 영업이익 300억원 이상(중간 목표)이고, 2029년에는 각각 2조8000억원과 1000억원 이상이다. 올해 목표를 채우려면 4분기에만 매출 6575억원과 영업이익 384억원 이상이 필요하다. 필요한 4분기 영업이익은 지난해 연간 이익 96억원의 네 배다.
모바일로 고객 늘리고 PB·케어로 수익성 확보
롯데하이마트는 고객 유입을 늘리는 동시에 수익성 높은 사업을 확대하는 전략을 추진하고 있다. 스마트폰 등 모바일·IT 제품과 온라인으로 고객 접점을 넓힌 뒤 PB와 케어 서비스 판매로 연결하는 방식이다. 가전을 한 번 판매하는 데 그치지 않고 수리와 관리, 재구매까지 책임지는 구조로 전환하겠다는 구상이다.
PB는 지난해 새롭게 단장한 '플럭스(PLUX)'가 중심이다. 1~2인 가구를 겨냥한 생활가전에서 TV·냉장고 등으로 품목을 넓혔다. PB 매출은 2023년 1344억원에서 지난해 1409억원으로 늘었고 올해 1~9월에는 1318억원을 기록했다. 지난해 연간 매출의 약 94%다. 3분기 매출은 전년 동기 대비 23% 증가했다. 연초 추진한 연간 매출 2000억원을 달성하려면 4분기에 682억원을 추가로 올려야 한다.
가전 케어 서비스는 고객의 재방문과 재구매를 늘리기 위한 사업이다. 보험과 수리, 청소, 이전 설치 등을 제공해 제품을 구매한 이후에도 고객과 관계를 이어간다. 매출은 2023년 213억원에서 지난해 515억원으로 증가했고 올해 1~9월에는 586억원을 기록했다. 전년 동기 대비 50% 늘어난 규모다. 회사에 따르면 케어 서비스 이용 고객 10명 중 약 6명은 가전도 함께 구매한다.
다만 두 사업이 전체 실적을 되살리기에는 아직 규모가 작다. 올해 1~9월 전체 매출에서 PB 비중은 7.6%, 케어는 3.4%다. 회사가 제시한 사업별 마진은 PB 30% 이상, 케어 40% 이상이지만 실제 영업이익 기여도는 공개되지 않았다. 두 사업이 기존 가전 판매의 이익 감소를 메우고 ROE를 높일 수 있어야 PBR 회복도 기대할 수 있다.
롯데하이마트 관계자는 "모바일·IT 제품과 온라인으로 고객 방문을 늘리고 이를 PB와 케어 서비스 등 수익성 높은 사업으로 연결해 매출과 이익을 함께 개선하고자 한다"며 "가전 시장 환경은 여전히 쉽지 않지만 이러한 선순환 구조가 자리 잡을 수 있도록 사업구조 전환을 지속적으로 추진해 기업가치를 높일 계획"이라고 말했다.
최석훈 기자
Copyright © 블로터