퇴직금 3억
세금 차이는?
퇴직을 앞둔 50대라면 한 번은 이런 고민을 합니다. "퇴직금을 한꺼번에 받을까, 연금으로 나눠 받을까."
김동엽 미래에셋투자와연금센터 상무는 은퇴스쿨 강연에서 "앞으로 연금에 대한 관심은 적립이 아니라 인출에 있다"고 말했습니다. 모은 돈을 어떻게 꺼내 쓰느냐가 노후 살림을 가른다는 뜻입니다. 그는 "올 상반기 기준으로 DC형 퇴직연금보다 IRP가 더 많아졌다"며 시장도 적립에서 인출 단계로 옮겨 가고 있다고 설명했습니다.
Q. 퇴직금 3억, 일시금과 연금은 세금이 얼마나 다른가요?
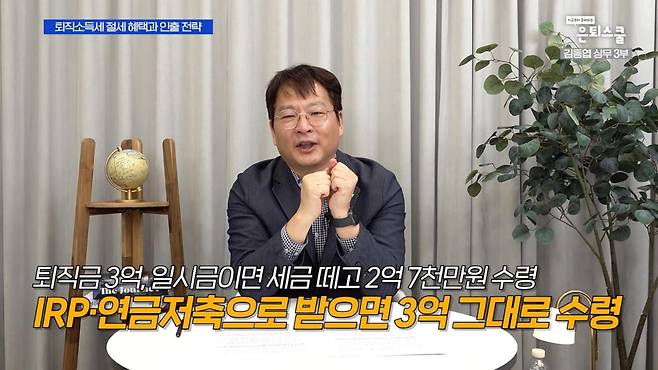
일시금으로 받을 때 퇴직소득세가 3000만원(세율 10%)이라고 가정해 보겠습니다. 일시금을 고르면 세금을 떼고 2억 7천만 원을 받습니다. IRP나 연금저축 계좌로 옮기면 3억원이 그대로 들어갑니다. 세금은 꺼낼 때 내는데, 연금으로 받으면 1~10년차에는 퇴직소득세율의 70%인 7%, 11~20년차에는 60%인 6%, 21년차부터는 50%인 5%가 적용됩니다(2026년 개정 기준).
Q. "매년 1만 원이라도 꺼내라"는 말은 맞나요?
맞습니다. 연차가 쌓여야 세율이 낮아지는데, 1월 1일부터 12월 31일까지 한 푼도 꺼내지 않으면 그해는 연차로 치지 않습니다. 퇴직금이 들어 있는 계좌는 연금 개시 요건을 갖추면 바로 개시하고, 매년 소액이라도 찾는 것이 유리합니다.
Q. 연말정산용으로 부은 연금저축도 서둘러 개시해야 하나요?
그럴 필요는 없습니다. 세액공제를 받은 돈과 운용수익은 연차가 아니라 나이로 과세합니다. 55~69세 5.5%, 70~79세 4.4%, 80세 이상 3.3%입니다. 퇴직금이 없는 계좌는 돈이 필요한 시기에 개시해도 됩니다.
Q. 국민연금은 일찍 받는 게 나을까요, 미루는 게 나을까요?
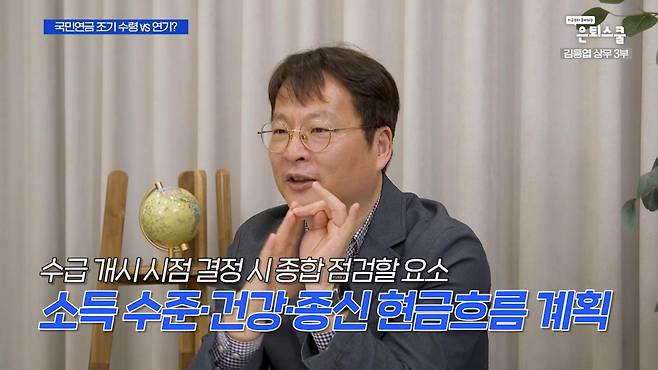
김동엽 상무는 세 경우라면 연기를 고민해 볼 만하다고 봤습니다. 첫째, 근로·사업소득이 월 519만원을 넘어 연금이 깎이는 경우입니다. 둘째, 건강해서 오래 살 것 같은 경우입니다. 셋째, 평생 받는 소득을 크게 확보하고 싶은 경우입니다. 한 해 미룰 때마다 7.2%씩 늘어 5년이면 36%가 더해집니다. 65세에 월 100만원을 받을 사람이라면 70세부터 136만원, 물가 상승분까지 감안하면 "한 150만원 넘게 받으실 수도 있을 것 같다"는 것이 그의 설명입니다.
Q. 전업주부 배우자는 연금을 어떻게 만드나요?
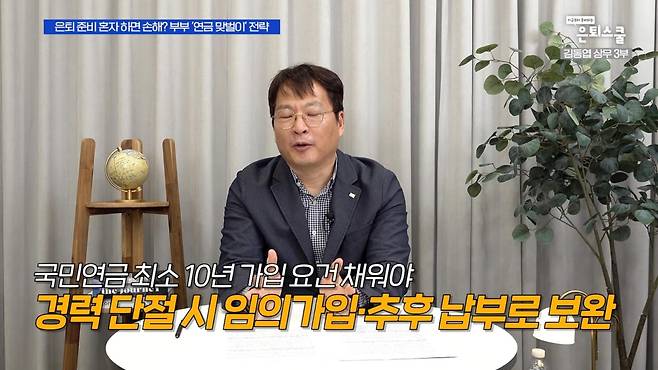
국민연금은 10년 이상 내야 받습니다. 경력이 끊긴 배우자는 임의가입으로 가입 자격을 되살리고, 비어 있는 기간은 추후납부(최장 119개월)로 채울 수 있습니다. 김동엽 상무는 "백지장을 맞드는 게 아니라 각자 백지장을 들고 다녀야 한다"며 은퇴 후에도 '연금 맞벌이'를 권했습니다. 월 50만~100만원이라도 각자 연금이 있으면 용돈을 눈치 보지 않고 쓸 수 있다는 설명입니다.
오늘 할 일 퇴직금이 들어 있는 IRP가 있다면 연금 개시 여부부터 확인해 보세요. 배우자의 국민연금 가입 기간도 함께 조회해 두면 좋습니다.
더 자세한 계산법과 설명은 아래 영상에서 확인하실 수 있습니다.
/이연주 에디터
Copyright © 더 비비드