IBK투자증권이 삼성전자에 대한 투자의견 매수와 함께 목표주가 46만 원을 제시해 눈길을 끌고 있다.
증권가는 3분기 실적이 기존 전망치를 밑돌겠지만 100조 원대 영업이익 체력은 유지된다고 평가했다.
일부 투자자들 사이에서는 미국 기술주로 갈아탔다가 삼성전자 반등 전망에 아쉬움을 표하는 목소리도 나온다.
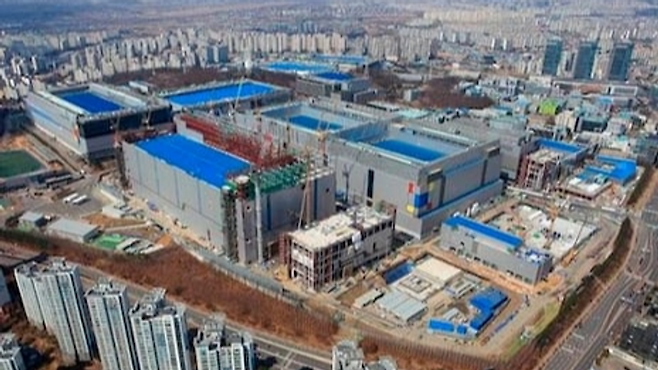
삼성전자의 3분기 예상 매출은 195조 2,000억 원, 영업이익은 101조 7,000억 원 수준으로 추정된다.
스마트폰과 가전 부문의 적자 가능성에도 불구하고 반도체 부문 영업이익이 101조 8,000억 원에 달할 전망이다.
메모리 반도체 사업이 사실상 회사 전체의 실적 성장을 독주하며 끌고 가는 구조가 명확해졌다.
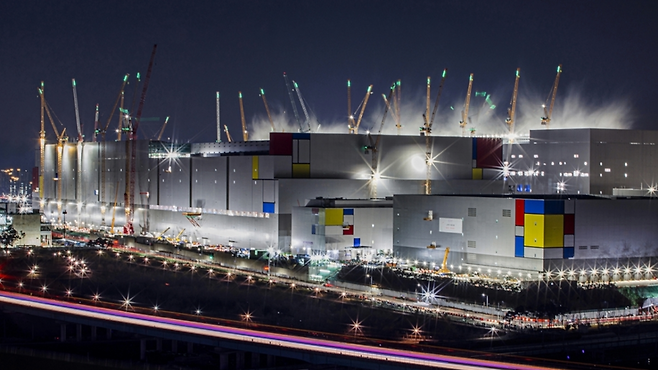
시장조사업체 트렌드포스는 HBM4 비중 확대 영향으로 2027년 HBM 평균판매가격이 전년 대비 121% 오를 것으로 전망했다.
메모리 공급 부족이 장기화될 경우 높은 수익성이 계속 유지되며 이익 규모가 안정적으로 늘어날 수 있다.
과거 고점 신호로 인식되던 호황기 실적 공식을 깨고 구조적 저평가를 벗어날지 주주들의 관심이 집중된다.
역대 최대 규모로 예상되는 배당과 주주환원 정책도 주가를 한 단계 끌어올릴 핵심 변수로 꼽힌다.
100조 원을 넘어서는 주주환원은 전례가 없는 수준으로 평가받으며 시장의 밸류에이션 재평가를 이끌고 있다.
다만 환율 변동과 성과급 비용, 완제품 부문 적자 폭은 단기 주가 흐름에서 확인해야 할 리스크 요소다.
삼성전자의 목표주가 46만 원 전망은 HBM4 가격 상승과 사상 최대 주주환원이라는 강력한 근거에 기반한다.
단기적인 실적 우려보다 메모리 장기 공급 부족과 주주가치 제고 효과가 지속되는지 검증하는 것이 핵심이다.
투자자는 HBM4 출하 일정과 분기별 주주환원 집행 추이를 면밀히 살펴보고 대응 전략을 세워야 한다.