IBK증권, 선익시스템 목표가↓…"2분기 실적 기대치 하회 전망"
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
IBK투자증권은 선익시스템에 대한 목표주가를 16만3천원에서 14만1천원으로 하향 조정했다고 29일 밝혔다.
강 연구원은 선익시스템의 올해 연간 실적에 대해선 "매출액과 영업이익이 4천63억원과 920억원으로 전년 대비 21.1%와 17.5% 감소할 것으로 추정한다"면서 "상반기는 OLEDoS 장비 출하 지연 등으로 부진한 실적을 기록하겠으나, 하반기는 장비가 출하되면서 전년 이상 수준의 실적을 기록할 것"이라고 내다봤다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
(서울=연합뉴스) 황철환 기자 = IBK투자증권은 선익시스템에 대한 목표주가를 16만3천원에서 14만1천원으로 하향 조정했다고 29일 밝혔다. 투자의견은 '매수'를 유지했다.
강민구 연구원은 "2026년 2분기 매출액이 150억원으로 전년 대비 92.1% 감소하고, 영업이익은 35억원 적자로 적자전환해 시장 기대치를 하회할 것으로 전망된다"며 이같이 밝혔다.
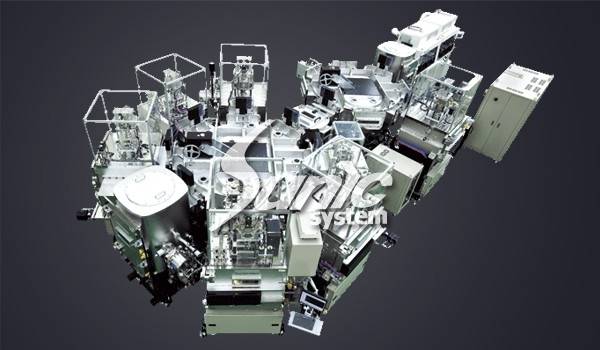
그는 "2분기에 올레도스(OLEDoS) 증착기 매출 인식이 집중될 것으로 예상했으나, 중화권 패널사향 출하 지연으로 인한 일시적 실적 공백이 발생했다"고 설명했다.
다만, 출하 지연의 원인을 마이크로디스플레이 시장의 역성장이라고 판단하기는 어렵다면서 "장비 제조사에 있어 1∼2개 분기 이연은 경상적 이벤트이고, 최근 패널사와 장비사들의 OLEDoS 시장 진출은 가속화되고 있기 때문"이라고 말했다.
이어 "최근 루미코어 등 중국 패널사들은 신규 OLEDoS 공장 착공에 돌입했고, 경쟁사 역시 OLEDoS용 신제품을 출시했다는 점을 고려할 때 전방 시장의 확장은 현재 진행형이라고 판단한다"고 덧붙였다.
강 연구원은 선익시스템의 올해 연간 실적에 대해선 "매출액과 영업이익이 4천63억원과 920억원으로 전년 대비 21.1%와 17.5% 감소할 것으로 추정한다"면서 "상반기는 OLEDoS 장비 출하 지연 등으로 부진한 실적을 기록하겠으나, 하반기는 장비가 출하되면서 전년 이상 수준의 실적을 기록할 것"이라고 내다봤다.
그는 "1분기 말 기준 수주 잔고도 5천823억 원을 기록하며, 역대 최대치를 경신했다"면서 "하반기 이후 실적 가시성이 높은 수준으로 판단한다"고 말했다.
선익시스템의 현 주가는 전 거래일 종가 기준 5만4천800원이다.
hwangch@yna.co.kr
▶제보는 카톡 okjebo
Copyright © 연합뉴스. 무단전재 -재배포, AI 학습 및 활용 금지
- 제주 1100도로서 자전거 타던 50대, 버스와 부딪쳐 심정지 | 연합뉴스
- 그물 넘어 돌아온 부캉이…추가 구조 없이 당분간 움직임 주시(종합) | 연합뉴스
- 안성 바우덕이 축제장서 줄꾼 추락…사고 후에야 안전 매트 설치 | 연합뉴스
- 73세 시진핑 기력 쇠했나…"미중 정상회담 때 이례적 휴식 요구" | 연합뉴스
- 지하철 1호선 의왕∼성균관대역 선로서 60대 열차에 치여 사망(종합) | 연합뉴스
- [위클리 건강] 혈당 높은데 '적당한 술' 괜찮을까…447만명 추적했더니 | 연합뉴스
- "칼에 찔렸다" 허위 신고 30대…공무집행방해 무죄 | 연합뉴스
- 추미애 "김지용, 언제든 국민과 정의에 등 돌릴 수 있는 자" | 연합뉴스
- 550년 된 하와이 용암아치 붕괴…허리케인 강타후 사라져 | 연합뉴스
- "120m 고공 줄타기 후 '갈비찜' 먹어…다음엔 한라산·롯데타워" | 연합뉴스