우리은행의 2분기 고정이하여신(NPL)과 연체율이 동반 상승했다. 특히 중소기업 연체율이 0.75%까지 높아지며 기존 기업여신의 건전성 지표가 악화했다. 신규 기업대출은 대기업과 우량기업 중심으로 늘려 기업 우량여신 비중을 85% 수준에서 유지했다. 우리은행은 "중앙그룹 등 개별 신용사건에 따른 일회성 요인이 2분기 지표에 상당 부분 반영됐다"고 설명했다.
14일 금융권에 따르면 우리은행의 고정이하여신은 1분기 말 1조986억원에서 2분기 말 1조3493억원으로 2507억원(22.8%) 증가했다. 고정이하여신비율도 0.33%에서 0.39%로 0.06%p 상승했다. 연체율은 0.38%에서 0.43%로 높아졌다. 기업 연체율이 0.47%에서 0.56%로 0.09%p 상승한 반면 가계 연체율은 0.29%에서 0.31%로 0.02%p 오르는 데 그쳤다.
부실로 넘어가기 전 단계인 요주의여신도 1조6774억원에서 1조8364억원으로 1590억원(9.5%) 증가했다. NPL 증가 속도가 충당금 증가 속도를 앞지르면서 NPL커버리지비율은 161.1%에서 132.9%로 낮아졌다.
4600억대 부실채권 정리…중앙그룹건도 반영
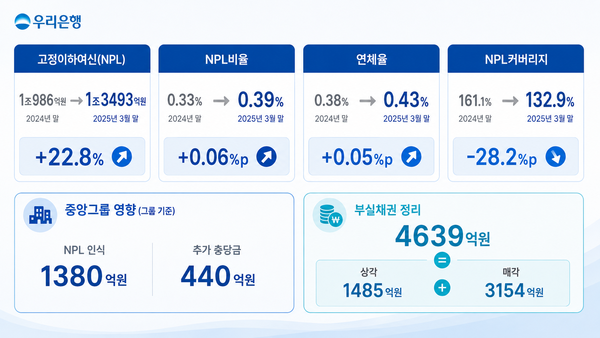
우리은행은 부실채권의 정리 규모를 확대했다. 2분기 NPL 1485억원을 상각하고 3154억원을 매각해 총 4639억원을 장부에서 덜어냈다. 1분기 상·매각액 4082억원보다 13.7% 많다. 부실채권 정리를 늘렸는데도 기말 NPL 잔액이 2507억원 증가했다.
NPL 내부에서는 '고정' 여신이 7954억원에서 9160억원으로 늘었고 '회수의문'은 1437억원에서 2617억원으로 82% 증가했다. 추정손실도 1595억원에서 1716억원으로 증가했다. 우리은행은 이 같은 건전성 지표 상승에 중앙그룹 등 개별 신용사건에 따른 일회성 요인이 상당 부분 반영됐다고 설명했다. 특정 차주의 신용등급 하락과 NPL 편입이 한 분기에 집중되면서 전체 기업여신 지표를 끌어올렸다는 의미다.
중앙그룹의 워크아웃과 기업회생도 영향을 미쳤다. 우리금융은 중앙그룹 4개사 관련 그룹 익스포저 약 1380억원을 NPL로 인식하고 440억원의 충당금을 추가 적립했다. 회수 여력은 남아 있다. 우리금융은 중앙그룹 관련 익스포저 대부분에 부동산 담보가 설정돼 있고 우리은행의 경우 1순위 담보를 보유하고 있어서다.
이런 가운데 중소기업 부문의 건전성 지표가 악화됐다. 중소기업 여신은 1분기 124조6223억원에서 2분기 125조1895억원으로 0.5% 늘어나는 데 그쳤지만 요주의여신은 1조373억원에서 1조2460억원으로 20.1% 증가했다.
같은 기간 중소기업 NPL도 6627억원에서 7947억원으로 19.9% 늘었고 NPL비율은 0.53%에서 0.63%로 상승했다. 연체율은 0.61%에서 0.75%로 0.14%p 높아졌다. 개별 신용사건의 영향이 상당 부분 포함돼 있는 만큼 2분기 수치만으로 중소기업 여신 전반의 건전성 흐름을 판단하기에는 일회성 요인을 함께 고려할 필요가 있다는 분석이다.
개인사업자(SOHO)는 상대적으로 안정적이었다. SOHO 연체율은 0.59%에서 0.60%로 0.01%p 상승하는 데 그쳤고 원화 SOHO대출 잔액도 2분기 1.4% 감소했다. 중소기업 부문의 건전성 지표 상승폭이 SOHO보다 크게 나타난 모습이다.
대기업 중심 성장…우량여신 85% 유지
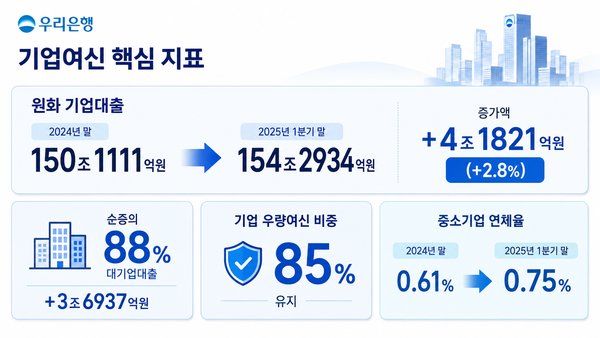
신규 기업대출의 방향은 기존 중소기업 여신과 달랐다. 우리은행의 원화 기업대출은 1분기 150조1113억원에서 2분기 154조2934억원으로 4조1821억원(2.8%) 증가했다. 증가분 대부분은 대기업이었다. 대기업대출은 34조7201억원에서 38조4138억원으로 3조6937억원 늘었다. 기업대출 전체 순증액의 약 88%다. 중소기업대출은 0.4% 증가하는 데 그쳤다.
대기업 여신의 건전성도 안정적인 수준을 유지했다. 대기업 연체율은 2분기 0.01% 수준으로 중소기업 0.75%와 큰 차이를 보였다. 우리은행은 높은 여신 성장에도 건전성 중심으로 자산을 선별해 기업 우량여신 비중을 85% 수준에서 유지하고 있다.
우리은행은 하반기에도 기업대출의 양보다 자산의 질을 관리하는 데 무게를 둘 계획이다. 상반기에 확보한 자본 여력을 활용해 우량기업과 첨단·혁신산업에 자금을 공급하면서 기존 취약차주에 대한 모니터링과 여신 사후관리를 병행한다는 방침이다. 정진완 우리은행장도 하반기 경영전략회의에서 "외형만 늘리는 영업이 아니라, 고객과의 거래를 지속적인 관계로 발전시키는 진성 영업에 역량을 모아야 한다"고 강조했다.
한편 우리금융은 올해 연간 대손비용률을 40bp 초반에서 관리하고 대손비용 규모를 전년보다 15%가량 줄인다는 목표를 유지하고 있다. 2분기 일회성 요인을 제외한 경상 대손비용률이 39bp를 기록한 만큼 개별 신용사건의 영향을 흡수하면서 기존 중소기업 여신의 추가 부실을 억제하는 것이 하반기 건전성 관리의 과제로 꼽힌다.
우리은행 관계자는 "2분기 건전성 지표에는 중앙그룹 등 개별 신용사건에 따른 일회성 요인이 상당 부분 반영됐다"라며 "첨단전략산업 중심의 생산적 금융을 확대하면서 상대적으로 건전성이 높은 기업여신을 늘리고 취약차주에 대한 사전 모니터링과 선제적 리스크 관리를 이어나가겠다"라고 말했다.
류수재 기자
Copyright © 블로터