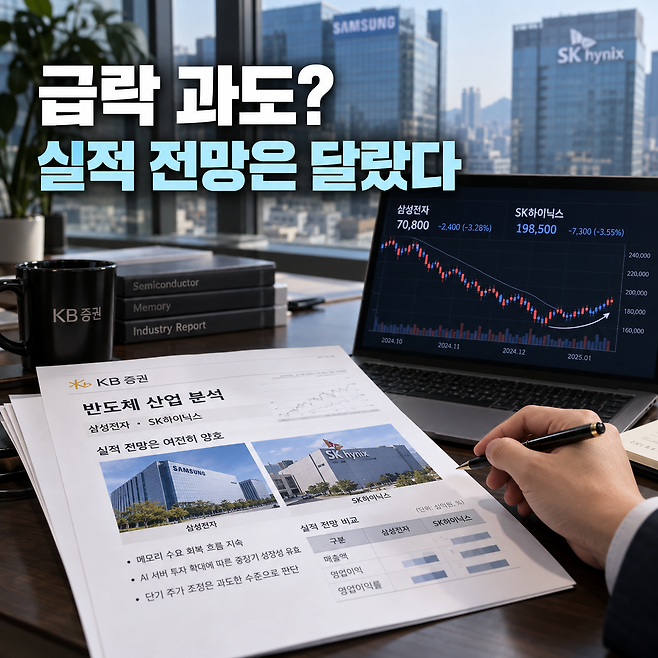
삼성전자와 SK하이닉스 주가가 며칠 사이 크게 떨어지면서 반도체 업황 자체에 문제가 생긴 건 아닌지 걱정하는 투자자들이 많아졌습니다.
그런데 10월 16일 KB증권은 전혀 다른 해석을 내놨습니다.
주가는 급락했지만 기업들의 실적 전망은 오히려 개선되고 있다는 것입니다.
주가가 떨어진 이유는 실적이 아니었다?
15일 삼성전자는 9.48% 하락한 21만원에 거래를 마쳤습니다. SK하이닉스 역시 11.06% 떨어진 126만2000원을 기록했습니다.
KB증권 김동원 리서치본부장은 이러한 급락이 기업의 기초체력 악화보다는 국내 증시의 수급 공백과 투자심리 위축에 따른 과도한 조정이라고 평가했습니다.
실제로 다음 날인 16일 삼성전자는 2.62% 상승한 21만5500원으로 마감했습니다. SK하이닉스도 0.79% 오른 127만2000원을 기록했습니다.
그렇다면 KB증권이 실적 전망을 긍정적으로 본 근거는 무엇일까요?
TSMC 실적과 메모리 가격에 답이 있었다
먼저 대만 TSMC가 15일 발표한 3분기 순이익은 전년보다 68.7% 증가했습니다.
네덜란드 반도체 장비업체 ASML도 14일 실적을 발표하며 AI 확산에 힘입은 반도체 산업의 견조한 흐름을 강조했습니다.
메모리 가격 전망 역시 주목할 부분입니다.
시장조사업체 트렌드포스는 올해 4분기 범용 D램 계약가격이 전 분기보다 10~15% 상승할 것으로 예상했습니다.
메모리 공급 부족과 가격 상승이 이어
진다면 삼성전자와 SK하이닉스의 수익성에도 긍정적으로 작용할 수 있습니다.
다만 TSMC의 호실적이 두 국내 기업의 실적 개선을 그대로 보장하는 것은 아닙니다.
반등을 판단하려면 무엇을 봐야 할까
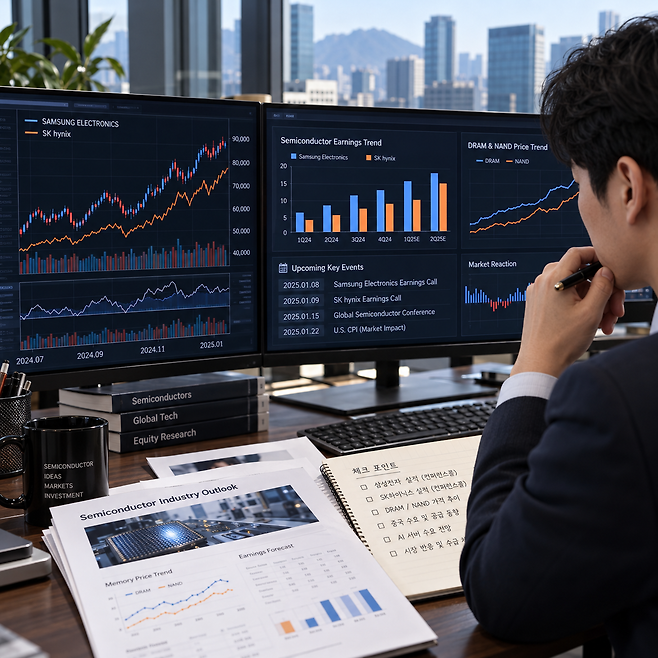
KB증권은 이달 말 예정된 실적 발표와 주주환원 정책도 중요한 변수로 지목했습니다.
SK하이닉스는 28일, 삼성전자는 29일 실적 콘퍼런스콜을 앞두고 있습니다.
앞으로 발표될 실적 전망과 메모리 가격 그리고 주주환원 방침이 시장 기대에 부합하는지 확인해야 합니다.
반면 미국 시장에서는 AI 투자비 부담에 대한 우려가 이어지고 있어 실적 개선 기대만으로 주가 반등을 단정하기는 어렵습니다.
결국 이번 KB증권 분석의 핵심은 명확합니다.
주가 하락과 기업의 이익 전망을 구분해서 살펴봐야 한다는 것입니다.
이달 말 두 회사가 제시할 실적 전망이 이번 분석을 뒷받침할 수 있을지 주목할 필요가 있습니다.
Copyright © 머니라이트. All rights reserved.