대웅제약의 인도네시아 법인들이 차입금 조달에 나서면서 회사의 채무보증 잔액도 확대하고 있다. 문제는 대웅제약의 현금성자산 규모가 채무보증 금액과 비슷한 수준이라는 점이다. 특히 대웅제약의 단기차입금도 전년 대비 약 4배 증가하면서 재무 부담이 커진 만큼, 향후 현지 법인 리스크가 불거질 경우 우발위험이 존재할 수 있다는 분석이다.
인니 법인 2곳에 1422억 보증…셀라톡스 수익화 주목
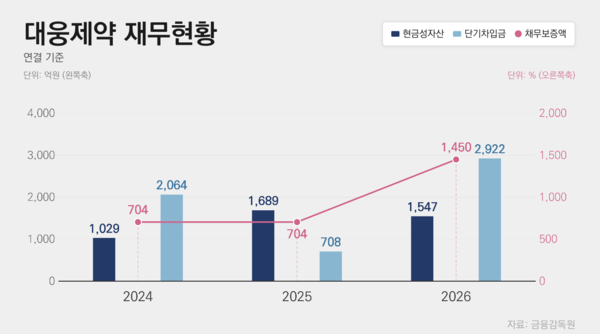
1일 금융감독원 전자공시시스템에 따르면 최근 대웅제약은 인도네시아 법인 DPI(PT Daewoong Pharmaceutical Indonesia)에 대한 약 711억원 규모의 보증을 결정했다고 공시했다. 이에 따라 회사의 전체 채무보증 잔액은 약 1450억원으로 지난해(704억원) 대비 105.8% 증가했다. 이는 대웅제약의 현금성자산(1547억원)과 맞먹는 규모다. 향후 보증 리스크가 발생할 시 회사의 재무에 타격을 줄 수 있다는 의미다.
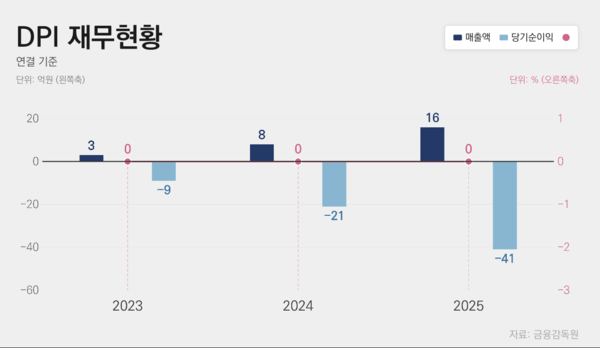
DPI는 아직 자체적으로 이익을 창출하지 못하는 상태다. 회사의 당기순손실은 2023년만 해도 9억원이었으나 2024년 21억원, 지난해 41억원으로 확대한 것으로 확인됐다. 반면 지난해 말 기준 매출은 약 16억원에 불과했다. 실제 DPI가 향후 차입금을 갚지 못할 경우 우발채무의 부담을 대웅제약이 지게 된다는 점에서 재무 불확실성이 존재할 수 밖에 없다. 그나마 다행인 부분은 해당 채무보증은 2036년 9월9일까지 약 10년간으로 보증기한이 넉넉하다는 점이다.
이 밖에 대웅제약은 또 다른 계열회사인 PT 셀라톡스 바이오파마(PT Selatox Bio Pharma)에도 약 711억원의 채무보증을 서고 있다. 두 인도네시아 법인의 보증액만 약 1422억원으로 대웅제약의 전체 채무보증 잔액의 약 98.1%에 달한다. 2022년 9월 설립된 해당 법인의 경우, 올해 7월부터 생산시설을 본격 가동했다. 셀라톡스는 보툴리눔 톡신 생산을 담당하는 법인인 만큼 하반기부터 본격적인 수익화를 기대할 수 있게 됐다는 점에서 긍정적이다.
다만 현지 법인의 본격적인 수익 창출까지 시간이 필요한 가운데 대웅제약 자체의 차입 부담이 커지고 있다는 점은 변수다. 대웅제약의 올해 상반기 단기차입금은 2922억원으로 전년(708억원) 대비 312.6% 급증했다. 이에 따라 유동부채도 8596억원으로 약 46.0% 증가했다. 단기 차입이 지난해보다 상대적으로 커졌다는 점에서 유동성 부담이 확대했다는 지적이다.
대웅제약, 인니 법인 수익화 '시간 싸움'…향후 성장에 베팅
대웅제약은 DPI와 Selatox 등 총 4곳의 인도네시아 현지 법인들이 본격적인 수익을 내기까지는 다소 시간이 필요한 상황이라고 설명했다. 특히 생산법인의 경우 시설 구축과 의약품 제조품질관리기준(GMP) 허가 등의 절차를 거쳐야만 생산에 착수할 수 있다고 강조했다. 실제 보톡스 생산 법인 Selatox 역시 설립된 지 약 4년이 지나서야 공장을 가동할 수 있었던 이유다.
대웅제약이 해당 법인들에 힘을 쏟는 배경에는 현지 사업의 성장 기대감이 자리 잡고 있다. 인도네시아 보툴리눔 톡신 시장 규모는 지난해 기준 약 1100억원으로 추산되며 오는 2033년에는 2배 가량 확대할 전망이다. 이에 따른 2026~2033년 연평균 성장률은 13.56%로 예상된다. 대웅제약이 인도네시아에서 현지 생산과 의약품 사업을 강화하는 이유다. 특히 회사는 최근 DPI를 통해 자체 개발 신약인 위식도역류질환 치료제 ‘펙수클루’를 현지에서 처음 선보였다는 설명이다. 이는 DPI와 Selatox 등의 수익성이 가팔라질 수 있는 주요 배경으로 꼽힌다.
대웅제약 관계자는 “인도네시아는 동남아 최대 규모의 핵심 시장”이라며 “셀라톡스 법인의 경우 관련 허가가 올해 7월 마무리되면서 이제 시작하는 단계”라고 말했다. 이어 “현지 법인의 사업 가동 및 매출 가시화가 예정대로 진행하고 있으며 본사로의 재무 리스크 전이 가능성은 매우 낮은 것으로 판단된다”며 “본사 차원의 철저한 재무 관리 및 리스크 모니터링을 이어가고 있다”고 덧붙였다.
주샛별 기자
Copyright © 블로터