SK하이닉스가 2026년 3분기 매출 104조 6155억 원과 영업이익 83조 3338억 원이라는 역대 최대 실적을 달성했다.
고대역폭메모리 수요 증가와 고부가가치 제품 판매 확대에 힘입어 분기 영업이익률은 무려 80%에 도달했다.
회사는 주당 2만 원의 3분기 현금배당을 포함해 연간 약 100조 원에 달하는 대규모 주주환원책을 공시했다.
키옥시아 성과 담은 2만 원 배당과 60조 자사주 소각
3분기 배당금 2만 원은 실적 기반 배당 1만 원에 키옥시아 지분 투자 성과를 담은 특별배당 1만 원을 더한 수치다.
연간 주주환원 100조 원에는 현금배당 30조 원 이상과 함께 자사주 매입 및 소각 60조 원 이상이 포함돼 있다.
이번 자사주 계획에는 지난 8월 결정한 40조 원이 포함돼 있어 실질적인 신규 환원 규모를 꼼꼼히 구별해야 한다.
장기 계약 물량과 HBM4 전환이 이끌 실적의 향방
SK하이닉스는 14개 주요 고객사와의 장기 계약을 통해 2027년과 2028년 생산능력의 절반 이상을 이미 확보했다.
회사는 올해 4분기부터 차세대 HBM4가 출하량과 매출 전반에서 기존 HBM3E를 본격적으로 뛰어넘을 것으로 전망했다.
장기 공급계약이 확정 수익을 보장하지는 않는 만큼 실제 출하량과 제품 판매가격의 흐름을 지속 검증해야 한다.
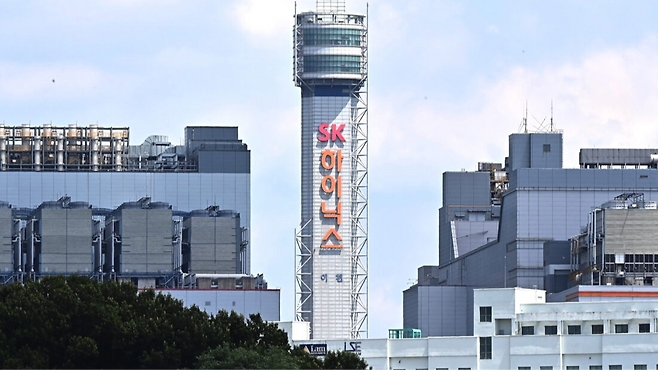
현금 창출 능력과 주주환원 약속의 실제 이행 여부
영업활동을 통해 확보한 잉여현금흐름이 충분히 유지되어야 제시된 대규모 환원 정책도 차질 없이 이행될 수 있다.
분기 배당금 총액만 14조 원에 달하는 상황에서 주주환원 재원 마련이 차세대 반도체 투자와 균형을 이룰지가 중요하다.
투자자들은 일회성 특별배당 착시에서 벗어나 향후 잉여현금흐름과 자사주 소각의 이행 속도를 다각도로 점검해야 한다.
SK하이닉스의 역대급 실적 발표와 100조 원 주주환원은 인공지능 호황에 따른 강력한 현금 창출력을 입증한 성과다.
3분기 주당 2만 원 배당 속에 일회성 특별배당이 섞여 있는 만큼 주주들은 환원의 지속성을 최우선 지표로 세워야 한다.
다음 실적 발표 전까지 4분기 HBM4 세대교체 성패와 자사주 소각 공시가 시장 수급을 좌우할 핵심 변수로 작용한다.