삼성전자가 3분기 잠정 영업이익 107조 원을 돌파하며 역대급 실적 신기록을 다시 새로 썼다.
메모리 반도체 슈퍼사이클에 힘입어 DS부문이 110조 원에 육박하는 엄청난 이익을 견인했다.
하지만 호실적 발표 직전까지 대규모 성과급 충당금 변수를 두고 주주들의 셈법이 복잡해졌다.
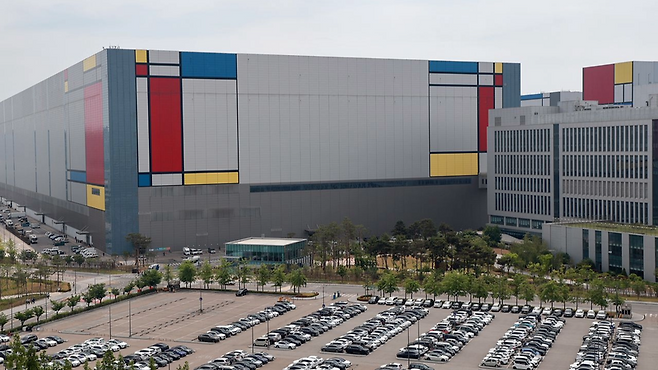
반도체 사업을 담당하는 DS부문은 D램과 낸드플래시 평균판매가격 상승에 힘입어 실적을 끌어올렸다.
글로벌 AI 서버 수요 증가로 고부가가치 메모리 공급 단가가 급등하며 수익성이 극대화됐다.
단일 부문에서만 110조 원가량의 영업이익을 올리며 압도적인 기술 경쟁력과 체력을 입증했다.
다만 노사 합의에 따른 특별성과급 충당금 11조 원 안팎이 회계 비용으로 반영되며 주주 시선이 쏠렸다.
영업이익의 10.5%를 성과급 재원으로 적립하는 방식이라 호실적에 비례해 비용 부담도 늘어났다.
투자자들은 거대한 이익 수치 뒤로 빠져나가는 수십조 원대 비용의 예측 가능성을 꼼꼼히 따졌다.
반도체를 제외한 시스템LSI와 파운드리, 모바일 등 비반도체 부문의 적자 흐름도 부담을 더했다.
반도체가 번 천문학적인 이익을 세트와 파운드리 사업부의 손실이 일부 깎아먹는 구조가 지속됐다.
주주들은 단기 수치 착시에서 벗어나 사업부별 세부 실적과 비용 집행 기준을 주시하는 모습이다.
이번 실적은 성과급 충당금 11조 원이라는 악재성 비용을 뚫고 거둔 진정한 수익성 입증이다.
주주들은 일시적인 성과급 차감보다 비반도체 부문의 흑자 전환과 지속 가능한 주주환원 확대를 원한다.
향후 확정 실적 발표에서 발표될 사업부별 영업이익과 재고 처리 방향이 향후 주가의 진짜 이정표다.