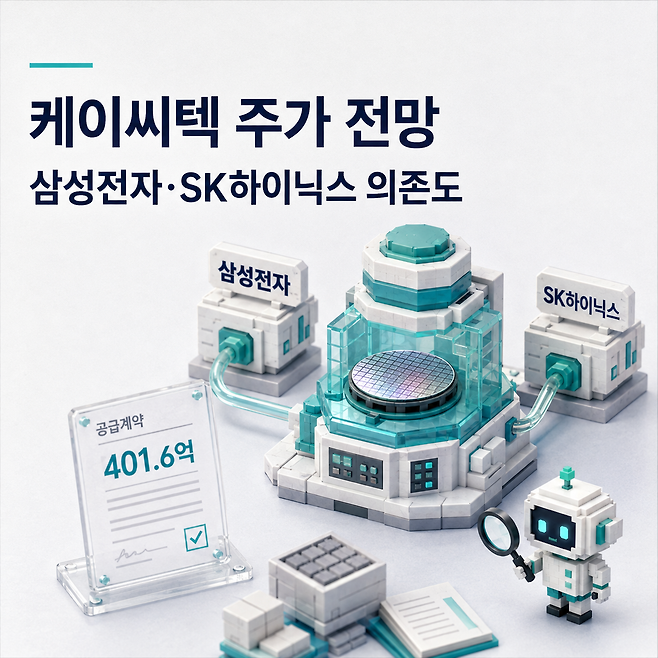
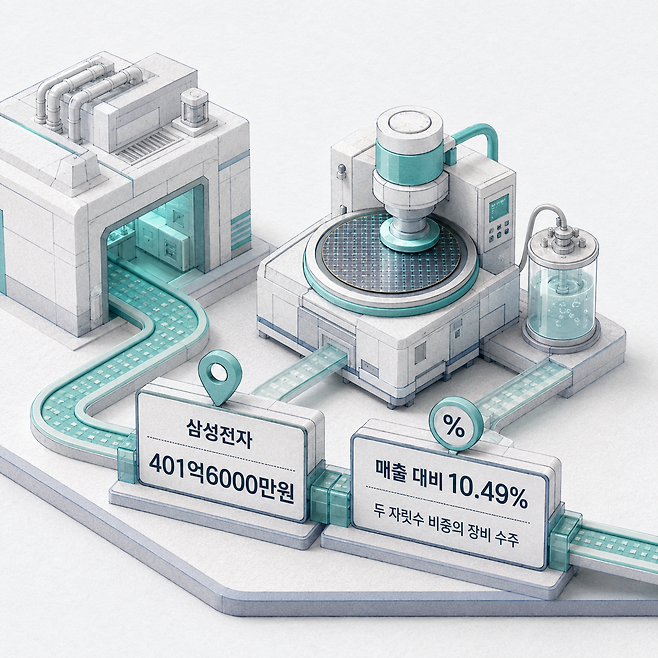
케이씨텍이 2026년 8월 12일 삼성전자와 401억6000만원 규모 반도체 제조장비 공급계약을 체결했다고 공시했다. 최근 매출액 대비 10.49%에 해당하는 단일 계약이다.
같은 날 반도체 장비주 전반에 매수세가 몰렸고, 이 소식은 그 흐름과 맞물려 시장의 주목을 받았다.
케이씨텍 삼성전자 401억 계약 규모
계약 상대방은 삼성전자이고, 계약금액은 케이씨텍 최근 매출액의 10.49%에 이른다. 중소형 장비주 기준으로 매출 대비 두 자릿수 비중의 단일 계약은 결코 작은 사이즈가 아니다.
공시에는 세부 품목이나 납기 일정까지는 담기지 않았다. 다만 케이씨텍의 주력이 CMP(화학적기계연마) 장비와 슬러리라는 점을 감안하면, 삼성전자 반도체 라인 증설·전환 투자와 맞물린 수주로 읽힌다.
대형 고객사에서 계약이 반복적으로 나온다는 사실 자체가, 이 회사의 수주 곳간이 아직 마르지 않았다는 신호로 볼 만하다.
올해 세 번째 대형 수주 흐름
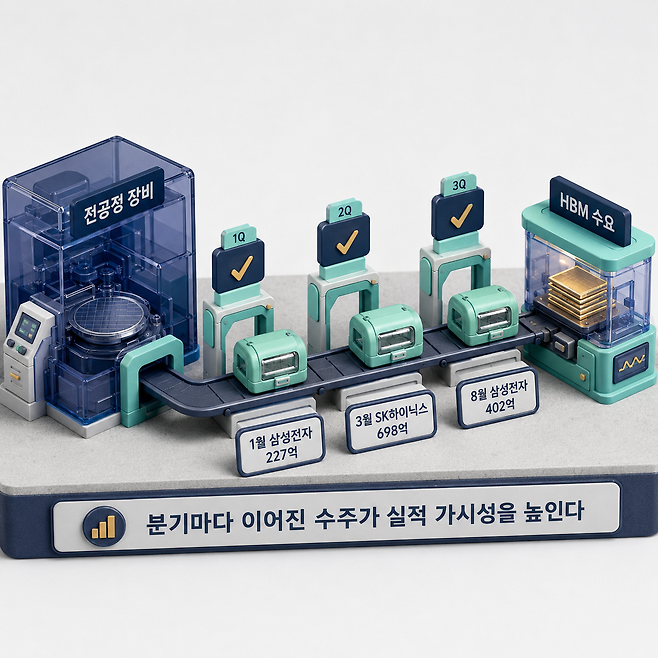
연초부터 지금까지 케이씨텍의 공급계약 공시를 나열하면 흐름이 뚜렷하다. 1월 7일 삼성전자와 226억8000만원(매출 대비 5.88%), 3월 10일 SK하이닉스와 698억4318만원(매출 대비 18.12%), 그리고 8월 12일 삼성전자와 401억6000만원(매출 대비 10.49%) 계약이 이어졌다.
세 건 모두 국내 메모리 양대 고객사인 삼성전자와 SK하이닉스에서 나왔다. 반년 사이 계약 규모가 크게 흔들리는데, 이는 개별 수주가 라인별·공정별로 분리 발주되는 장비 계약 특성상 자연스러운 편차다.
특정 분기에 몰리지 않고 1월, 3월, 8월로 순차 이어졌다는 점이 오히려 눈에 띈다. 한 번 터지고 마는 이벤트성 수주가 아니라, 고객사 캐파 투자 사이클에 맞춰 발주가 이어지는 그림에 가깝다. 장비업계에서는 단발성 대형 수주보다 분기마다 이어지는 중형 계약이 실적 예측 가능성을 높인다고 본다.
반도체 장비주 동반 강세 배경
8월 12일 코스피는 6586.48로 3.80% 오르며 장중 강세를 보였고, 코스닥도 859.76으로 0.22% 상승했다(오후 2시59분 기준, 장중 수치). 앞선 8월 11일 코스피는 6345.53(+0.73%), 8월 10일은 6299.66(+0.65%)으로 사흘 연속 상승 흐름이 이어졌다.
이 흐름 속에서 반도체 장비주가 유독 강했던 배경에는 HBM(고대역폭메모리) 관련 검사·소재 장비 수주 기대가 자리한다. 케이씨텍은 전공정 장비와 슬러리 같은 소모성 재료를 함께 공급하는 구조라서, 관련 공급계약 이력이 부각될 때마다 상승률 상단에 이름을 올리는 편이다.
지수가 오르는 날엔 다들 펀더멘털을 봤다고 말하지만, 사실 그날 뜬 공시 한 줄이 매수 버튼을 눌렀을 확률이 더 높다. 지수 상승과 개별 수주 공시가 같은 날 겹치면, 시장은 그 종목을 실적 모멘텀이 살아있는 종목으로 다시 분류하는 경향이 있다.
실적발표와 신규계약의 시차
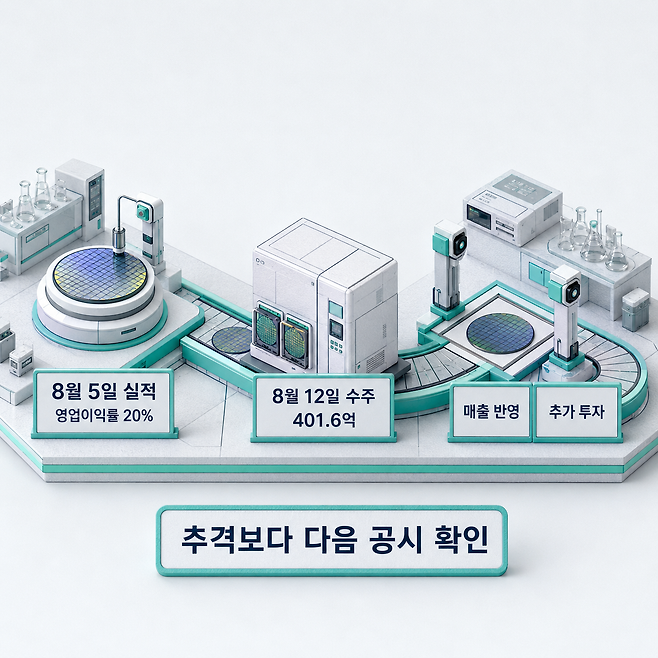
케이씨텍은 2026년 8월 5일 잠정 영업실적 공정공시를 통해 매출 1127억원, 영업이익 235억원을 발표했다. 영업이익률로 환산하면 약 20% 수준으로, 장비업종 치고는 탄탄한 수익성이다.
이 실적 발표 일주일 뒤 나온 401억6000만원 규모 공급계약은 이번 분기가 아니라 다음 분기 이후 매출로 인식될 가능성이 크다. 8월 5일 실적이 과거 성과를 말해준다면, 8월 12일 공시는 앞으로의 성과를 미리 말해주는 셈이다.
실적 발표 직후 신규 수주가 나왔다는 타이밍 자체가, 회사가 매출 공백 없이 다음 분기 먹거리를 미리 확보해두는 흐름으로 읽힌다. 분기 실적과 신규 계약이 시차를 두고 번갈아 나오는 패턴이 이어진다면, 매출 성장의 연속성 측면에서는 긍정적으로 볼 여지가 있다.
삼성전자 SK하이닉스 의존 리스크
단기 급등만 보고 뒤늦게 따라 들어가기엔 부담스러운 구간이라는 평가도 나온다. 케이씨텍은 삼성전자와 SK하이닉스 두 고객사 의존도가 높은 구조라서, 두 회사의 설비투자 사이클이 꺾이면 수주 공백이 그대로 실적에 반영되는 리스크가 있다.
해외 매출 다변화 속도가 더딘 점도 아쉬운 대목이다. 그럼에도 CMP 장비와 슬러리라는 조합은 국내에서 대체하기 쉽지 않은 기술 포지션이고, 올해 세 차례 이어진 대형 수주는 그 포지션이 여전히 유효하다는 증거다.
관건은 다음 분기 실적에 이번 401억원 계약분이 실제 매출로 반영되는지, 그리고 삼성전자·SK하이닉스의 추가 캐파 투자 발표가 이어지는지 두 가지다. 지금 시점에서 무리하게 쫓아가기보다, 다음 공시 사이클까지 지켜보는 편이 합리적인 접근으로 보인다.
Copyright © 스마트머니랩. 무단 복제 및 재배포를 금지합니다.