삼성전기 주가가 고점 대비 크게 밀린 118만 원대 바닥권에 머물며 주주들의 불안감이 높아졌다.
하지만 증권가에서는 최근 목표주가를 최고 240만 원선까지 유지하며 100% 이상의 반등 체력을 제시했다.
AI 가속기용 기판과 전장용 적층세라믹콘덴서 공급 부족이 향후 실적 수급의 결정적 변수로 부각됐다.
삼성전기 주봉 차트는 최고가를 경신했던 시점 대비 큰 폭으로 하락해 118만 원선에서 다져지고 있다.
글로벌 정보기술 수요 둔화와 AI 거품론 등의 악재가 주가를 과도하게 짓누른 원인으로 분석된다.
매수가 대비 하락 폭이 커진 개인 투자자들은 원금 회복 가능성을 두고 깊은 고심을 이어가고 있다.
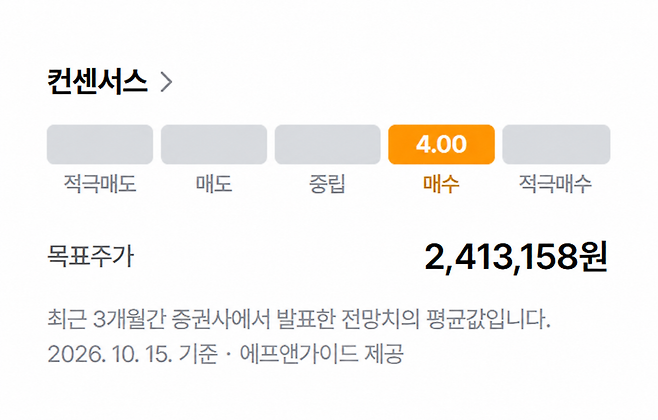
에프앤가이드에 집계된 삼성전기의 목표주가 평균치는 약 241만 원으로 현재 주가 대비 100% 이상 높다.
증권가는 AI 서버용 고부가 패키지기판과 MLCC 판가 인상이 실적 폭증을 이끌 근거라고 전망했다.
기업의 중장기 펀더멘털은 과거 최고가 부근을 가리키고 있어 시장 수급 변수 전환이 주목받고 있다.
주가가 실적의 본질 가치로 수렴한다는 원칙 속에서 기관과 외국인의 자금 유입 타이밍이 핵심이다.
단기적인 시장 변동성 위험이 남아있는 만큼 일시적인 올인 투자는 극도로 주의해야 할 시점이다.
AI 서버 및 자율주행 시장 개화에 따른 분기별 실적 개선세가 다음 거래일 이후 주가를 가를 기준이다.
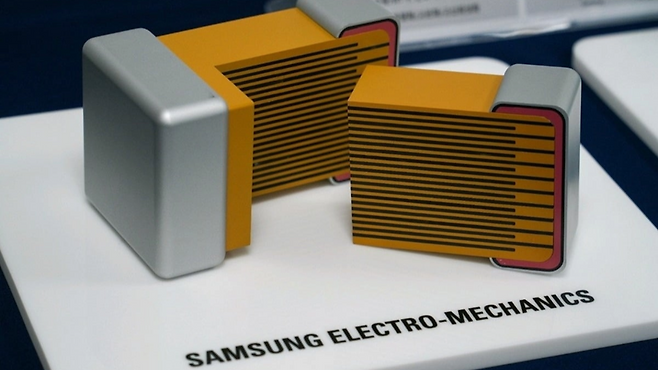
증권가가 제시한 240만 원대 목표가는 삼성전기의 강력한 고부가 기판과 MLCC 체력을 반영한 결과다.
다만 외국인과 기관 수급이 실제 매수세로 돌아어서지 않으면 주가의 단기 반등 속도는 더딜 수밖에 없다.
주주들은 AI 서버향 공급 확대와 분기별 영업이익 개선 실적을 최우선 확인 기준으로 삼아 대응해야 한다.