코스피 8000 시대에도 랠리에서 비켜난 게임사의 현재 위치와 재평가 조건을 기업별로 살펴봅니다.
넥슨의 개발 자회사 넥슨게임즈 주가가 52주 최저가 부근에 머물고 있다. 20일 종가는 8240원으로 6월26일 기록한 52주 최저가 7860원을 380원 웃도는 수준이다. 2024년 ‘퍼스트 디센던트’ 출시로 실적이 크게 성장했지만 흥행 효과가 약화된 뒤 매출은 줄고 적자가 이어지고 있다. 기존작 매출이 둔화된 가운데 여러 신작의 개발비가 먼저 반영되면서 실적 공백이 길어진 영향이다.
넥슨게임즈는 올해 4분기 ‘던전앤파이터’ 지식재산권(IP) 기반 신작 ‘던파 키우기’를 출시하고 내년에는 ‘프로젝트 RX’를 통해 실적 반등의 계기를 마련할 계획이다.
퍼스트 디센던트 효과 약화…지난해 602억 적자
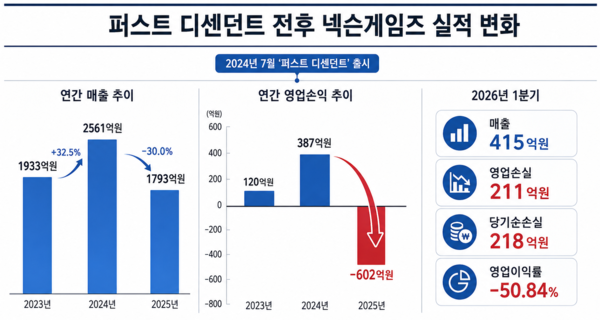
넥슨게임즈의 연결 매출은 2023년 1933억원에서 2024년 2561억원으로 32.5% 증가했다. 같은 기간 영업이익도 120억원에서 387억원으로 늘었다. 2024년 7월 출시된 PC·콘솔 루트슈터 게임 '퍼스트 디센던트'가 글로벌 시장에서 성과를 내면서 외형과 수익성이 함께 개선됐다.
그러나 출시 효과는 오래가지 못했다. 지난해 매출은 1793억원으로 전년 대비 30.0% 감소했고 602억원의 영업손실을 냈다. 2024년 387억원이었던 영업이익이 1년 만에 적자로 돌아서며 영업손익은 989억원 악화됐다.
적자는 올해도 이어졌다. 지난해 3분기 105억원, 4분기 231억원의 영업손실에 이어 올해 1분기에도 211억원의 적자를 냈다. 1분기 연결 매출은 415억원, 당기순손실은 218억원이었다. 영업이익률은 -50.84%로 매출의 절반가량에 해당하는 영업손실이 발생했다.
이런 실적 부진의 이면에는 소수 기존작에 대한 높은 매출 의존도가 있다. 1분기 게임 부문 매출은 약 400억원으로, 'V4'·'블루 아카이브'·'히트2' 등이 포함된 모바일게임이 162억원(40.57%), '서든어택'·'블루 아카이브' PC판·'퍼스트 디센던트' 등이 포함된 온라인 PC·콘솔게임이 236억원(58.95%)이었다. 회사는 주요 게임 5종이 전체 매출의 96%를 차지한다고 설명했다. 기존작의 매출이 둔화될 경우 이를 상쇄할 새 수익원이 아직 본격 가동되지 않은 셈이다.
매출 절반 넘는 개발비…현금 유출 지속
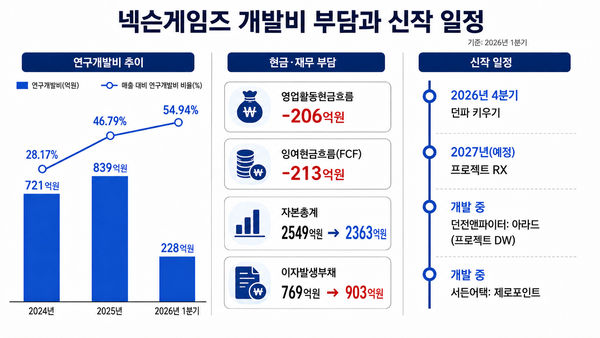
실적 부담이 커진 배경에는 신작 개발비가 있다. 넥슨게임즈가 올해 1분기 집행한 연구개발비는 228억원으로 매출의 54.94%에 달했다. 이 가운데 인건비가 180억원으로 가장 컸고 기타 비용 45억원, 상각비 약 2억원, 위탁용역비 약 1억원이 뒤를 이었다.
매출 대비 연구개발비 비율은 2024년 28.17%에서 지난해 46.79%로 높아진 뒤 올해 1분기 50%를 넘어섰다. 연간 연구개발비도 2024년 721억원에서 지난해 839억원으로 16.3% 늘었다. 퍼스트 디센던트 출시 이후 매출은 줄었지만 후속 프로젝트에 들어가는 개발비는 오히려 늘어난 셈이다.
이 개발비가 곧바로 손익에 반영되는 점이 부담을 키운다. 넥슨게임즈는 DX·DW·RX·로어볼트(LoreVault) 스튜디오와 연구개발센터를 통해 모바일과 PC·콘솔 신작을 개발하고 있는데 연구개발비는 비용으로 즉시 반영되는 반면 신작 매출은 출시 이후에야 발생한다. 개발 프로젝트가 늘거나 일정이 길어질수록 매출 없이 비용만 쌓이는 구조다.
적자는 현금흐름에도 영향을 미쳤다. 올해 1분기 영업활동현금흐름은 -206억원, 잉여현금흐름(FCF)은 -213억원이었다. 지난해 말 2549억원이던 자본총계는 3월 말 2363억원으로 줄었고 이자발생부채는 852억원에서 903억원으로 늘었다. 신작 출시가 지연될수록 비용이 먼저 쌓이는 기간도 길어지는 만큼, 개발 중인 신작들의 일정 준수가 실적 회복의 전제가 됐다.
순자산이 줄어드는 국면인데도 주가는 장부가치를 웃돈다. 3월 말 주당순자산(BPS) 3757원을 기준으로 한 주가순자산비율(PBR)은 2.19배다. PBR이 1배를 넘는다는 것은 장부가치보다 높은 평가를 받는다는 의미로, 시장이 넥슨게임즈의 개발 역량 자체에는 프리미엄을 매기고 있다는 뜻이다. 다만 적자로 순자산이 줄면 같은 주가에도 PBR은 오르는 만큼 이 배수를 온전히 신작 기대가 반영된 값으로 보기는 어렵다는 분석이다.
던파 키우기 4분기 출격…실적 정상화 노린다
넥슨게임즈가 가장 먼저 내놓을 반등 카드는 '던파 키우기'다. 던파 키우기는 4분기 출시를 목표로 막판 담금질에 한창이다. 다만 출시되더라도 올해 실적에 반영되는 기간은 제한적이다. 단기 적자 폭을 줄이는 역할은 기대할 수 있지만 연간 실적을 온전히 정상화하려면 내년 프로젝트 RX까지 성과가 이어져야 한다.
던파 키우기는 대규모 제작비를 투입한 정통 다중접속역할수행게임(MMORPG)이 아니라 접근성을 높인 가벼운 게임으로 개발되고 있다. 이용자 시간을 두고 숏폼과 온라인동영상서비스(OTT)까지 경쟁하는 환경에서 부담 없이 즐기는 게임으로 시장을 공략하겠다는 전략이다.
대형 신작 개발도 병행한다. 넥슨게임즈는 넥슨코리아와 2024년 6월 오픈월드 역할수행게임(RPG) '던전앤파이터: 아라드(프로젝트 DW)' 퍼블리싱 계약을 체결했고 2025년 1월에는 '서든어택: 제로포인트' 퍼블리싱 계약을 맺었다. 같은 던파 IP를 쓰지만 캐주얼 게임인 던파 키우기와 달리 던전앤파이터: 아라드(프로젝트 DW)는 아라드 세계관을 오픈월드로 구현하는 대형 프로젝트다. 최대주주인 넥슨코리아가 지분 60.01%를 보유해 글로벌 유통망을 활용할 수 있지만 넥슨게임즈의 실적은 각 개발작의 출시 시기와 흥행 규모, 수익배분 조건에 좌우된다.
박용현 넥슨게임즈 대표는 올해 6월 넥슨 개발자 콘퍼런스(NDC)에서 “4분기를 목표로 맞추려고 노력하고 있고 현재까지는 가능한 것으로 보고받고 있다”며 “그다음 RX가 나오는 시점에서는 소위 말하는 원상복귀가 되기를 바라고 있다”고 말했다. 주가와 관련해서는 “저희가 할 수 있는 것은 열심히 만들어서 해결하는 수밖에 없다”고 전했다.
최이담 기자
Copyright © 블로터