SK하이닉스 주가가 고점 대비 조정을 받으며 168만 원선까지 내려오자 개인 투자자들의 불안감이 높아지고 있다.
최고점 298만 원을 기록한 이후 주춤하는 모습을 보이자 시장 일각에서는 반도체 상승세가 끝난 것이 아니냐는 우려를 제기한다.
하지만 10월 말 발표될 3분기 성적표를 앞두고 반전 가능성이 거론되면서 주주들의 시선이 급격히 쏠리고 있다.
최근 주가 하락에도 불구하고 외국인 지분율은 49.59%를 유지하며 물량을 단단히 거머쥐는 양상이다.
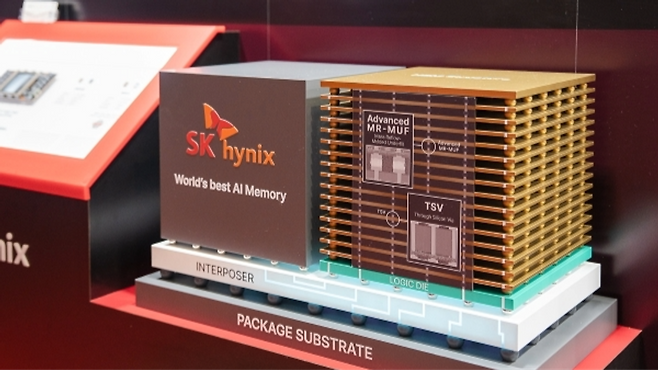
현재 추정 주가수익비율인 PER은 4.79배 수준에 불과해 글로벌 AI 메모리 선도 기업으로서는 이례적인 저평가 상태다.
주당순이익인 EPS 체력 역시 과거와 전혀 다른 레벨로 올라서며 기업의 기초 체력과 주가 간의 괴리가 커졌다.
증권가에서는 현 주가를 기업 가치 대비 크게 낮아진 저평가 매수 기회로 보고 목표주가를 최대 400만 원으로 유지하고 있다.
고성능 고대역폭메모리인 HBM 공급물량이 꽉 차 있고 고부가 D램 가격의 상승세도 꺾이지 않는 흐름이다.
단기적인 환율 하락 변수와 실적 우려 찌라시가 무색하게 주요 기관들은 강력한 매수 의견을 고수하고 있다.
이번 3분기 실적 발표에서 SK하이닉스의 영업이익률이 78%에서 80%에 육박할 것이라는 전망이 힘을 얻고 있다.
제조업에서 보기 드문 80% 수준의 수익성이 수치로 입증되면 시장의 공포 심리는 급격히 회복될 것으로 보인다.
단기 주가 출렁임으로 개미 물량을 털어내는 구간을 지나면 실적에 기반한 강한 반등 랠리가 터질 가능성이 높다.
SK하이닉스를 둘러싼 10월의 핵심 관전 포인트는 168만 원선에서 외국인 수급이 견고하게 유지되는가에 달려 있다.
10월 말 3분기 실적 공시에서 80%에 육박하는 괴물 같은 영업이익률이 확정된다면 저평가 논란은 단숨에 해소될 수 있다.
주가 흔들림에 지레 공포를 느끼기보다 실적 지표와 외국인 지분율 49% 선의 유지 여부를 기준으로 차분히 대응할 때다.