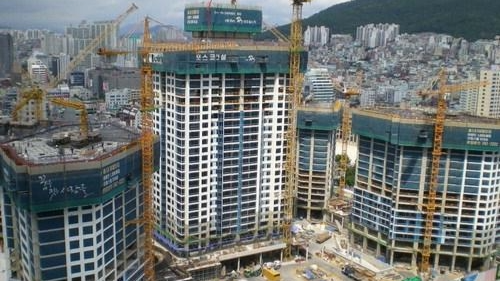
부동산은 오래 가지고 있으면 결국 오른다라는 말은 한때 대한민국 부동산 시장에서 불변의 진리처럼 여겨졌습니다.
하지만 최근 지방 주택시장을 중심으로 이러한 믿음이 심각하게 흔들리고 있습니다.
국토교통부가 발표한 2026년 8월 주택통계에 따르면 8월 말 기준 전국 미분양 주택은 6만 9,134가구로 집계되어 한 달 만에 다시 7만 가구 턱밑까지 치솟았습니다.
특히 전체 미분양의 약 72%가 비수도권에 집중되어 있으며, 완공 후에도 매수자를 찾지 못해 악성으로 분류되는 준공 후 미분양 역시 2만 8,000가구를 넘어서며 은퇴자들의 노후 자산을 압박하고 있습니다.
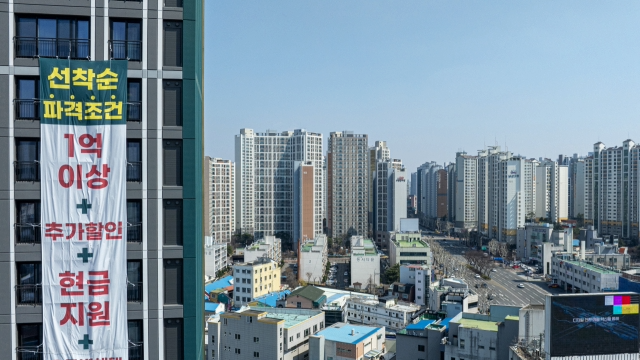
8월 말 기준 전국 미분양 주택은 총 6만 9,134가구로 전월 대비 917가구(1.3%) 증가했습니다.
이 가운데 수도권 미분양은 1만 9,136가구로 소폭 감소한 반면, 비수도권 미분양은 4만 9,998가구로 2.5% 늘어나며 전체 미분양의 약 72%가 지방에 골병처럼 깊숙이 박혀 있는 상황입니다.
특히 전용면적 85㎡를 초과하는 중대형 미분양 역시 1만 4,961가구로 8.8%나 급증해, 단순히 소형 평형의 잔여 물량 문제가 아니라 시장 전반의 수요 침체와 맞물려 있음을 명확히 보여주고 있습니다.
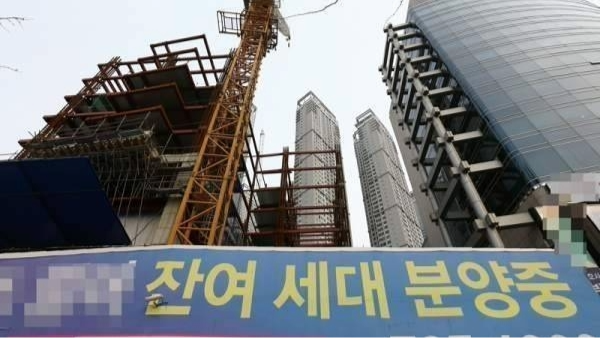
완공 이후에도 아파트를 분양받지 못해 건설사가 떠안고 있는 전국 준공 후 미분양은 8월 말 기준 2만 8,080가구로 집계되었습니다.
7월(2만 9,152가구)에 비해 약 3.7% 감소하기는 했으나 이 중 84%에 달하는 2만 3,711가구가 비수도권에 집중되어 있습니다.
지난 2024년 12월(2만 1,480가구)과 비교하면 1년 8개월 만에 약 30.7% 폭증한 수치입니다.
전체 미분양 증가 속도와 비교할 때 준공 후 물량이 일부 줄어든 곳도 존재하지만, 지방 곳곳에 악성 미분양 재고가 해소되지 못한 채 장기 누적되어 있다는 점은 여전한 리스크입니다.
지방 미분양 사태 속에서도 지역별 회복 속도와 시장 반응은 완전히 엇갈리고 있습니다.
일례로 부산의 경우 8월 준공 후 미분양이 2,969가구로 한 달 새 284가구 줄어들고 전체 미분양도 7,594가구로 감소하는 등 일부 물량이 소진되는 흐름을 보였습니다.
반면 비수도권 전체 미분양 총량은 여전히 늘어나는 등 지역별 편차가 매우 큽니다.
따라서 지방 아파트는 무조건 다 망한다거나 반대로 언젠가는 다 팔리겠지라는 식의 단순한 이분법적 판단은 금물이며, 해당 지역의 실제 수요와 수급 데이터를 낱낱이 해부해 접근해야 합니다.
은퇴 이후 매달 일정한 현금 흐름을 기대하며 지방 아파트나 수익형 주택에 퇴직금을 크게 쏟아부은 60대 은퇴자들에게 가장 큰 위협은 집값 하락 그 자체보다도 현금화의 불가능성입니다.
당장 생활비나 의료비가 필요한 상황에서 매수자가 나타나지 않아 수개월째 거래가 멈춰버린다면, 울며 겨자 먹기로 가격을 급급하게 낮추거나 다른 금융자산을 손실을 감수하며 처분해야 하는 진퇴양난에 빠지게 됩니다.
부동산 자산의 가치만큼이나 중요한 것이 바로 필요할 때 곧바로 현금으로 바꿀 수 있는 환금성인 셈입니다.
지방 아파트나 은퇴 자산용 주택을 보유하고 있거나 매입을 고민하는 60대라면 감정에 의존하기보다 냉정하게 세 가지 생존 지표를 점검해야 합니다.
첫째, 호가가 아닌 최근 3개월 이내의 진짜 실거래가가 얼마나 찍혀 있는지 확인해야 합니다.
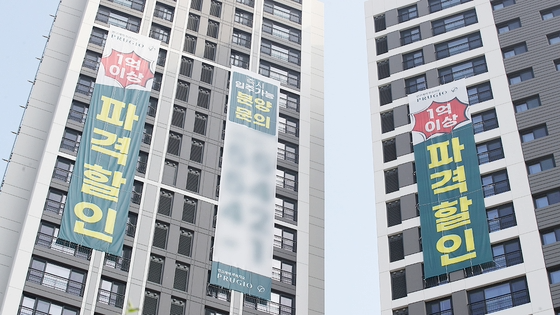
둘째, 내 집 주변 단지에 여전히 미분양 물량이 남아 있거나 파격적인 할인 분양 경쟁이 벌어지고 있는지 철저히 조사해야 합니다.
셋째, 집을 팔지 못하는 최악의 상황을 가정하여 대출 원리금과 세금, 관리비를 포함해 최소 3년 동안 버틸 수 있는 현금 흐름이 내 통장에 확보되어 있는지 숫자로 직접 계산해 봐야 합니다.
Copyright © 본 콘텐츠는 저작권이 보호되며 카카오 운영지침을 준수합니다.