삼성전자를 오래 지켜본 분들이라면 최근 몇 년 동안 답답했던 이유를 잘 아실 겁니다. AI 반도체 시장이 빠르게 커지는 동안 SK하이닉스의 존재감은 강해졌지만, 삼성전자는 HBM 경쟁에서 한발 늦었다는 평가를 받아왔습니다.
그래서 삼성전자 주가를 보면서도 예전처럼 다시 반도체 시장의 중심에 설 수 있을지 의문이 따라붙었습니다. 그런데 2027년을 바라보는 숫자를 하나씩 살펴보면 지금까지와는 조금 다른 그림이 보이기 시작합니다.
2027년 삼성전자가 달라지는 핵심 이유
가장 먼저 눈에 들어오는 것은 HBM입니다. 그동안 삼성전자의 약점으로 꼽혔던 분야인데, 오히려 2027년부터는 삼성전자의 실적을 끌어올리는 핵심 무기가 될 가능성이 커지고 있습니다.
KB증권이 주목한 것도 단순한 판매량 증가가 아닙니다. 삼성전자의 HBM 평균 판매가격이 2027년에는 올해보다 100% 이상 높아질 수 있다는 전망입니다. 가격이 두 배 수준으로 뛸 수 있다는 의미입니다.
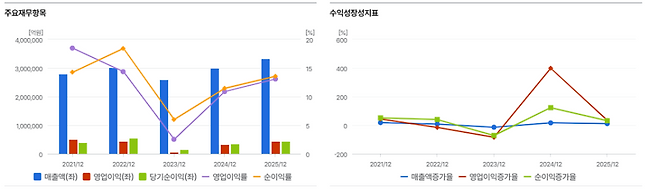
그 중심에는 HBM4가 있습니다. 삼성전자의 HBM4 매출 비중은 올해 약 40%에서 2027년 80% 수준까지 확대될 것으로 예상됩니다. 사실상 HBM 사업의 중심축 자체가 HBM4로 넘어가는 셈입니다.
HBM4 비중 80%가 중요한 진짜 이유
여기서 중요한 부분은 단순히 HBM4를 많이 판다는 것이 아닙니다. 상대적으로 가격이 높은 제품의 비중이 커지면 같은 물량을 판매해도 매출과 이익의 질 자체가 달라질 수 있기 때문입니다.
삼성전자가 지금까지 HBM 경쟁에서 얼마나 빨리 따라잡느냐를 고민했다면, 2027년에는 이야기가 달라질 수 있습니다. 따라잡는 수준을 넘어 HBM이 실제 돈을 얼마나 벌어다 주느냐가 더 중요한 질문이 되는 것입니다.
저는 이 부분이 꽤 큰 변화라고 봅니다. HBM에서 뒤처졌다는 평가가 삼성전자 주가의 할인 요인이었다면, 반대로 HBM4에서 성과가 확인될 경우 시장이 삼성전자를 바라보는 기준도 바뀔 수 있습니다.
HBM 확대가 일반 D램까지 바꾸는 구조
HBM 생산이 늘어나는 것은 일반 D램에도 영향을 줍니다. HBM은 일반 D램보다 웨이퍼를 훨씬 많이 사용하기 때문에 HBM 생산 비중이 높아질수록 범용 D램을 생산할 수 있는 여력은 자연스럽게 줄어들게 됩니다.
실제로 삼성전자의 범용 D램 생산 비중은 2025년 약 73%에서 올해 65%, 2027년에는 59%까지 낮아질 것으로 예상되고 있습니다. 단순한 제품 믹스 변화로만 보기 어려운 이유가 여기에 있습니다.
삼성전자는 상대적으로 가격이 높은 HBM 판매를 늘리면서 수익성을 높일 수 있고, 동시에 범용 D램 공급이 줄면서 일반 메모리 가격에도 긍정적인 영향을 줄 가능성이 생깁니다.
예전과 달라진 삼성전자 주가의 관전 포인트
이전까지 삼성전자 투자자들이 가장 많이 했던 질문은 “HBM에서 SK하이닉스를 따라잡을 수 있을까”였습니다. 하지만 2027년을 바라보면 질문 자체가 조금 달라질 수 있습니다.
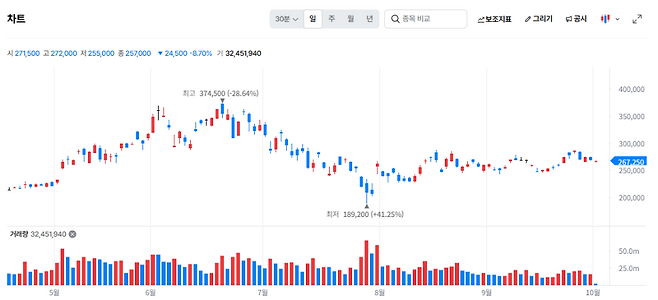
HBM4와 범용 D램을 함께 활용해 얼마나 높은 이익을 만들어낼 수 있느냐가 더 중요해집니다. 결국 삼성전자 주가를 움직이는 것도 기술력에 대한 기대만이 아니라 실제 실적으로 연결되는 숫자입니다.
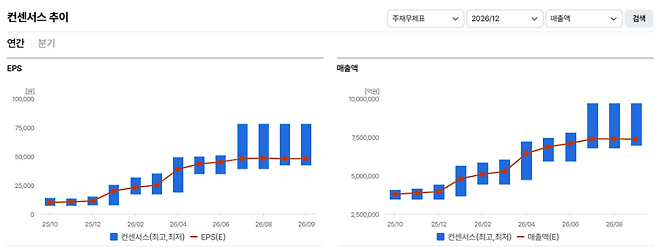
KB증권은 삼성전자의 연간 영업이익이 올해보다 2027년 크게 늘어날 가능성을 제시하고 있습니다. 전망치 자체가 상당히 크기 때문에 지금부터 그대로 믿기보다는 분기별 실적을 확인할 필요가 있습니다.
다시 삼성의 시대라고 말할 수 있을까
그렇다면 제목처럼 정말 ‘삼성의 시대’가 다시 오는 걸까요. 지금 단계에서 그렇게 단정하기에는 아직 확인해야 할 조건이 많습니다. 결국 전망은 전망일 뿐 실제 숫자로 증명돼야 합니다.
HBM4 매출 비중이 예상대로 높아져야 하고, 높은 판매가격이 유지돼야 합니다. AI 투자 열기가 계속 이어지는지도 중요합니다. 메모리 가격이 예상보다 빠르게 꺾인다면 지금의 기대 역시 달라질 수 있습니다.
다만 한 가지는 분명해 보입니다. 삼성전자에 대한 시장의 질문이 조금씩 바뀌고 있다는 점입니다. 예전에는 HBM 경쟁에서 뒤처졌다는 이야기가 중심이었다면 이제는 HBM4로 얼마나 많은 이익을 낼지가 관심사가 되고 있습니다.
결국 2027년은 숫자로 증명해야 한다
삼성전자 주가가 2027년부터 달라질 수 있다는 이야기가 나오는 이유도 여기에 있습니다. HBM4 비중 확대와 판매가격 상승, 범용 D램 공급 감소, 실적 개선 가능성이 하나의 흐름으로 이어지고 있기 때문입니다.
저는 2027년이 삼성전자에 꽤 중요한 전환점이 될 가능성이 있다고 봅니다. ‘삼성의 시대가 다시 온다’고 미리 결론 내리기보다는 지금까지 약점이었던 HBM이 실제 실적의 무기로 바뀌는지를 지켜봐야 합니다.
결국 시장이 확인하려는 것도 어렵지 않습니다. 지금 쌓이고 있는 기대가 실제 매출과 영업이익으로 찍히느냐입니다. 그 숫자가 하나씩 확인되기 시작한다면 삼성전자 주가를 바라보는 시장의 평가도 지금과는 꽤 달라질 수 있습니다.
Copyright © 주식사령관