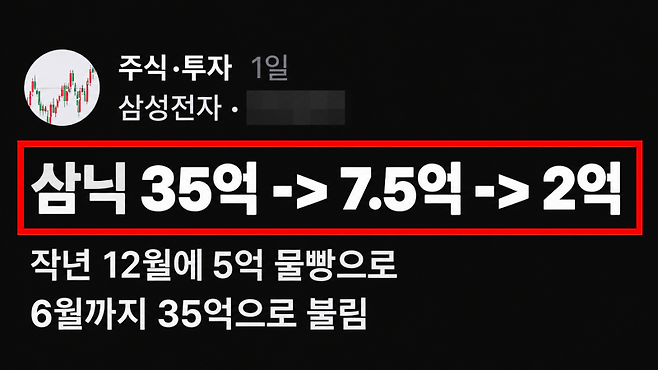
반도체 주식 투자로 평가액 35억 원을 달성했던 직장인이 레버리지 투자 실패로 주식 잔액이 2억 원까지 감소한 사연을 밝혔다.
초기 현물 매매로 높은 수익률을 기록했으나 동료들과의 성과급 격차 및 조급함으로 차입 비중을 급격히 끌어올린 것이 화근이었다.
두 차례 증시 급락장에서 반대매매 위험에 몰리며 대다수 주식을 처분하게 된 원인과 수급상 교훈을 단계별로 살펴볼 필요가 있다.
현물 투자 성과와 레버리지 유혹의 시작
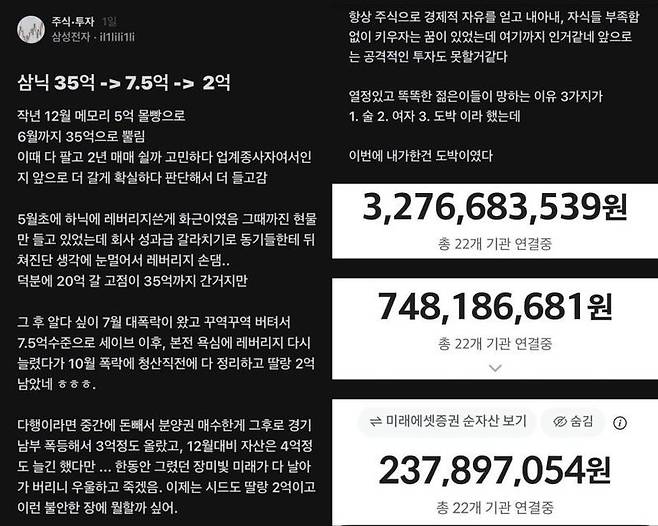
작성자는 지난해 12월 5억 원의 자금으로 메모리 반도체 종목을 매수해 올해 6월 평가액을 35억 원까지 불리는 데 성공했다.
업계 종사자로서 추가 상승을 확신한 가운데 직장 내 성과급 지급 격차에 따른 상대적 박탈감이 차입 투자를 부추겼다고 고백했다.
자기자본 중심에서 빌린 돈을 활용한 과도한 레버리지로 투자 방식을 전환하면서 증시 변동성에 노출되는 위험 기준이 치솟았다.
두 차례 급락장과 반대매매 청산 위험
지난 7월 반도체업종 주가가 급락하자 평가액은 7억 5000만 원까지 크게 줄어들며 1차 손실을 기록하게 됐다.
손실 회복을 노리고 차입 규모를 다시 늘렸으나 10월 추가 폭락이 이어지자 강제청산 직전에 보유 주식을 전량 매도했다.
결국 주식 계좌에는 2억 원만 남게 되었으며 빚을 활용한 매매는 하락장에서 자발적 매도 타이밍을 박탈한다는 사실이 입증됐다.
전체 자산 손익과 시장 변동성의 교훈
투자 과정에서 일부 자금을 인출해 매수한 경기 남부 부동산 분양권에서 약 3억 원의 평가이익이 발생한 점은 불행 중 다행이었다.
초기 투자금 5억 원 대비 전체 자산은 약 4억 원 늘어났으나 고점 대비 막대한 수급 평가 손실로 심리적 타격이 가중됐다.
전문가들은 변동성이 큰 반도체 시장에서 과도한 차입은 주가가 반등하더라도 상승 결실을 누리지 못하게 만드는 치명적 요인이라고 지적한다.
삼성전자 주식으로 35억 원을 기록했던 이번 사례는 레버리지 투자가 가져오는 구조적 위험성과 수급 대응의 한계를 극명히 보여준다.
개인 투자자는 단순히 종목의 최고 평가액이나 수익률에 현혹되지 말고 차입 비율과 담보 유지 조건을 가장 먼저 점검해야 한다.
시장이 흔들릴 때 자산을 지키는 핵심은 최고가를 맞히는 것이 아니라 강제청산에 내몰리지 않고 버틸 여유를 확보하는 데 달려 있다.