계양전기가 중장기 자금조달을 목적으로 전환사채(CB) 발행을 구상하는 것으로 나타났다. 올해 자본 확충과 공장 매각까지 결정했지만 생산거점의 재편과 로보틱스 투자가 이어지는 만큼 중장기 자금 수요에도 대비하려는 움직임으로 풀이된다.
유증·공장 매각 이어 CB 발행 가능성
23일 계양전기에 따르면 중장기 자금조달 방안으로 CB(전환사채) 발행을 검토하고 있다. 구체적인 발행 규모와 시기는 아직 정해지지 않았지만 향후 자금 수요에 대비해 추가 조달 가능성을 열어두고 있는 것으로 알려졌다.
계양전기는 올해 30년 만에 유상증자에 나설 만큼 자금 확보가 절실한 상황이었다. 4년 연속 영업손실로 자본이 바닥을 드러내면서 자체적인 재무 개선만으로는 버티기 어려워진 탓이다. 계양전기가 주주들에게 자본 확충을 요청한 것은 1996년 이후 처음이다.
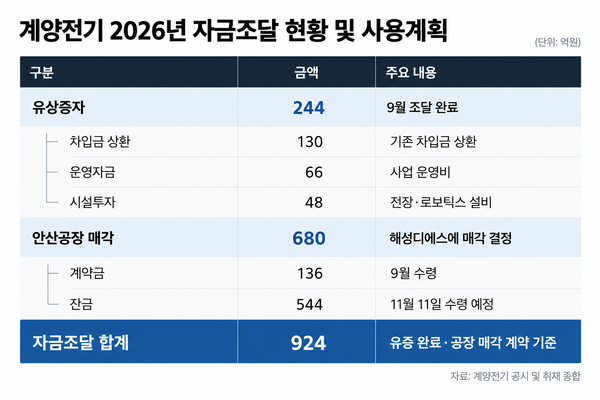
당시 실권주 일반공모에는 모집 물량의 22배가 넘는 청약이 몰리면서 신주 820만주가 모두 소화됐다. 그러나 주가 하락으로 신주 발행가격이 낮아진 탓에 실제 조달액은 당초 계획보다 40% 줄어든 244억원에 그쳤다. 청약 흥행에도 자금 확보 규모는 기대에 미치지 못한 것이다.
계양전기는 이후 안산공장 매각까지 결정하며 추가 유동성 확보에 나섰다. 처음 유상증자 계획을 밝힌 5월만 해도 공장 처분까지는 검토하지 않았지만 예상보다 적은 자금을 확보하면서 자산 매각으로 눈을 돌렸다. 매각 상대는 계열사인 해성디에스로 거래금액은 680억원이다. 이번 유상증자와 공장 매각을 합친 자금조달 규모는 924억원에 달한다.
문제는 확보한 재원 대부분이 투자보다는 빚을 갚는 데 쓰일 예정이라는 점이다. 유상증자로 마련한 244억원 가운데 시설투자에 직접 배정된 금액은 48억원이다. 나머지 196억원은 차입금 상환과 운영자금으로 사용할 계획이다.
안산공장 매각대금 680억원도 차입금 상환 등 재무구조 개선에 활용할 방침이다. 이미 예정된 투자에 재원이 배정된 만큼 향후 신규 사업에 필요한 자금이 늘어나면 추가 조달이 필요할 수 있다. 계양전기가 유상증자와 자산 매각에 이어 CB 발행 가능성까지 열어둔 이유를 엿볼 수 있는 대목이다.
CB 역시 부담 없는 선택지는 아니다. 신규 주식을 즉시 발행하지 않고 자금을 확보할 수 있지만 주식으로 전환되지 않으면 채권 상환 부담이 남는다. 반대로 전환이 이뤄지면 기존 주주의 지분율이 낮아진다. 계양전기로서는 향후 발행 조건에 따라 재무 부담과 주주가치 희석 가능성을 함께 따져봐야 한다는 숙제를 안고 있다.
설비 이전·로보틱스 주목…추가 유증엔 선긋기
추가 자금이 필요한 이유는 생산거점 재편 과정에서도 엿볼 수 있다. 계양전기는 안산공장에서 생산하던 전동공구를 중국 소주공장으로 소형 엔진을 국내 외주업체로 옮겼다. 로보틱스 설비도 내년 상반기까지 천안공장으로 이전할 계획이다.
기존 공장의 생산 여력도 넉넉하지 않다. 올해 1분기 천안공장과 소주공장의 가동률은 각각 91.5%, 98.9%에 달했다. 향후 신규 수주가 늘어나면 생산능력 확충을 위한 추가 투자가 필요할 수 있다.
신사업에 투입할 자금도 만만치 않다. 계양전기는 현대트랜시스에 공급하는 모베드용 DnL 모듈 양산을 위해 설비투자를 이어가고 있다. 하지만 로보틱스 사업이 본격적으로 이익을 내기까지는 시간이 필요하다. 회사는 올해 20억원, 내년 24억원의 영업손실을 예상하고 있다. 흑자전환 목표 시점은 2028년으로 예상 영업이익은 18억원이다.
다만 계양전기는 당장 추가 유상증자를 추진할 계획은 없다는 입장이다. 최대주주인 해성산업으로부터 추가 출자나 자금 지원을 받는 방안도 검토하지 않고 있다. 유상증자를 마무리하고 안산공장 매각까지 결정한 만큼 당분간 기존 자금조달 계획에 집중하겠다는 취지다.
계양전기 관계자는 "현재 추가 유상증자 계획은 없으며 최대주주의 자금 지원도 검토한 바 없다"고 밝혔다. 이어 "공장 매각으로 당초 유상증자 계획보다 많은 재원을 마련할 수 있게 된 만큼 우선 재무구조 개선에 집중할 것"이라고 덧붙였다.
김나영 기자
Copyright © 블로터