청년주택드림 청약통장 소득기준 5000만→7000만원 완화 추진
최대 연 4.5% 금리·소득공제 혜택…가입자 감소세 되돌릴 수 있을까
한때 내 집 마련의 필수품으로 여겨졌던 청약통장의 인기가 식고 있습니다. 신규 아파트를 분양받으려면 청약통장이 필요하지만, 높아진 분양가격과 자금 부담 등으로 청약에 대한 관심이 예전 같지 않기 때문입니다. 정부는 청년층의 가입 문턱을 낮추며 청약통장 활성화에 나섰습니다.
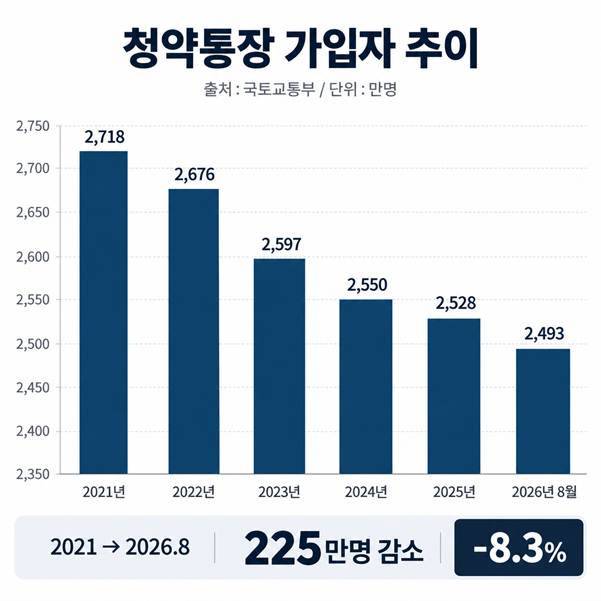
국토교통부에 따르면 전국 청약통장 가입자는 2021년 2718만명에서 올해 8월 2493만명으로 감소했습니다. 약 4년 8개월 만에 225만명(8.3%)이 줄어든 것입니다. 2022년 2676만명, 2023년 2597만명, 2024년 2550만명, 2025년 2528만명으로 해마다 감소했고 올해도 하락세가 이어지고 있습니다.
이런 상황에서 정부가 청년주택드림 청약통장의 가입 소득기준을 높이기로 했습니다. 국토교통부는 12일 청년주택드림 청약통장의 연 소득기준을 기존 5000만원 이하에서 7000만원 이하로 완화한다고 발표했습니다. 10월 중 관련 고시를 개정할 계획입니다.
이번 조치는 9월 21일 발표한 '주거안정플랜'의 후속 대책입니다. 청약통장 가입자가 줄어드는 상황에서 가입 대상을 넓혀 청년층의 내 집 마련 준비를 지원하려는 취지입니다.
연봉 7000만원도 가입…청약통장 혜택 얼마나 늘어나나
청년주택드림 청약통장은 2024년 도입된 청년 전용 청약상품입니다. 일반 주택청약종합저축보다 높은 금리를 제공하면서 주택 청약에 필요한 가입기간과 납입실적도 쌓을 수 있도록 설계됐습니다.
가입 대상은 만 19~34세 무주택 청년입니다. 기존에는 연 소득이 5000만원을 넘으면 가입할 수 없었지만, 이번 개편으로 7000만원 이하까지 가입 대상이 넓어질 예정입니다. 기존 일반 청약통장을 보유한 청년도 새로운 소득기준 등 가입 요건을 충족하면 청년주택드림 청약통장으로 변경할 수 있습니다.
가장 큰 장점은 금리입니다. 청년주택드림 청약통장의 최고 금리는 연 4.5%로, 일반 주택청약종합저축보다 1.4%포인트 높습니다. 다만 가입기간이 2년 이상이어야 하고, 무주택 기간에 한해 납입원금 5000만원까지 최대 10년 동안 우대금리를 적용합니다.
세제 혜택도 있습니다. 일정 요건을 충족하면 연간 납입금액 300만원까지 40%를 소득공제 받을 수 있습니다. 연간 300만원을 납입했다면 최대 120만원을 과세 대상 소득에서 공제하는 방식입니다. 120만원을 현금으로 돌려받는다는 의미는 아닙니다.
주의할 점은 가입조건과 세제 혜택의 적용조건이 다르다는 것입니다. 소득공제는 총급여와 무주택 세대 여부 등 별도 요건을 충족해야 합니다. 이자소득 비과세 역시 근로소득 3600만원 이하 또는 사업소득 2600만원 이하 등 더 엄격한 기준이 적용됩니다. 가입 대상에 포함됐다고 모든 혜택을 자동으로 받는 것은 아닙니다.
정부는 청약통장 외에도 주거지원제도의 소득기준을 완화할 방침입니다. 10월 중 디딤돌·버팀목 등 주택도시기금 대출의 소득요건을 완화하고, 2027년부터는 청년월세 지원과 전세보증금반환보증 보증료 지원 대상도 확대할 계획입니다.
가입 혜택 늘어도…분양받을 여건은 여전히 숙제
정부가 청약통장의 가입 문턱을 낮추는 것은 청년층이 청약시장에 참여할 기회를 넓힌다는 점에서 의미가 있습니다. 기존에는 소득기준을 초과해 우대상품을 이용하지 못했던 청년도 앞으로는 더 높은 금리 혜택을 받으며 청약을 준비할 수 있기 때문입니다.
다만 청약통장 가입자가 줄어드는 문제를 금리와 가입조건만으로 해결하기는 쉽지 않습니다. 청약통장의 본래 목적은 새 아파트를 분양받는 데 있습니다. 저축 혜택이 좋아지더라도 실제 아파트를 분양받을 여력이 없다면 통장을 유지할 유인이 크지 않을 수 있습니다.
분양가격은 이러한 부담을 보여주는 대표적인 지표입니다. 주택도시보증공사(HUG)에 따르면 올해 8월 기준 서울 민간아파트의 최근 1년간 평균 분양가격은 3.3㎡당 6287만원입니다. 전용 84㎡ 아파트를 분양받는다고 가정하면 상당한 자금이 필요합니다. 청약에 당첨되더라도 계약금과 중도금, 잔금을 마련해야 하는 만큼 통장 가입과 실제 주택 구입 사이에는 차이가 있습니다.
청약 당첨 가능성도 별개의 문제입니다. 민영주택 가점제에서는 무주택기간과 부양가족 수, 청약통장 가입기간 등이 당첨에 영향을 미칩니다. 공공분양에서는 공급 유형에 따라 납입횟수와 인정금액 등이 중요합니다. 통장에 가입하거나 우대금리를 적용받는다고 당첨 확률까지 높아지는 것은 아닙니다.
이번 개편이 전체 청약통장이 아닌 청년주택드림 청약통장에 한정된다는 점도 고려해야 합니다. 전체 가입자 225만명 감소를 특정 연령층의 가입조건 완화만으로 되돌릴 수 있을지는 지켜봐야 합니다.
정부도 청약통장 가입자에 대한 추가 혜택 강화 방안을 검토하고 있습니다. 청약통장이 주택 청약을 위한 자격을 갖추는 수단인 동시에 청년층의 자산 형성을 돕는 저축상품으로서 경쟁력을 높이겠다는 구상입니다.
결국 이번 개편의 성과는 가입 대상 확대가 실제 가입자 증가로 이어지는지에 달려 있습니다. 더 나아가 수요자가 감당할 수 있는 분양가격과 충분한 청약 기회가 뒷받침돼야 청약통장을 장기간 유지할 동기도 커질 것으로 보입니다.