최근 SK하이닉스 적정주가를 20만 원으로 제시해 논란을 일으킨 애널리스트가 여전히 현재 주가가 심각한 과평가 구간이라고 재차 경고하고 나섰다.
시장에서 형성된 높은 주가가 미래 실적 개선을 지나치게 선반영했으며 메모리 가격 상승 착시에 착각을 일으키고 있다는 주장이 핵심 근거다.
투자자들은 120만 원대 종가 대비 84% 이상 낮은 파격적인 수치 뒤에 감춰진 수급 변수와 실적 지속 가능성을 냉정하게 분석해야 한다.
PBR 3배 돌파와 출하량 정체의 경고
이주완 인더스트리 애널리스트는 SK하이닉스의 주가순자산비율이 3.43배에 달해 과거 1배 안팎이던 역사적 평균을 크게 넘어섰다고 지적했다.
엔비디아처럼 실제 판매물량이 10배 이상 증가한 것이 아니라 생산량 늘림 없이 메모리 단가만 오른 착시 실적이라는 점을 비판했다.
공급 정상화가 이뤄지면 가격이 급락하면서 수년 안에 적자 전환을 우려할 수준으로 이익 체력이 악화할 수 있다는 강력한 경고를 덧붙였다.
영업익 90% 증발했던 2018년의 기억
과거 메모리 반도체 호황기에도 단가 하락과 수급 반전으로 인해 기업 실적이 순식간에 무너졌던 명확한 역사적 선례가 존재한다.
SK하이닉스는 2018년 연간 영업이익 20조 8,000억 원을 기록했으나 고객사 재고 조정이 겹친 2019년에는 2조 7,000억 원대로 급감했다.
기술력이나 생산 시설이 사라지지 않더라도 D램 평균판매가격이 하락하면 영업이익이 고점 대비 10분의 1 수준까지 토막 날 수 있음을 보여준다.
범용 D램과 다른 HBM 생태계의 반론
하지만 현재 반도체 시장은 고대역폭메모리인 HBM을 중심으로 체질이 바뀌어 2018년과 동일한 궤적을 그리지 않는다는 반론도 팽팽하다.
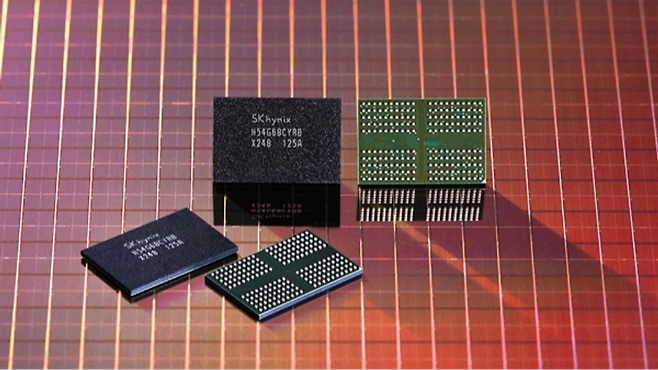
HBM은 고객사 맞춤형 장기 공급계약을 기반으로 생산이 진행되므로 범용 D램의 가격 변동성에 직접적인 노출 위험이 훨씬 적은 편이다.
결국 범용 메모리 단가 하락이 현실화되더라도 SK하이닉스의 고성능 제품 출하량과 수익성이 유지된다면 이익 급감 폭은 제한적일 수 있다.
SK하이닉스를 향한 20만 원 주가 거품론은 메모리 단가 하락 시 벌어질 이익 급감 가능성을 짚어낸 냉혹한 수급 경고 신호로 풀이된다.
주가의 향방은 단순한 PBR 수치 비교보다 HBM4 등 차세대 AI 메모리의 실제 출하량과 D램 평균판매가격의 유지 여부에 달려있다.
투자자는 분기별 영업이익률과 공장 가동률 지표를 정밀하게 점검하며 메모리 가격 조정기에도 이익을 방어할 수 있는지 확인해야 한다.