삼성전자 주가를 둘러싸고 증권가에서 현재 주가의 두 배에 달하는 파격적인 목표주가가 제시됐다.
대신증권은 반도체 상승 사이클의 지속력이 강화되고 있다며 목표가 56만 원을 그대로 유지했다.
시장의 과장이라는 시선과 패러다임 전환이라는 분석이 대립하며 투자자 관심이 집중되고 있다.
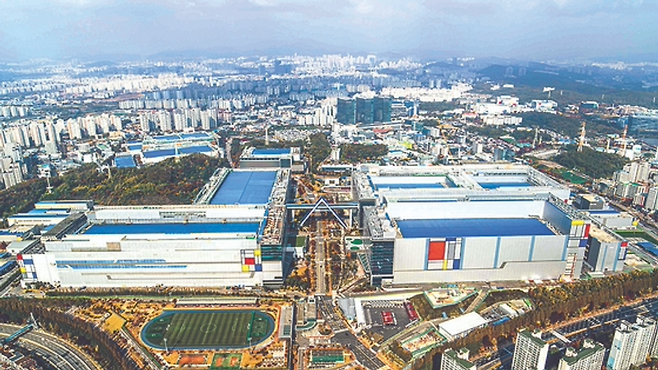
수급 격차 확대와 상승 사이클 지속
증권가가 제시한 근거의 핵심은 메모리 반도체 공급보다 수요가 훨씬 가파르게 증가한다는 점이다.
내년도 수요 협상 과정에서 다수 고객사가 예상치를 넘어서는 구매 물량을 먼저 제시하고 있다.
생산능력이 제한된 상황에서 구매 경쟁이 심화되면 단기 반도체 가격의 상한선이 크게 높아진다.
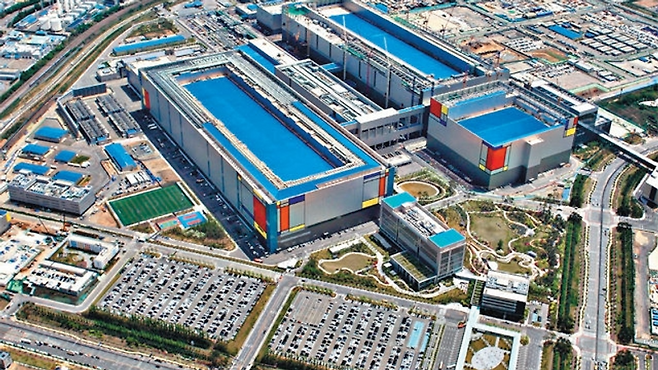
5년 장기계약 확보와 HBM 경쟁력 강화
삼성전자는 연장 옵션 기반의 장기계약을 통해 총 5년간의 안정적인 수요 가시성을 확보 중이다.
차세대 공정 수율이 빠르게 안정되면서 고대역폭메모리의 원가 구조 역시 눈에 띄게 개선됐다.
판가 상승과 원가 절감이 동시에 이뤄지며 HBM 시장 내 점유율 확대를 이끌고 있다는 분석이다.
실적 검증과 주주환원 정책의 관전 포인트
다만 증권가 일각에서는 메모리 경기 피크아웃 우려를 제기하며 목표주가를 하향하기도 했다.
제시된 목표가가 현실화되려면 제한된 공급 속에서 HBM 강세가 지속되는지 증명돼야 한다.
향후 발표될 자사주 매입과 소각 등 적극적인 주주환원 정책의 구체적 향방도 핵심 변수다.
삼성전자 목표주가 56만 원은 메모리 반도체 시장의 구조적 변화에 기인한 파격적 수치다.
투자자는 단순한 기대감에 의존하기보다 향후 분기 실적에서 HBM 공급 물량을 직접 확인해야 한다.
수급 불균형과 주주환원 확대가 실제 이익으로 입증되는 시점이 주가 향방을 결정할 기준이다.