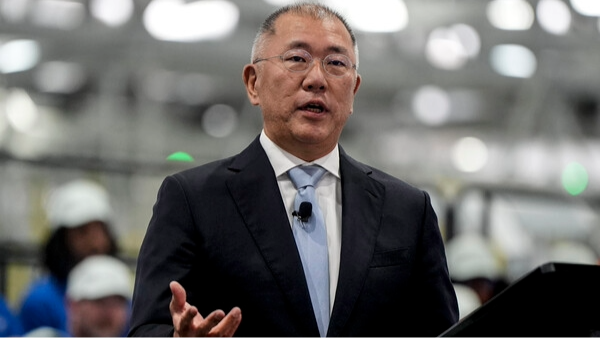
상반기 휴머노이드 로봇 사업에 대한 기대감으로 고공 행진하던 현대차 주가가 하반기 들어 34만 원대까지 급락했다.
증권가가 최고 120만 원의 목표주가를 제시하며 치솟았던 주가는 최근 본업인 자동차 부문의 실적 우려로 상승 동력을 잃었다.
미래 성장 동력인 로봇 자회사의 조기 상장 기대가 약해진 상황에서 본업의 생산 차질이 주가의 발목을 잡는 모양새다.
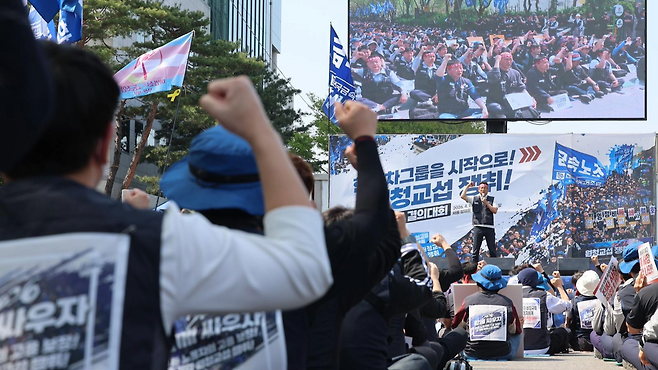
노조 파업에 5만 5천 대 생산 차질
현대차의 3분기 영업이익 추정치는 노조 파업 영향으로 전년 동기 대비 감소한 2조 4,000억 원 안팎에 그칠 전망이다.
증권가는 7~8월 진행된 임금 협상 파업으로 인해 약 5만 5,000대에 달하는 차량 생산 차질이 발생한 것으로 분석했다.
명절 연휴에 따른 조업일수 감소와 상반기 원자재 가격 상승분의 제조원가 반영도 수익성에 상당한 부담을 가했다.
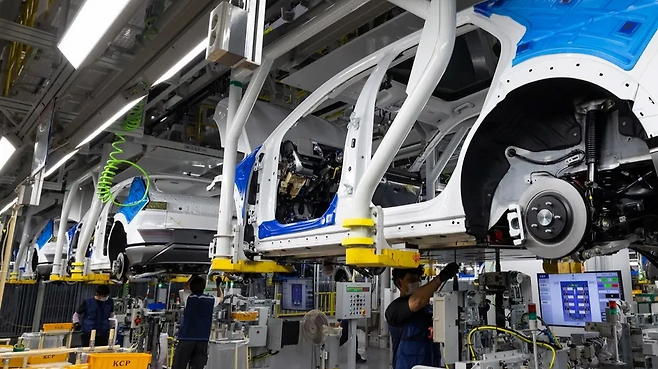
공장 가동률 하락과 고정비 부담
생산량이 줄어들더라도 설비 유지비와 인건비 등 고정비는 지속해서 발생해 차량 한 대당 제조 원가 부담을 키웠다.
실제로 현대차의 연결 대상 공장 가동률은 지난해 92% 수준에서 올 3분기 80%대 초반까지 떨어진 것으로 추정된다.
미래 로봇 가치보다 당장 벌어들일 자동차 사업의 현금 창출 능력이 둔화하자 주요 증권사들은 목표주가를 잇달아 낮췄다.
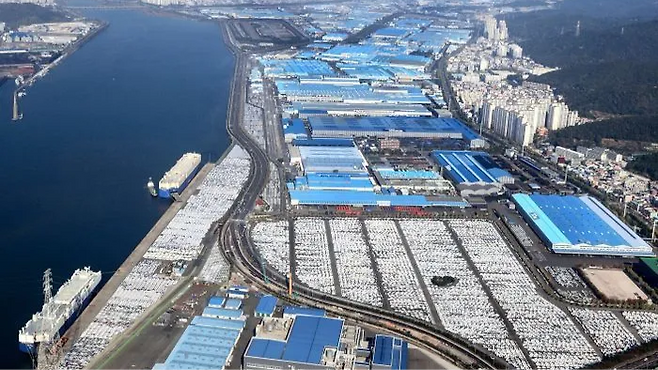
4분기 생산 정상화와 신차 효과가 변수
단기 주가 낙폭이 크다고 해서 무작정 저가 매수에 나서기보다 공장 가동률의 정상화 여부를 먼저 확인해야 한다.
4분기에는 파업 종료에 따른 특근 확대와 함께 그랜저 하이브리드, 싼타페 등 고수익 신차 라인업의 이연 판매가 결정적이다.
밀린 출하 물량이 실제 판매로 연결되어 4분기 실적 반등을 이끌어낼 수 있는지가 주가 재평가의 핵심 기준이 된다.
현대차의 120만 원 목표가는 로봇 기술의 장기 성장성과 본업의 견조한 이익 체력이 동시에 작동할 때 가능한 수치이다.
현재 상황에서는 단순 주가 낙폭에 의존하기보다 파업 이후 4분기 공장 정상 가동률과 신차 판매 믹스 개선을 검증해야 한다.
로봇이라는 장기적 호재를 받쳐줄 자동차 본업의 현금 창출 능력이 실적으로 증명되는 시점을 확인하며 접근할 필요가 있다.