SK렌터카가 모회사 카리나모빌리티서비시스를 흡수한다. 부채비율이 700%를 웃도는 SK렌터카가 차입금이 없는 카리나와 한 몸이 된다는 점에서, 그리고 일반적인 구도와 달리 자회사가 모회사를 삼키는 역합병이란 측면 등이 눈길을 끈다.
특히 2년여 전 사모펀드 운용사(PEF) 어피니티에쿼티파트너스가 SK렌터카를 인수한 뒤 나온 결정인 만큼 투자금 회수(엑시트) 전략을 위한 사전 작업일 수 있다는 관측도 나온다.
19일 금융감독원 전자공시시스템에 따르면 SK렌터카는 이달 14일 지분 100% 모회사인 카리나를 무증자 방식으로 흡수합병하기로 결의했다. SK렌터카가 존속법인, 카리나가 소멸법인이며 합병 신주를 찍지 않는 무증자 합병으로 진행된다. 공시에 합병 대가는 별도로 적히지 않았다.
카리나는 어피니티가 2024년 SK렌터카를 인수하며 세운 지주사다. 당시 SK네트웍스가 보유하던 SK렌터카 지분 100%를 넘겨받은 주체가 카리나였고, 인수 규모는 8200억원으로 알려져 있다. 그해 4월 우선협상대상자 선정을 거쳐 8월 절차가 마무리됐고, 이후 SK렌터카는 비상장사로 전환됐다.
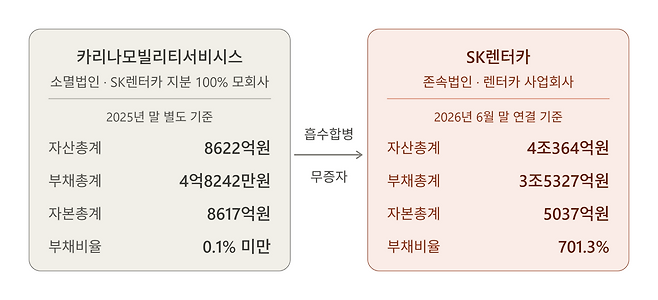
소멸하는 카리나는 SK렌터카 주식을 담아두는 것 말고는 별도의 사업 실체가 없는 껍데기 회사에 가깝다. 자산총계 8622억원에 부채는 4억원대에 불과해, 자산의 사실상 전부가 자본으로 채워져 있다.
반면 존속하는 SK렌터카는 부채가 자본의 7배를 웃돈다. 통상 빚 없는 쪽이 빚 많은 쪽을 품는 것과 반대로, 부채를 잔뜩 안은 자회사가 무차입 모회사를 삼키는 구도가 되는 셈이다. SK렌터카의 올해 상반기 말 연결 기준 자산총계는 4조364억원이며, 부채총계는 3조5327억원, 자본총계는 5037억원이다. 부채비율은 701.3%, 유동비율은 18.1%에 머물렀다.
그간 SK렌터카의 자금조달 환경은 녹록하지 않았다. 2021년 45-2회차 3000억원과 46-2회차 1500억원 공모채의 확정금리는 각각 1.916%와 1.913%였지만, 2022년 50-1회차 1000억원은 6.106%까지 뛰었다.
이후에도 저금리 시절로 돌아가지는 못했다. 2023년 55-1회차 공모채 2400억원은 4.37%, 2024년 56-1회차 3000억원과 58-2회차 4000억원은 각각 4.246%와 4.084%에 발행됐다. 신용등급도 A와 A+를 오간 끝에 2024년 마지막 발행에서는 A였다.
무엇보다 이번 구조 개편은 어피니티가 인수한 이후 SK렌터카가 처음 내놓은 굵직한 재무 결정이라는 점에서 무게가 가볍지만은 않다. 비상장 전환 이후 공모 조달 기록은 끊겼고, 2024년부터 올해까지 이사회 결의 기준 자금조달·자본거래 이력도 이번 합병 결정 1건뿐이다.
역합병 구도를 택한 배경에는 어피니티의 엑시트 전략이 자리하고 있다는 해석이다. 카리나는 인수 당시 지분을 담기 위해 세운 중간 지주회사일 뿐이어서 어피니티가 SK렌터카를 계속 끌고 갈 생각이라면 굳이 지금 없앨 이유가 크지 않기 때문이다. 반대로 매각이든 재상장이든 엑시트를 염두에 둔다면 지주회사 한 층을 걷어내야 잠재 인수자가 사업회사를 곧바로 들여다볼 수 있고, 거래 구조도 그만큼 단순해진다.
카리나 자체에 인수금융이 잡혀 있지 않은 만큼 SK렌터카에 새로 얹히는 빚은 없다. 인수 주체의 차입금을 사업회사에 떠넘기기 위해 합병을 택하는 사례와는 궤를 달리한다는 평가가 나오는 이유다. 인수 후 2년 만에 지배구조부터 손대는 셈이어서, 재무 부담을 옮기려는 목적보다는 매각을 앞두고 거래 구조를 미리 정리해 두려는 의도에 무게가 실리는 모습이다.
실적은 개선세다. 올해 상반기 연결 기준 매출액은 7807억원으로 전년 동기 대비 8.6% 늘었다. 같은 기간 영업이익은 920억원으로 24.1%, 당기순이익은 249억원으로 28.2% 증가했다.
다만 지분 상계 소거 뒤 실제 자본 확충 효과가 얼마나 남을지는 열려 있다. 카리나 자산의 대부분을 차지하는 SK렌터카 지분은 합병 과정에서 상계·소거 대상이 되는 만큼, 실제 자본 확충 효과가 얼마나 남을지는 합병 후 판가름 날 것이란 관측이다.
금융투자업계 관계자는 "지배구조 개편이 향후 매각을 염두에 둔 신호로 해석될 수는 있다"면서도 "다만 합병만으로 매각이 임박했다고 보기는 어렵고, 실제 매각 시점은 시장 상황과 기업가치 등을 고려해 운용사가 결정할 것"이라고 말했다.
이채연 기자
Copyright © 블로터