SK하이닉스 적정주가가 20만원이라는 비관론이 나오며 투자자들 사이에서 논쟁이 격화되고 있다.
10월 15일 SK하이닉스 주가는 11.06% 급락하며 126만2000원선까지 밀려나 주주들을 불안하게 만들었다.
외국인 매도세와 시장의 공포감이 커진 상황에서 다음 거래일 수급 향방에 모든 시선이 집중된다.
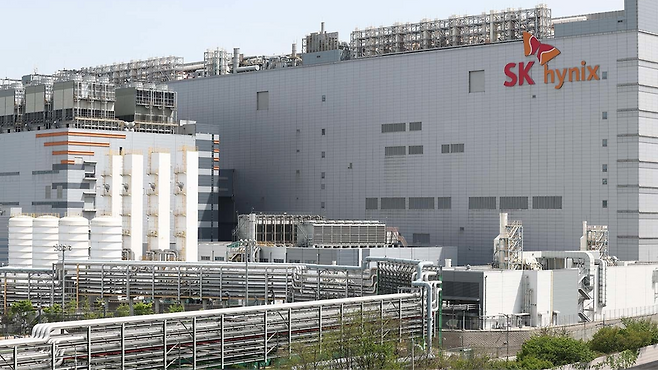
비관론 측은 현재 메모리 업황 호조가 인위적인 생산 조절로 만들어진 착시일 수 있다고 진단한다.
과거 2018년 연간 영업이익 20조원대에서 2019년 2조원대로 급감했던 이익 변동성을 근거로 꼽는다.
수요 증가 속도가 둔화되고 공급이 정상화되면 높은 영업이익률이 급격히 낮아질 수 있다는 지적이다.
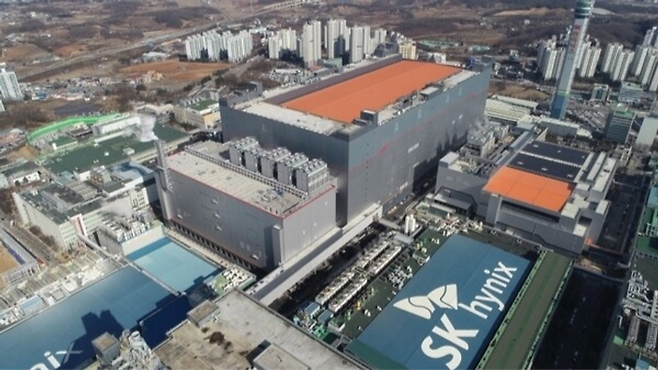
반면 증권가에서는 최근의 주가 폭락을 기업 기초체력 악화보다 과도한 심리 위축으로 분석한다.
SK증권은 SK하이닉스의 12개월 선행 PER이 3.0배 수준까지 떨어져 역사적 저점에 도달했다고 봤다.
인공지능 서버용 고대역폭메모리 수요가 견조한 만큼 현재 주가는 악재를 지나치게 선반영했다는 입장이다.
주주들의 시선은 오는 10월 28일 예정된 SK하이닉스 3분기 실적 콘퍼런스콜로 향하고 있다.
이 자리에서 공개될 HBM 판매 전망과 D램 평균판매가격, 고객사 재고 수준이 반등의 기점이 된다.
장기공급계약의 가격 보장 조건과 실제 구매 의무가 주가 재평가의 핵심 확인 기준이 될 전망이다.
SK하이닉스 적정가 20만원 논란은 단순한 공포감을 넘어 실적의 지속 가능성을 묻는 핵심 변수다.
28일 실적 발표에서 제시될 HBM 출하량과 장기 계약 조건이 외국인 수급 반전의 진짜 기준이다.
주주들은 단기 하락세에 흔들리기보다 메모리 현물 가격과 3분기 확정 실적 수치를 먼저 점검해야 한다.