부부가 집 한 채를 공동명의로 보유하면 종합부동산세 부담을 줄이는 데 유리하다는 인식이 강했습니다.
그런데 올해 정부가 종합부동산세 체계를 손질하면서 부부 공동명의 주택을 둘러싼 셈법도 달라지고 있습니다.
핵심은 실제로 그 집에 거주하느냐입니다.
정부가 9월 1일 국무회의에서 확정한 세법 개정안에는 실거주 1주택자에게는 공제 혜택을 확대하면서, 비거주 공동명의 1주택자의 공제액은 현행보다 낮추는 내용이 담겼습니다.
다만 정부가 8월 초 발표했던 당초안에서 일부 내용은 수정됐습니다.
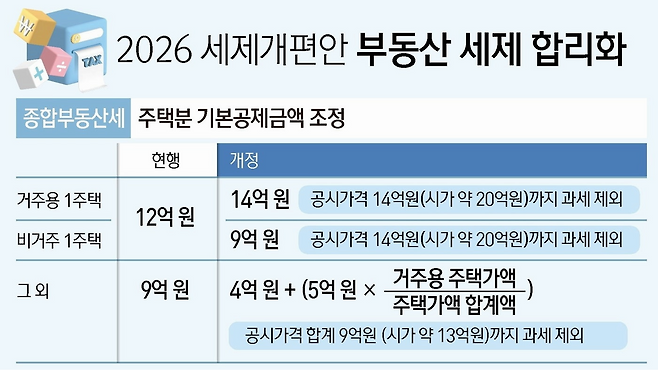
현재 1세대 1주택자의 종부세 기본공제는 공시가격 12억 원입니다.
정부 개정안에서는 실제 거주하는 1세대 1주택자의 기본공제를 14억 원으로 높이기로 했습니다.
공시가격 14억 원 이하라면 기본공제만 놓고 볼 때 종부세 과세 대상에서 벗어나는 구조입니다.
정부가 실거주 주택에 더 많은 공제 혜택을 주려는 이유는 주택을 실제 거주 목적으로 보유하는 사람과 투자·임대 등의 목적으로 보유하는 사람 사이의 세 부담을 차등화하기 위해서입니다.
다만 이 같은 내용은 현재 국회 심사를 앞둔 세법 개정안입니다. 법률 개정이 최종 확정돼 시행돼야 실제 세금에 적용됩니다.
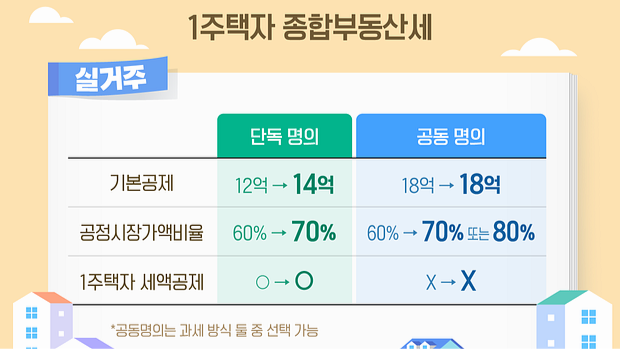
부부가 한 채의 주택을 공동명의로 가지고 있다면 종부세는 부부 각각의 지분을 기준으로 계산되는 구조입니다.
실거주 공동명의 1주택자의 경우 정부 개정안에서도 각각 9억 원씩, 부부 합산 18억 원의 기본공제가 유지됩니다.
단독명의 실거주 1주택자의 기본공제가 14억 원으로 올라가는 것과 비교하면 공동명의가 기본공제 측면에서 여전히 유리할 수 있습니다.
여기에 종부세가 개인별로 과세되기 때문에 과세표준이 부부에게 나뉘는 효과도 있습니다.
논란이 집중되는 부분은 비거주 공동명의입니다.
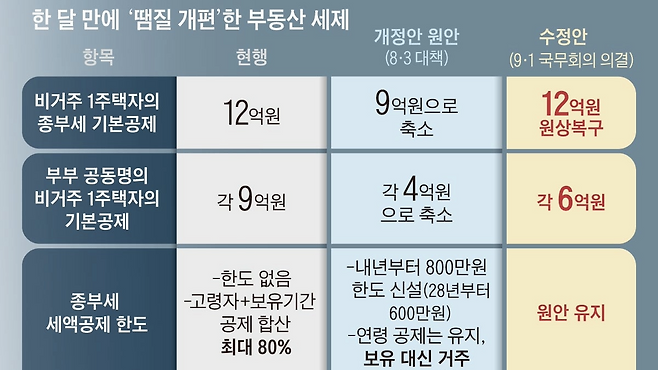
정부의 최종 개정안에서는 비거주 부부 공동명의 1주택자의 기본공제를 1인당 6억 원으로 조정하는 내용이 담겼습니다.
부부 합산으로는 12억 원입니다.
현재 공동명의 1주택자가 각각 9억 원씩 공제받는 것과 비교하면 공제 규모가 줄어드는 셈입니다.
당초 정부가 8월 3일 발표했던 개편안에서는 비거주 공동명의자의 공제를 1인당 4억 원으로 낮추려 했지만, 여론 수렴과 관계부처 협의를 거치면서 6억 원으로 상향됐습니다.
즉 비거주 공동명의에 대한 부담이 당초 계획보다는 완화됐지만, 현행 제도와 비교하면 공제 혜택은 줄어드는 방향입니다.
비거주 1주택자의 경우에도 당초와 최종안 사이에 큰 변화가 있었습니다.
정부는 처음에는 실거주 1주택자의 공제를 14억 원으로 높이는 대신 비거주 1주택자의 공제를 12억 원에서 9억 원으로 낮추는 방안을 내놨습니다.
하지만 이후 이사와 전세 거주 등 현실적인 주거 사정을 고려해야 한다는 의견이 이어졌고, 정부는 최종안에서 비거주 1주택자의 기본공제를 12억 원으로 유지하기로 했습니다.
따라서 현재 확정된 정부 개정안 기준으로는 비거주 1주택자가 무조건 9억 원까지만 공제받는 구조가 아닙니다.
이번 개편에서 주목해야 할 것은 단순히 몇 억 원짜리 집인가만이 아닙니다.
종부세는 시세가 아니라 공시가격을 기준으로 계산하기 때문에 실제 세금은 공시가격과 지분, 주택 보유 형태 등을 함께 따져야 합니다.
예를 들어 시세가 20억 원, 30억 원이라고 해서 일정 금액 이상의 주택이면 모두 똑같은 종부세가 부과되는 것은 아닙니다.
공시가격이 얼마인지, 부부가 각각 몇 퍼센트의 지분을 가지고 있는지, 실제 거주하는지에 따라 계산 결과가 달라집니다.
실제로 정부 개편안에 따른 분석에서도 고가 아파트를 부부 공동명의로 보유할 경우 비거주 상태에서는 공제 축소로 세 부담이 늘어날 수 있지만, 과세표준을 부부가 나눠 갖는 효과 때문에 단독명의보다 세금이 적게 나오는 사례도 제시됐습니다.
Copyright © 본 콘텐츠는 저작권이 보호되며 카카오 운영지침을 준수합니다.