나노신소재가 해외 증설을 위해 조달한 대규모 메자닌을 잇달아 상환하고 있다. 전기차 캐즘으로 신규 공장의 수익화가 늦어진 사이 주가가 떨어져 차익을 기대하기 어려워진 투자자들이 원금 회수에 나선 것이다. 이달 상환 후에도 630억원이 남는 만큼 추가 조기상환 부담도 남아 있다.
전환가 절반 밑돈 주가, 잔여 630억 변수
17일 한국예탁결제원에 따르면 나노신소재가 발행한 4회차 전환사채(CB)와 5회차 신주인수권부사채(BW) 투자자는 최근 각각 182억원, 143억원 규모의 조기상환청구권(풋옵션)을 행사했다. 이에 회사는 오는 21일 총 325억원을 상환할 예정이다.
4회차 CB와 5회차 BW는 2023년 9월21일 각각 620억원, 1000억원 규모로 발행됐다. 같은날 330억원 규모의 6회차 CB도 찍었다. 하루에만 총 1950억원 규모의 메자닌을 조달한 셈이다. 세 회차는 증권사와 신기술조합, 사모펀드 등 기관투자자들이 대거 참여했다.
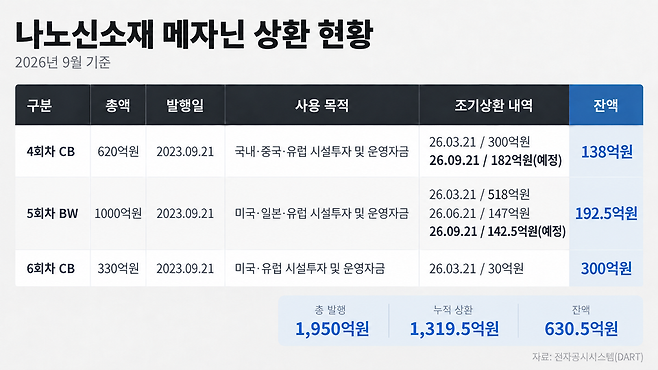
세 회차 모두 투자자들의 풋옵션 행사가 이어지고 있다. 4회차 CB와 5회차 BW는 발행액의 80% 안팎이 이미 조기상환됐고 6회차 CB도 일부 물량이 빠져나갔다. 오는 21일 상환분까지 반영하면 1950억원 가운데 약 1320억원이 상환되고 잔액은 630억원 남는다.
투자자들이 원금 회수에 나선 데는 주가가 크게 낮아진 점이 영향을 미친 것으로 보인다. 4·6회차 CB와 5회차 BW의 전환·행사가액은 리픽싱을 거쳐 최초 15만5997원에서 10만9198원까지 낮아졌다. 그럼에도 전날 나노신소재 종가는 5만800원으로 전환·행사가액의 절반에도 못 미친다. 세 회차 모두 표면이자율과 만기이자율이 0%인 만큼 주가 상승에 따른 전환·행사 차익이 사실상 핵심 수익원이다. 현재 주가 수준에서는 차익 실현이 어려워 풋옵션 선택이 불가피해진 셈이다.
나노신소재는 상환 여력을 갖추고 있다. 올 상반기 말 별도기준 현금성 자산은 1459억원을 기록했다. 풋옵션에도 별도의 조기상환수익률(YTP)이 붙지 않아 원금 외 추가 비용은 없다. 다만 이번 325억원에 이어 남은 630억원까지 모두 상환할 경우 현금성 자산은 3분의1 수준으로 줄어들게 된다.
캐즘에 늦어진 투자 효과, 실적은 회복세
회사는 당시 조달한 1950억원을 국내외 생산설비 확충과 운영자금에 투입할 계획이었다. 특히 주력인 이차전지용 탄소나노튜브(CNT) 도전재의 글로벌 생산능력을 키우는 데 초점을 맞췄다. 전체 조달액 가운데 1500억원을 시설자금으로 배정해 미국 600억원, 유럽 350억원, 국내·중국 각각 200억원, 일본 150억원을 투자하기로 했다. 나머지 450억원은 원재료 매입과 인건비 등 운영자금으로 활용할 예정이었다.
증설은 계획대로 진행됐다. 미국 켄터키 공장은 2024년 3월, 폴란드 공장은 같은 해 6월 각각 준공됐다. 중국에서는 기존 쑤저우 생산법인에 2024년 약 40억원이 추가 출자됐고 일본법인에도 2024년과 올해 상반기 각각 7억원 안팎의 자금이 들어갔다.
다만 해외 거점이 궤도에 오르기 전 전기차 캐즘이 겹치면서 투자 효과는 더디게 나타났다. 미국·유럽 생산거점은 2025년 상반기부터 본격 가동에 들어갔지만 아직 가동률을 끌어올리는 단계다. 올해 상반기 미국법인은 매출 59억원, 순손실 18억원을 기록했고 폴란드법인은 매출 3억원에 그친 반면 순손실은 29억원에 달했다.
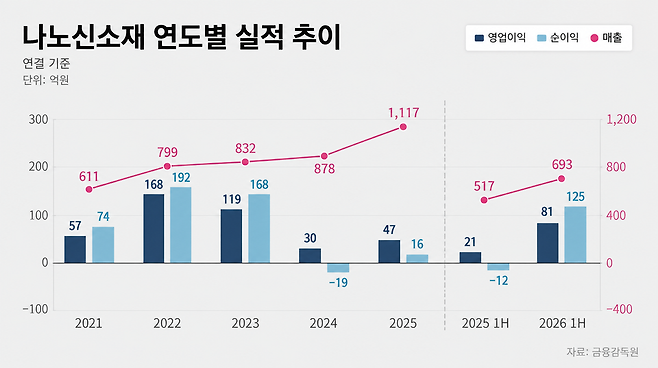
투자 효과가 충분히 자리 잡지 못한 사이 메자닌 상환 시계가 돌아왔다. 실적은 이제 막 회복세에 접어들었다. 올해 상반기 연결기준 영업이익은 81억원으로 전년 동기 21억원보다 278.4% 증가했다. 매출은 517억원에서 693억원으로 34.0% 늘었고 순손익도 12억원 순손실에서 125억원 순이익으로 흑자전환했다. 영업이익률 역시 4.1%에서 11.7%로 높아졌다. 해외 증설 성과가 본격적으로 실적에 반영되기 시작하는 시점에 과거 조달한 자금의 현금 상환 부담이 함께 커진 것이다.
<블로터>는 나노신소재 측에 메자닌 조기상환에 따른 잔여 630억원의 대응 계획과 해외 증설 진행 상황, 향후 투자 일정 등에 대해 문의했지만 답변을 받지 못했다.
정유진 기자
Copyright © 블로터