은퇴를 앞두거나 이미 은퇴를 마친 시니어층에게 가장 큰 고민 중 하나는 번듯한 집 한 채는 가지고 있지만 당장 쓸 수 있는 현금이 턱없이 부족하다는 점이다.
통계청의 2025 고령자 통계에 따르면 65세 이상 고령자 가구의 순자산은 평균 4억 원을 훌쩍 넘지만, 66세 이상 은퇴연령층의 상대적 빈곤율은 39.8%에 달한다.
자산 규모와 생활고가 따로 노는 딜레마 속에서, 소중한 집을 팔지 않고도 안정적인 현금흐름을 확보할 수 있는 현실적인 대안으로 주택연금이 큰 주목을 받고 있다.
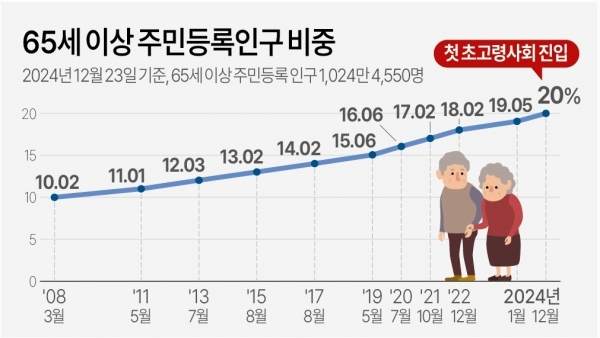
우리나라는 이미 전체 인구 중 65세 이상 고령인구 비중이 20%를 넘어선 초고령사회에 진입했다.
향후 고령인구 비율은 가파르게 치솟아 2036년에는 30%, 2050년에는 40%를 넘어설 것으로 전망된다.
문제는 이 같은 인구 구조 변화 속에서 은퇴 이후의 소득 보장 장치가 턱없이 부족하다는 데 있다.
65세 이상 고령자의 90% 이상이 연금을 받고 있지만 월평균 수급액은 69만 5천 원 수준에 머물러, 4억 6,500만 원이 넘는 평균 순자산을 보유하고 있음에도 실질적인 생활고를 겪는 구조적 모순이 이어지고 있다.
이러한 은퇴 딜레마를 해결하기 위해 도입된 대표적인 장치가 바로 주택연금이다.
주택연금은 본인이 소유한 집을 한국주택금융공사에 담보로 제공하고, 평생 혹은 일정 기간 동안 그 집에 그대로 거주하면서 매월 연금 형식으로 생활비를 받는 제도이다.
가입 자격은 부부 중 1명이 만 55세 이상이어야 하며, 보유 주택의 공시가격 등 합산액이 12억 원 이하여야 한다.
공시가격이 12억 원을 초과하는 2주택자라 할지라도 3년 이내에 1주택을 처분하는 조건으로 가입할 수 있어 문호가 열려 있다.
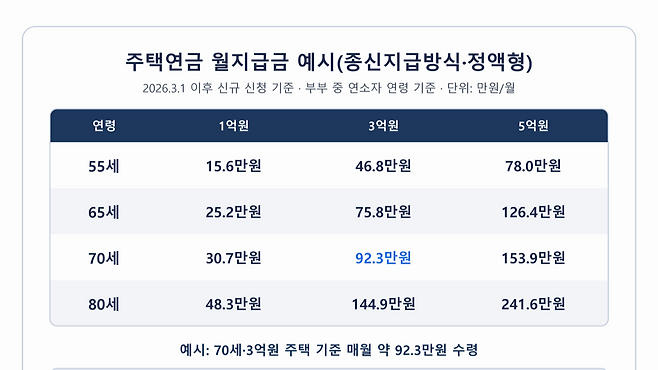
주택연금은 물가와 경제 상황을 반영해 매년 월지급금 조정이 이루어지는데, 2026년 3월 1일 신규 신청자부터 월지급금이 상향 조정되었다.
예를 들어 일반주택을 대상으로 종신지급방식 정액형에 가입할 때 부부 중 연소자 기준으로 70세, 주택가격이 3억 원이라면 매달 약 92만 3천 원을 받을 수 있다.
주택가격이 4억 원이면 약 123만 1천 원, 5억 원이면 약 153만 9천 원으로 늘어난다.
연령별로는 65세의 경우 3억 원 주택 기준 월 75만 8천 원, 75세의 경우는 3억 원 주택 기준 약 114만 3천 원으로 책정되어 가입 나이가 많을수록 더 많은 금액을 수령하게 된다.
많은 이들이 주택연금을 집을 담보로 아예 넘기거나 집값 전체를 현금으로 일시에 받는 것으로 오해하곤 한다.
하지만 주택연금은 주택을 담보로 설정한 상태에서 연금 형태로 나누어 지급받는 구조이기 때문에, 가입 전 본인의 연령, 예상 주택 시세, 월지급금 규모를 꼼꼼히 따져봐야 한다.
또한 가입 시 납부하는 초기보증료와 매년 부과되는 연보증료, 그리고 대출이자와 같은 부수적인 비용이 발생한다.
단순히 평생 공짜로 돈이 나오는 구조가 아니라 제도의 세부 조건과 비용을 정확히 숙지해야 낭패를 면할 수 있다.
은퇴 이후 부동산 자산은 거대하지만 쓸 수 있는 유동 현금이 없어 고통받는 시니어들에게 주택연금은 실거주를 보장받으면서도 안정적인 현금 창출을 가능하게 해주는 강력한 대안이다.
집을 팔아 이사를 다니는 물리적·정서적 스트레스를 겪지 않고, 평생 익숙한 동네와 집에 살면서 매달 고정 소득을 확보할 수 있다는 점이 가장 큰 미덕이다.
초고령사회 속에서 부동산이라는 묶인 자산을 어떻게 실질적인 생활 소득으로 전환할 것인지는 은퇴 설계의 성패를 가르는 핵심 분수령이 되고 있다.
Copyright © 본 콘텐츠는 저작권이 보호되며 카카오 운영지침을 준수합니다.