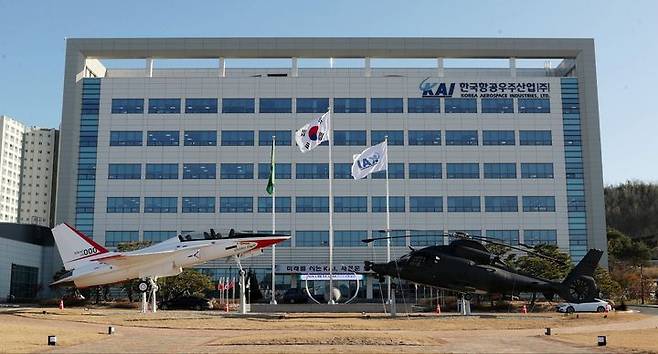
한국항공우주산업의 최근 5년 매출 증가율이 주요 방산업체 5곳 중 가장 낮았다. 수출입은행 최대주주 체제의 한계가 거론된다.
한국항공우주산업(KAI)의 최근 5년간 매출 증가율이 국내 주요 방산업체 5곳 가운데 가장 낮은 것으로 나타났다. 한국수출입은행이 약 10년간 최대주주 지위를 유지해 온 가운데 경쟁사와의 성장 격차가 벌어지면서 지배구조 개편 필요성이 제기되고 있다. 23일 기업분석연구소 리더스인덱스에 따르면 KAI의 매출은 2020년 2조8251억원에서 2025년 3조6964억원으로 30.8% 증가했다. 같은 기간 경쟁 4개사의 평균 매출 증가율은 200.9%였다.
"영업이익 격차가 더 벌어졌다"
영업이익 증가율에서도 차이가 뚜렷했다. KAI의 영업이익은 2020년 1395억원에서 2025년 2692억원으로 92.9% 늘었다. 반면 한화에어로스페이스와 현대로템의 영업이익 증가율은 각각 1166.4%, 1125.5%에 달했다. 방산 호황기에 경쟁사들이 외형과 수익성을 동시에 키우는 동안 KAI의 성장 폭은 상대적으로 완만했다는 의미다.
"생산 기반 투자도 8.4% 늘어나는 데 그쳤다"
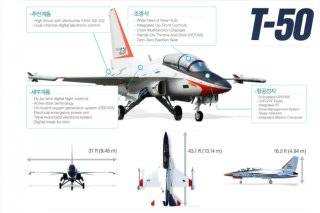
생산 기반을 보여주는 유형자산 증가율도 상대적으로 낮았다. 같은 기간 경쟁 4개사의 유형자산은 평균 210.8% 증가했지만 KAI는 8.4% 늘어나는 데 그쳤다. 설비 투자는 중장기 수주 대응 능력과 직결된다는 점에서 수출 확대 전략과 맞지 않는다는 지적이 나온다. 수출입은행은 2016년부터 KAI 지분 약 26.4%를 보유하며 최대주주 지위를 유지하고 있다.
"10년간 누적 매출 90조원"이 목표
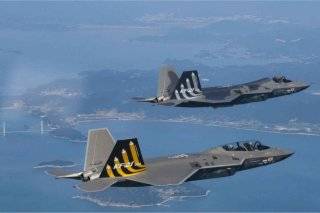
천하람 개혁신당 의원이 지난 13일 국회 국방위원회 국정감사에서 공개한 자료에 따르면 KAI는 향후 10년간 누적 매출 90조원을 목표로 세웠다. 올해 매출 목표는 5조7000억원, 2030년 목표는 10조4000억원이다. 한국형 전투기 KF-21 보라매를 통해 올해부터 2032년까지 14조원 이상의 매출을 기대하고 있다. 업계에서는 이 목표를 달성하려면 투자 확대를 뒷받침할 지배구조 개편이 선행돼야 한다는 의견이 나온다.
KF-21이라는 대형 프로그램을 쥐고도 성장률이 뒤처졌다는 점은 뼈아픈 대목이다. 국책은행이 최대주주인 구조가 투자 결정의 속도를 늦췄다는 해석도 뒤따른다. 목표와 현실의 간극을 좁히는 일이 당면 과제가 됐다. (사진 출처=다음뉴스 기사 사진·다음 이미지검색)