우리카드의 3분기 순이익 성장률이 26%를 넘어서며 우리금융그룹 비은행 계열사 중 1위에 올랐다. 신용카드와 할부금융 등에서 창출한 영업수익이 두 자릿수 증가율을 기록하며 실적 성장에 기여했다. 우리카드가 공들이고 있는 독자가맹점은 200만점을 돌파했다. 연말 자산건전성 관리와 이자비용 통제가 연간 실적을 좌우할 것으로 예상된다.
23일 우리금융에 따르면 우리카드의 3분기 누적 당기순이익은 1340억원으로 전년동기(1060억원) 대비 26.4% 증가했다. 3분기 별도 기준 당기순이익은 390억원으로 2분기(500억원)에 비해 22% 감소했지만 지난해보다 실적 진도율이 빠르게 나타났다. 우리카드의 지난해 연간 당기순이익은 1500억원이다.
'본업 자산' 수익 지지대로
우리카드의 3분기 말 기준 신용카드 자산은 16조5580억원으로 전년동기(12조8060억원) 대비 29.3% 증가했다. 같은 기간 신용판매 매출은 8조640억원에서 11조6810억원으로 44.8% 급증했다. 카드론은 4조1460억원에서 4조2730억원으로 3.1% 늘었다. 현금서비스는 5910억원에서 6000억원으로 소폭 증가하는 데 그쳤다.
수익 지표 중에서도 본업 부문의 성장세가 두드러진다. 우리카드의 3분기 누적 영업수익은 2조3510억원으로 전년동기(2조1320억원)보다 10.3% 늘었다. 같은 기간 신용카드 부문 수익이 1조6110억원에서 1조7760억원으로 10.2% 늘어난 것이 주효했다. 할부금융과 리스 부문 수익은 3분기 누적 기준 1910억원으로 전년동기(2020억원) 대비 5.4% 감소했다.
우리카드의 중장기 사업인 독자결제망 구축 작업도 순항 중이다. 3분기 말 기준 독자가맹점은 204만1000점으로 전년동기(187만점) 대비 9.1% 증가했다. 또 전체 매출 중 독자카드가 차지하는 비중은 3분기 말 기준 43%로 전년동기(21.5%) 대비 2배 확대됐다. 이 흐름대로라면 연말쯤 최초로 50%를 돌파할 가능성도 열려있다.
우리카드의 3분기 실적은 우리은행을 제외한 계열사 중 1위다. 총자산 기준 외형이 더 큰 동양생명보다 많은 순이익을 냈다. 우리카드의 3분기 말 기준 총자산은 20조1000억원으로 집계됐다. 우리금융이 그룹 차원에서 추진 중인 비은행 강화 작업에서 우리카드가 선두로 자리매김했다는 평가다.
연체율 '꿈틀'…결국은 리스크 관리
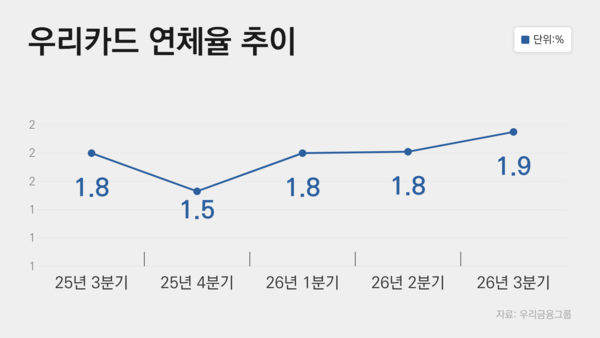
우리카드가 견조한 수익성을 보이고 있지만 자산건전성 지표는 관리가 필요하다. 3분기 말 기준 연체율은 1.95%를 기록했다. 지난해 4분기 말(1.53%)과 비교하면 올해 들어서만 0.42%p 상승한 셈이다. 또 부실채권 상·매각 일정 조정으로 고정이하여신(NPL)도 늘고 있다. 부실 지표를 잡지 못하면 시차를 두고 비용 부담으로 번질 가능성이 크다.
우리카드의 3분기 누적 대손비용은 3830억원으로 집계됐다. 전년동기와 정확히 같은 규모다. 다만 지난해 3분기 말 기준 연체율(1.80%)보다 현재가 더 높은 만큼 4분기 중 대손비용이 늘어날 가능성도 제기된다.
자금 조달 비용도 변수로 꼽힌다. 우리카드의 영업비용 중 이자비용은 3분기 누적 기준 3610억원으로 전년동기(3170억원) 대비 13.9% 늘었다. 여신전문금융회사채(여전채) 중심의 금리 상승이 이어질 경우 이자비용도 늘어날 수밖에 없다. 비용 관리가 이뤄지지 않을 경우 결산 당기순이익에 적지 않은 영향을 줄 수 있다.
우리카드는 연말까지 본업 중심의 자산·사업 성장 방안을 추진할 것으로 예상된다. 특히 독자 가맹점 관련 지표는 계속 성장할 것으로 기대된다. 또 대손·이자 비용을 통제해 실적을 개선하겠다는 구상이다.
우리카드 관계자는 "고객 기반 확대와 금융 자산 성장을 바탕으로 실적 개선을 이어가고 있으며 독자 가맹점 확대와 독자카드 이용 증가를 통해 결제 사업의 경쟁력도 높이고 있다"며 "앞으로도 독자 사업 경쟁력 강화와 리스크 관리 고도화를 통해 안정적인 성장 기반을 다져 나가겠다"고 말했다.
유한일 기자
Copyright © 블로터