올해 상반기 한때 최고치를 경신했던 현대차 주가가 최근 32만 원선까지 밀려나며 주주들의 불안감이 커지고 있다.
고점 대비 절반 이하 수준까지 조정을 받으면서 시장에서는 30만 원이라는 심리적 마지노선이 깨질지 촉각을 세우는 모양새다.
실적과 자산가치는 양호하지만 완성차 업황에 대한 투자 심리가 급격히 냉각되면서 수급 공백이 깊어진 까닭이다.
피크아웃 우려와 수급 공백의 이중고
현대차 주가가 고전하는 배경에는 3분기 실적 둔화 우려와 완성차 섹터를 향한 차가운 시선이 자리 잡고 있다.
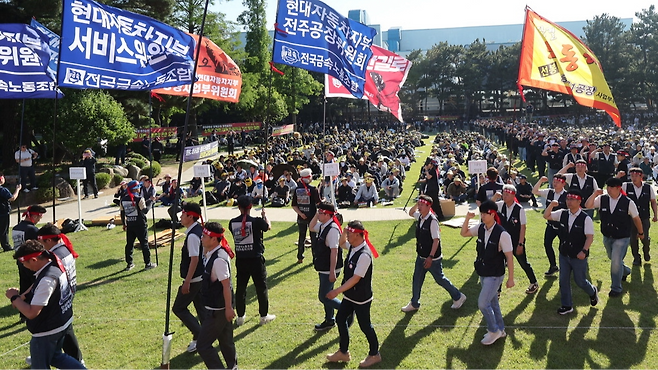
노조 파업에 따른 생산 차질과 원화 강세 여파가 겹치면서 영업이익 컨센서스가 기존 추정치를 밑돌 것이란 분석이 나왔다.
글로벌 경기 둔화와 전기차 수요 정체 우려까지 더해지며 대형 제조업 전반으로 외국인과 기관의 수급 유입이 둔화됐다.
하이브리드와 미국 메타플랜트의 방어력
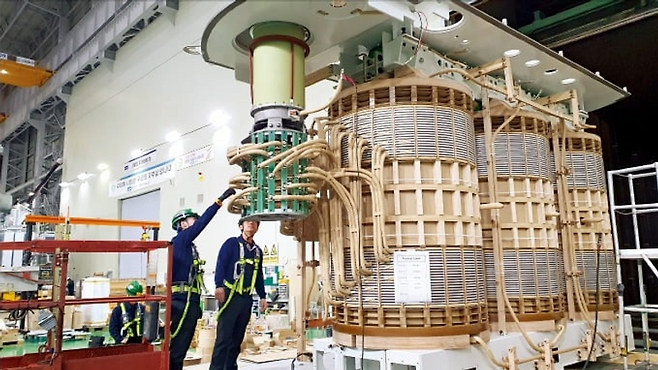
단기 가시밭길에도 불구하고 현대차는 마진율이 높은 하이브리드 라인업을 앞세워 실적 방어력을 입증하고 있다.
순수 전기차 시장이 숨 고르기에 들어간 사이 하이브리드 판매량을 대폭 늘리며 북미 등 핵심 시장에서 성과를 냈다.
미국 조지아주 메타플랜트 공장이 본격 가동되면 현지 생산에 따른 물류 효율성과 세제 혜택 효과도 한층 커질 전망이다.
극단적 저평가 구간과 주주환원 정책
현재 주가는 순자산가치 대비 크게 할인된 저평가 영역에 머물며 장기 투자자들의 눈길을 끌고 있다.
연간 배당금 지급과 자사주 매입 및 소각 등 꾸준한 밸류업 정책은 주가의 추가 하락을 막아줄 든든한 버팀목이다.
4분기 이후 파업 종료에 따른 생산 정상화와 신차 효과가 가시화되면 펀더멘털에 기반한 주가 회복이 기대된다.
30만 원선 위협에 따른 단기 공포로 패닉셀에 동참하기보다는 본질적인 자산가치와 실적 체질을 먼저 냉정하게 따져봐야 한다.
3분기 생산 차질 악재는 주가에 상당 부분 선반영된 만큼 향후 반등의 핵심은 하이브리드 판매 비중과 메타플랜트 가동 속도다.
현대차 주주라면 단순 가격 잔상에 흔들리지 말고 4분기 출하량 회복과 주주환원 이행 여부를 확실한 판단 기준으로 삼아야 한다.