대신증권이 삼성전자에 대해 기존 주가의 두 배가 넘는 56만 원의 파격적인 목표주가를 제시했다.
반도체 상승 사이클의 지속력이 강화되는 가운데 고대역폭메모리 경쟁력이 빠르게 회복되고 있다는 분석이다.
오랜 하락장에 지친 개인 투자자들 사이에서는 이번 전망을 계기로 주가 반전이 이뤄질지 관심이 쏠린다.
증권가는 내년 반도체 수요 협상 과정에서 다수 고객사가 예상치를 넘어서는 구매 물량을 제시한 점에 주목했다.
생산능력 확장이 제한된 상황에서 구매 경쟁이 심화하면 단기 메모리 가격의 상한선이 크게 높아질 수 있다.
삼성전자는 롤링 베이스 방식의 장기계약을 통해 최대 5년 이상의 장기 수요 가시성을 확보한 것으로 파악된다.
KB증권 분석에 따르면 3분기 삼성전자의 HBM4 매출은 전 분기 대비 3배 이상 가파르게 증가할 전망이다.
하반기 전체 HBM 매출 중 HBM4가 차지하는 비중은 60%를 넘어서며 실적 개선을 끌어올릴 것으로 보인다.
생산설비가 HBM에 집중되면서 범용 D램 공급이 줄어들어 가격 상승 수혜가 더욱 커질 것이라는 평가다.
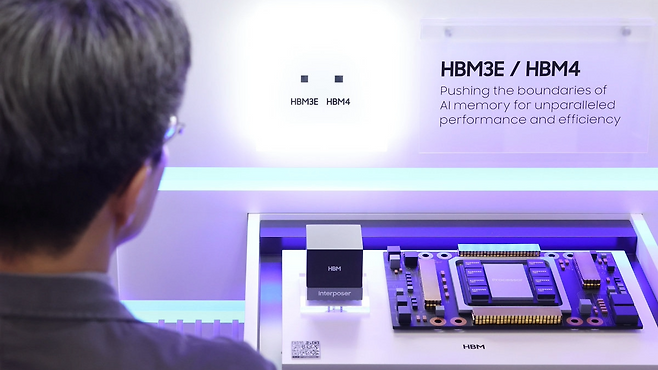
주요 고객사들의 HBM4 물량 확보전이 치열해지며 내년 HBM 시장 점유율 1위 탈환 가능성도 제기된다.
단일 고객 의존도를 낮춘 판가 우위와 D램 공정 수율 개선에 따른 원가 절감이 동시에 진행 중이다.
적극적인 자사주 매입과 소각 등 주주환원 정책의 연속성 확보 여부도 시장의 평가를 바꿀 핵심 요소다.
증권가가 제시한 56만 원 목표주는 단순한 숫자 이상으로 반도체 수급 구조 변화를 반영한 수치다.
3분기 HBM4 실적 성장세와 함께 범용 D램의 가격 상승 동력이 지속되는지 검증하는 과정이 필수적이다.
외국인 수급 유입과 주주환원 이행 여부를 실시간으로 확인하며 장기적인 관점에서 대응할 시점이다.