최고가 37만 원 선을 돌파했던 삼성전자 주가가 고점 대비 약 27% 급락하며 26만 원대까지 내려앉았다.
단기 급락세가 이어지자 개인 투자자들의 불안감이 가중되고 있으나 증권가의 시선은 상반된 모습을 보인다.
주가 조정으로 인해 주요 밸류에이션 지표가 역대 최저 수준의 저평가 구간에 들어섰다는 분석이 쏟아진다.
주봉 차트를 기준으로 26만 원에서 27만 원대 부근이 단단한 가격 지지선으로 작용하며 거래량을 소화하고 있다.
외국인 지분율이 차익 실현 영향으로 46%대까지 내려왔지만 향후 패시브 자금 재유입 여력은 한층 커졌다.
전문가들은 급격한 투매가 일단락되고 손바뀜이 전개되는 바닥 다지기 패턴이 뚜렷해지고 있다고 진단한다.
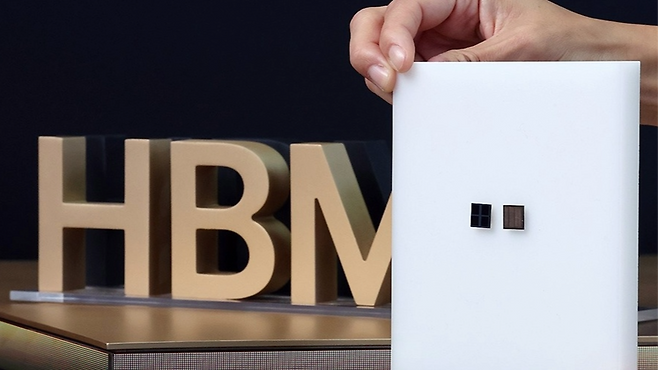
차세대 AI 메모리 시장에서 커스텀 HBM과 초고용량 서버 D램 수주 물량이 본격적으로 실적에 반영된다.
글로벌 빅테크 기업들이 AI 인프라 확충에 대규모 자금을 투입함에 따라 핵심 메모리 수요는 견조하다.
수주 잔고가 실제 숫자로 입증되는 시점이 다가올수록 실적 턴어라운드 모멘텀이 더욱 강해질 전망이다.
3분기 대규모 현금배당을 비롯한 강력한 주주환원 정책 공시는 주가 하방을 지지하는 실질적 버팀목이다.
추정 밸류에이션 지표가 과도한 수준까지 하락하면서 시장에 맴돌던 단기 악재는 선반영되었다는 평가다.
실적 턴어라운드가 숫자로 확인되는 순간 저가 매수세가 가파르게 유입되며 랠리를 재개할 수 있다.
37만 원 고점 대비 27% 급락한 삼성전자는 26만 원대 지지선을 다지며 저평가 구간에 진입했다.
AI 메모리 수주 본격화와 대규모 배당 호재가 살아있는 만큼 감정적인 손절매보다는 신중한 대응이 필요하다.
밸류에이션 매력이 부각된 현 시점에서 외국인 수급 전환과 실적 수치를 면밀히 점검하며 분할 매수 기준을 세워야 한다.