금호석유화학이 올해 3분기 매출 성장에도 영업손익은 적자로 전환했다. 합성고무와 합성수지, 페놀유도체 등 주요 사업부문의 매출이 전년 동기 대비 모두 늘었지만 고원가 재고에 따른 역래깅과 전방산업 수요 부진이 수익성을 압박한 결과다. 특히 주력인 합성고무의 영업이익이 급감한 가운데 페놀유도체의 적자 폭이 확대되면서 전체 실적에 부담으로 작용했다.
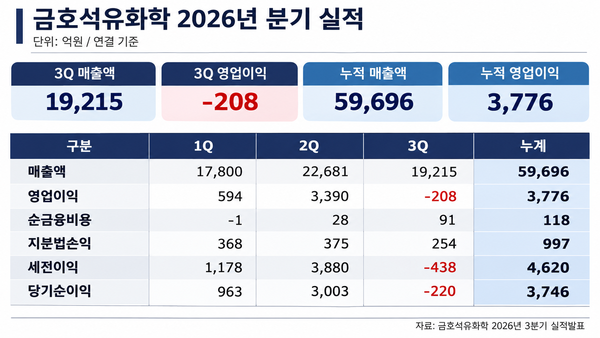
금호석유화학은 올해 3분기 연결 기준 매출액이 1조9215억원으로 전년 동기 대비 16.9% 증가했다고 6일 공시했다. 같은 기간 영업손익은 지난해 845억원 흑자에서 올해 208억원 적자로 돌아섰다.
다만 올해 3분기 누적 실적은 흑자를 유지했다. 누적 매출액은 5조9696억원으로 전년 동기 대비 12.1% 증가했으며 영업이익은 3776억원으로 39.7% 늘었다. 올해 2분기 3390억원의 영업이익을 거둔 영향으로 3분기 적자에도 누적 기준으로는 전년보다 높은 이익을 기록했다.
합성고무 영업익 93% 급감…페놀유도체 적자 확대
주력인 합성고무 사업부문은 매출 확대에도 수익성이 크게 악화됐다. 3분기 매출액은 7824억원으로 전년 동기 대비 23.8% 증가했지만 영업이익은 23억원으로 92.6% 감소했다. 영업이익률도 4.9%에서 0.3%로 낮아졌다.
이는 주요 원료와 제품의 고원가 재고에 따른 역래깅으로 스프레드가 축소됐기 때문이다. 원재료 가격 변동에 따른 수요 관망세가 지속된 점도 부담으로 작용했다. 특히 의료용 장갑 등의 원료로 사용되는 NB라텍스는 가격 경쟁이 심화되면서 스프레드가 축소돼 적자로 전환했다.
합성수지 사업부문도 적자로 돌아섰다. 3분기 매출액은 3115억원으로 전년 동기 대비 14.3% 늘었지만 영업손익은 지난해 44억원 흑자에서 올해 139억원 적자로 전환했다. 금호석유화학 측은 “ABS를 중심으로 실수요 부진과 제품 가격 약세가 지속되면서 수익성이 악화됐”다고 설명했다.
페놀유도체 사업부문의 부진도 두드러졌다. 3분기 매출액은 4321억원으로 전년 동기 대비 14.1% 증가했지만 영업손실은 144억원에서 625억원으로 확대됐다. 페놀유도체는 전방산업 수요 부진으로 주요 제품의 재고 소진이 지연된 데다 역래깅에 따른 스프레드 축소가 겹쳤다. 특히 625억원에 달하는 영업손실은 전체 사업부문 가운데 가장 큰 규모로 금호석유화학의 3분기 연결 영업적자에 상당한 영향을 미쳤다.
EPDM 수익성 방어…4분기 회복 여부 주목
EPDM/TPV 사업부문은 전년 동기 대비 실적 개선세를 유지했다. 3분기 매출액은 2104억원으로 20.0% 증가했으며 영업이익은 243억원으로 20.3% 늘었다. 영업이익률도 11.5%로 전년 동기와 같은 수준을 기록했다. 주요 사업부문 가운데 상대적으로 안정적인 수익성을 유지한 셈이다.
에너지와 정밀화학 등이 포함된 기타 사업부문의 매출액은 1851억원으로 전년 동기와 유사한 수준을 기록했다. 다만 영업이익은 431억원에서 290억원으로 32.7% 감소했다. 영업이익률도 23.3%에서 15.7%로 낮아졌다.
금호석유화학은 4분기 합성고무와 페놀유도체 사업을 중심으로 수익성 개선을 기대하고 있다. 합성고무는 주요 원료 가격의 변동성이 축소되면서 수익성이 개선될 것으로 전망했다. NB라텍스 역시 장갑업체들의 가동률 상승에 따른 판매 물량 확대와 이익 개선을 예상했다.
페놀유도체는 정기보수에 따른 판매량 감소와 시장 수요 약세에도 불구하고 3분기 발생한 역래깅 영향이 소멸하면서 수익성이 개선될 것으로 내다봤다. 다만 합성수지는 연말 비수기에 따른 수요 둔화가 지속될 것으로 예상했으며 EPDM/TPV와 에너지 사업 역시 수익성이 소폭 감소할 것으로 전망했다.
김수민 기자
Copyright © 블로터