미국 내 대형 원전 8기 건설 논의가 구체화하며 국내 원전 대표주인 두산에너빌리티의 해외 수주 기대감이 높아지고 있다.
하지만 호재성 뉴스 발표에도 주가는 8만 6천 원 선에서 횡보하며 시장의 예상을 밑도는 탄력을 보이고 있다.
단순한 정책 기대감을 넘어 실제 정식 계약 성사 여부를 확인하려는 신중한 투자 심리가 작용하는 것으로 해석된다.
미국 원전 프로젝트의 실제 수주 가능성
한미 양국이 협의 중인 미국 원전 8기 건설 프로젝트는 아직 구체적인 계약 금액이나 발주 시점이 확정되지 않았다.
웨스팅하우스의 AP1000 노형과 한국형 APR1400의 채택 비율에 따라 국내 원전 생태계의 수혜 범위가 달라진다.
두산에너빌리티는 두 노형 모두에 핵심 주기기를 납품한 이력이 있어 실제 본계약 체결 시 가장 직접적인 수혜를 얻는다.
기대감에서 실적 확인으로 바뀐 시장 눈높이
투자자들은 원전 르네상스라는 모멘텀을 넘어 구체적인 공급 수주액과 실적 반영 시기를 정밀하게 계산하기 시작했다.
단순 선언에 그칠 경우 기대감이 소멸하며 주가 변동성이 확대될 수 있어 계약 서류에 찍힐 숫자가 핵심 변수로 꼽힌다.
증권가에서는 신규 수주 잔고가 매출과 영업이익 증가로 연결되는 속도에 따라 주가 재평가 향방이 가려진다고 분석한다.
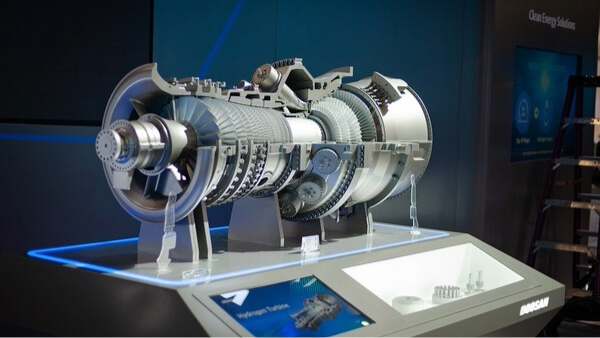
가스터빈과 전력 인프라 사업의 연계 성장
인공지능 데이터센터의 폭발적인 전력 수요 증대로 단기 전력 공급원인 가스복합화력발전의 필요성이 크게 확대됐다.
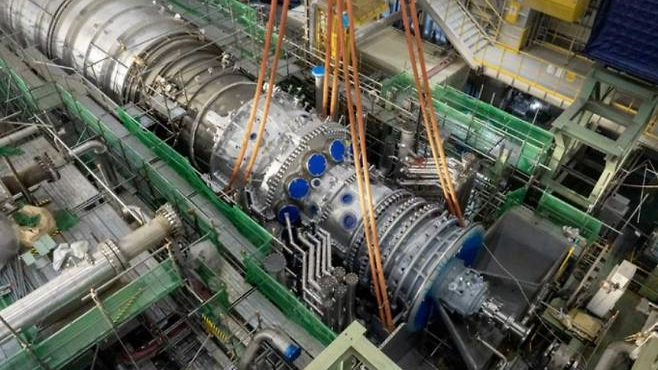
두산에너빌리티는 대형 발전용 가스터빈 제작 역량을 앞세워 대형 원전 공백기를 메울 수 있는 독자적 사업 축을 갖췄다.
대형 원전 외에도 가스터빈과 소형모듈원전 분야의 연쇄 수주가 이어질 경우 실적 성장 기반은 더욱 굳건해질 전망이다.
두산에너빌리티 주가가 8만 6천 원 갇힌 틀을 깨고 대반전을 이루려면 미국 원전 본계약의 숫자가 증명되어야 한다.
미국 시장 내 최종 노형 확정과 두산에너빌리티의 구체적인 기자재 공급 금액이 수주잔고로 전환되는 시점이 관건이다.
투자자들은 막연한 수주 기대에 기증되기보다 본계약 체결 공시와 가스터빈 매출 반영 속도를 핵심 지표로 삼아야 한다.