美 국채 발행 늘어나는데…재정적자에 장기금리 상승 압력
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
미국 국채 투자 수요가 공공 부문에서 민간 중심으로 이동하면서 재정적자 확대에 따른 장기금리 상승 압력이 커질 수 있다는 분석이 나왔다.
고 연구원은 "연준의 미국채 보유 축소로 민간 부문이 추가로 소화해야 할 국채 물량이 늘어나면서 금리 상승압력이 발생할 것"이라며 "미국채 투자주체가 역내·역외 모두 공공에서 민간으로 이동해, 국채 수요가 공급 변화에 민감해지면서 금리 변동성이 확대될 소지가 있다"고 판단했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
美 재정적자·민간투자 확대에 국채·회사채 발행 증가 전망
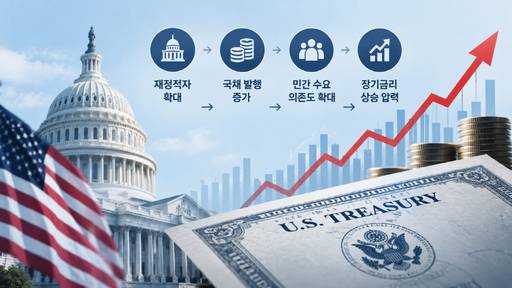
미국 국채 투자 수요가 공공 부문에서 민간 중심으로 이동하면서 재정적자 확대에 따른 장기금리 상승 압력이 커질 수 있다는 분석이 나왔다. 국채 공급이 늘어나는 가운데 금리에 민감한 민간 투자자의 비중이 높아지면서 추가 물량을 소화하기 위해 더 높은 금리가 요구될 수 있다는 판단에서다.
국제금융센터는 24일 '미 국채 투자주체 변화에 따른 장기금리 영향 점검' 보고서를 통해 이같이 밝혔다. 고재우 국제금융센터 연구원은 "미국 10년물 국채금리는 국채 수급부담 확대 등의 영향으로 큰 폭 상승했다"며 "당분간 정부의 국채 발행과 민간의 채권 발행이 확대되면서 고금리가 지속될 가능성이 높다"고 내다봤다.
미국 10년물 국채금리는 연방준비제도(Fed)의 양적긴축(QT)이 시작된 2022년 6월 1일 2.91%에서 지난 21일 4.95%로 204bp(1bp=0.01%포인트) 상승했다. 국채 수급 부담 확대가 금리 상승에 상당 부분 기여했다는 분석이다. 실제 10년물 국채와 OIS(SOFR) 금리 간 스프레드도 같은 기간 21bp에서 39bp로 확대됐다.
특히 미국채 투자 주체가 공공 부문에서 민간 부문으로 이동한 점에 주목했다. 2022년 QT 시행 이후 연준의 미국채 보유액은 6조1000억달러에서 올해 2분기 4조1000억달러로 감소했다. 역내 미국채 가운데 연준이 차지하는 비중도 39.8%에서 20.7%로 낮아졌다.
역외에서도 민간 투자자의 비중이 확대됐다. 역외 미국채 보유액 가운데 공공 부문 비중은 2022년 초 53.2%에서 올해 7월 40.8%로 하락한 반면 민간 부문 비중은 46.8%에서 59.2%로 상승했다.
고 연구원은 "연준의 미국채 보유 축소로 민간 부문이 추가로 소화해야 할 국채 물량이 늘어나면서 금리 상승압력이 발생할 것"이라며 "미국채 투자주체가 역내·역외 모두 공공에서 민간으로 이동해, 국채 수요가 공급 변화에 민감해지면서 금리 변동성이 확대될 소지가 있다"고 판단했다.
미국의 재정적자 확대와 민간투자 증가로 국채와 회사채 발행도 늘어날 전망이다. 미국의 국내총생산(GDP) 대비 재정적자는 올해 6.3%에서 내년 6.4%로 확대되고, 민간투자 증가율도 같은 기간 3.9%에서 4.4%로 높아질 것으로 예상됐다.
고 연구원은 "미국채 수요의 민간 의존도가 높아진 가운데 재정적자 확대에 따른 국채 공급 증가 시 장기금리가 과거보다 더 큰 폭으로 상승할 우려가 존재한다"며 "향후 미국 장기금리는 통화정책 기대 경로뿐 아니라 국채·회사채 공급, 민간의 수요 등 수급 요인의 영향도 점차 커질 가능성이 있다"고 분석했다. 국채 수급 부담이 지속될 경우 연준이 정책금리를 인하하더라도 장기금리 하락이 제한돼 단기금리와 장기금리의 움직임이 차별화될 수 있다는 설명이다.