GS칼텍스가 LG화학과 여수 석유화학 설비 재편을 논의하는 가운데 원가 경쟁력이 높은 혼합원료분해시설(MFC)의 활용 방안이 주목받고 있다. MFC는 나프타뿐 아니라 정유공정 부산물과 LPG까지 사용할 수 있어 나프타분해시설(NCC)보다 원가 경쟁력이 높지만 공급과잉 여파로 활용도가 떨어진 상황이다. 석유화학 사업도 다시 적자로 돌아선 만큼 LG화학과의 사업 재편이 설비 효율과 수익성을 끌어올리는 계기가 될지가 관건이다.
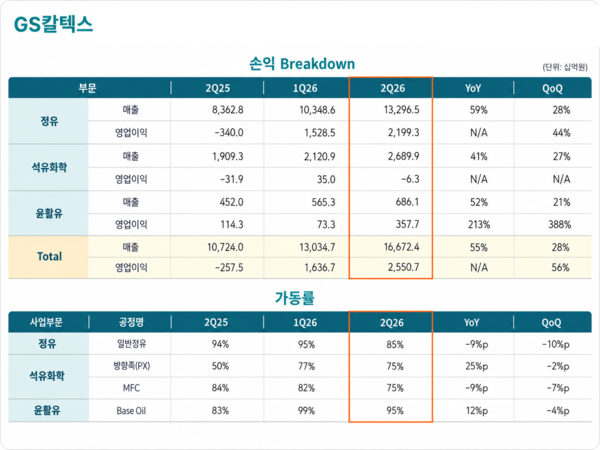
14일 업계에 따르면 GS칼텍스의 올해 2분기 석유화학 부문 매출은 2조6899억원으로 전분기 2조1209억원보다 27% 증가했다. 반면 영업손익은 전분기 350억원 흑자에서 63억원 적자로 전환했다. 같은 기간 MFC 가동률도 82%에서 75%로 7%p 낮아졌다. 전년 동기 84%와 비교하면 9%p 떨어진 수준이다.
GS 측은 최근 실적발표에서 MFC 가동률 하락 배경으로 올레핀의 경제성 하락을 들었다. 공급과잉으로 에틸렌 등 올레핀 제품의 수익성이 악화되면서 상대적으로 경쟁력이 높은 최신 설비인 MFC도 생산능력을 충분히 활용하지 못하고 있는 셈이다.
원가 경쟁력 높지만…공급과잉 벽 못 넘은 MFC
GS칼텍스는 약 2조7000억원을 투입해 여수공장에 MFC를 구축하고 2021년 7월 상업가동에 들어갔다. 현재 MFC를 통해 연간 에틸렌 90만t과 폴리에틸렌(PE) 50만t의 생산능력을 갖췄다. 에틸렌 생산능력 가운데 약 40만t은 외부 판매 물량이다.
MFC의 강점은 원료 다변화다. 일반적인 NCC가 나프타를 주원료로 사용하는 것과 달리 GS칼텍스 MFC는 나프타뿐 아니라 정유공정에서 발생하는 탈황중질유와 부생가스, LPG 등 다양한 원료를 투입할 수 있다. 원료 선택 폭이 넓어 나프타 가격과 시장 상황에 따라 투입 원료를 탄력적으로 조정할 수 있다는 점에서 전통적인 NCC보다 원가 경쟁력이 높다는 평가를 받는다.
다만 원가 경쟁력만으로 업황 악화를 상쇄하기에는 한계가 있었다. 중국과 중동을 중심으로 신규 설비가 잇따라 들어선 가운데 수요 회복이 이를 따라가지 못하면서 올레핀 공급과잉이 장기화되고 있기 때문이다.
실적에서도 이 같은 흐름이 드러난다. GS칼텍스 석유화학 부문은 2022년 894억원, 2023년 3385억원의 영업이익을 기록했지만 2024년 821억원으로 줄어든 뒤 지난해에는 1462억원의 영업손실을 냈다. 올해 1분기 350억원의 영업이익을 기록하며 흑자로 돌아섰지만 2분기 다시 적자로 전환했다.
한국신용평가는 “산업 내 신규 설비 공급 확대, 수요 약세 등으로 올레핀 계열 전반의 수급 여건 부진이 장기화되면서 본격적인 투자성과 창출이 지연되고 있다”며 “중국, 중동 등의 신규 석유화학 설비 도입이 에틸렌 제품의 수익성 회복에 부정적으로 작용하고 있는 상황으로 석유화학 부문의 실적 변동성이 불가피할 전망”이라고 진단했다.
LG화학과 여수 재편…MFC 활용도 제고 관건
GS칼텍스는 석유화학산업 구조개편의 일환으로 여수산업단지에서 LG화학과 논의를 이어가고 있다. 양사는 NCC 설비를 통합·조정해 생산 효율성을 높이는 방안을 논의하고 있으며 협업 모델을 구축해 연내 정부의 최종 승인을 받아 체질 개선에 속도를 낸다는 목표다. 현재 통합 대상으로 LG화학 2공장이 유력한 것으로 알려졌다.
GS칼텍스가 생산하는 에틸렌 가운데 상당 부분을 외부에 판매하고 있다는 점은 눈여겨볼 대목이다. MFC의 에틸렌 생산능력 90만t 가운데 약 40만t이 외부 판매 물량인 만큼 재편 과정에서 LG화학의 다운스트림 설비와 안정적인 공급 구조를 구축할 경우 MFC 가동률을 높일 여지가 생긴다.
거래 구조도 변수다. GS칼텍스와 LG화학은 합작법인(JV) 설립 여부와 감축 규모, 자산 처리 방식 등을 놓고 논의를 이어오고 있으나 협상은 지지부진한 상황이다. 정부의 구조개편 승인을 받더라도 합병 승인은 별개의 문제다. LG화학의 물적분할에 따른 후속 절차를 밟아야 하는 데다 해외에서도 합병 승인을 받아야 해 절차가 장기화될 가능성이 높다.
한신평은 “현재 시점에서 통합의 성사 여부와 실행 방안에 대한 변동성이 큰 상황”이라며 “향후 구체적인 진행 과정 및 최종 결과, 동사에 미치는 사업 및 재무적 영향 등은 추가적인 검토 대상”이라고 설명했다.
김수민 기자
Copyright © 블로터