삼성월렛머니를 둘러싼 우리은행의 계산은 가입자 확보에서 끝나지 않는다. 삼성전자 갤럭시 이용자의 일상 결제에 은행 계좌를 연결하고, 선불금 충전과 결제 등 반복 거래로 고객 접점을 넓히는 데 초점이 맞춰져 있다. 국내 결제로 출발한 서비스가 해외로 확장되면서 금융사와 제조사 협력이 은행의 실제 거래 성과로 얼마나 이어질지 관심이 쏠린다.
28일 우리은행에 따르면 삼성월렛머니는 2025년 10월 출시 이후 2개월 만에 가입자 100만명을 넘어섰고 27일 기준 300만명을 기록했다.
삼성월렛머니는 우리은행 고객만 사용하는 서비스가 아니다. 이용자는 국내 20개 은행 중 원하는 계좌를 연결해 선불 잔액을 충전할 수 있다. 이 가운데 우리은행 계좌 연결 비중이 가장 높았다는 점은 플랫폼을 활용한 고객 확보 전략의 성과를 보여주는 지표로 꼽힌다.
삼성 고객 접점에 우리은행 금융 기능 결합
삼성월렛머니의 사업 구조는 은행이 자체 앱으로 고객을 모으는 방식과 다르다. 갤럭시 스마트폰 이용자가 이미 사용하는 삼성월렛 안에 우리은행의 선불전자지급수단이 들어간다.
삼성전자는 기기와 결제 채널, 하드웨어 기반 보안 기술을 제공하고 우리은행은 선불금 발행·관리부터 계좌 연결, 충전·결제·정산을 담당한다. 은행 앱에 접속하도록 유도하지 않더라도 삼성월렛을 실행하는 순간 우리은행이 제공하는 금융 기능을 이용하게 되는 구조다.
정진완 우리은행장은 삼성전자 측과 사업 관련 의견을 주고받는 과정에서 삼성월렛머니 사업 아이디어를 직접 구상한 것으로 알려졌다. 양사의 강점을 합치는 협업 방식은 사업 확대 과정에서도 유지되고 있다. 우리은행은 작년 충전·결제·이체와 ATM 출금 기능을 먼저 선보였고 올해 교통카드 충전과 해외 결제를 추가했다. 초기 가입자 확대 이후 이용 빈도를 높일 기능을 붙이는 방식으로 사업을 확장하고 있다.
삼성월렛머니의 경쟁력은 결제 접근성과 포인트 적립이다. 삼성월렛을 화면 하단에서 밀어 올린 뒤 인증하면 사용할 수 있어 별도 결제 앱으로 이동하는 과정이 없다.
국내 오프라인 결제액의 0.5%, 온라인 결제액의 1.5%를 별도 이용 조건이나 적립 한도 없이 기본으로 돌려준다. 진행 중인 프로모션 조건을 모두 충족하면 최대 14.5% 적립 혜택도 가능하다. 기본 적립과 한시적 추가 적립을 조합해 이용자를 확보하는 전략이다.
이 같은 혜택의 비용 구조가 가능한 이유는 '직가맹' 방식이다. 일반 결제는 삼성카드 등 기존 카드 결제망을 활용하지만 우리은행과 직접 제휴한 가맹점에서는 카드사 중개 단계를 줄일 수 있다.
우리은행은 이 과정에서 아낀 비용을 포인트와 가맹점 프로모션에 사용한다. 결제 규모가 커질수록 직가맹망을 확대할 유인도 함께 생긴다. 우리은행은 직접 제휴를 희망하는 대형 업체가 늘어나 2027년에는 관련 연계 작업을 확대할 계획이라고 설명했다.
온라인 결제망 확대도 과제다. 현재는 우리은행과 직가맹 계약을 맺은 결제대행사(PG)의 하위 가맹점을 중심으로 삼성월렛머니 결제를 지원한다. 이용할 수 있는 온라인 쇼핑몰과 생활 서비스가 많아질수록 충전과 결제도 빈번해지는 구조다. 은행 입장에서는 단순히 삼성월렛머니 가입자를 늘리는 것보다 반복 이용을 유도하는 가맹점 확보가 중요하다.
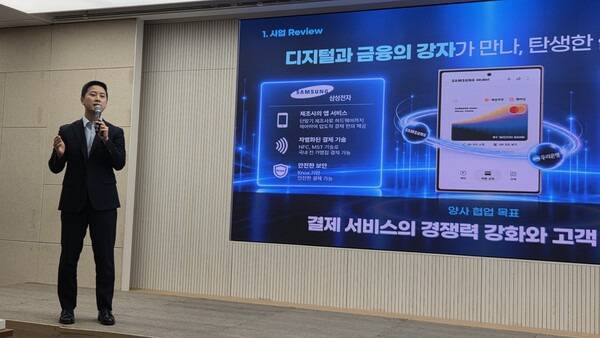
충전계좌 42% 확보…실거래 전략은
삼성월렛머니는 이용자가 본인 명의 은행 계좌를 연결하거나 즉시이체·ATM·가상계좌 등을 이용해 잔액을 충전하는 선불결제 서비스다. 결제 때는 충전된 잔액이 차감되고 부족하면 연결계좌에서 자동으로 충전된다. 고객이 결제를 반복할수록 연결된 은행 계좌와 서비스 간 자금 이동이 발생한다. 우리은행이 확보한 충전계좌 비중 42%는 이러한 결제 접점에서 차지하는 위치를 나타낸다.
우리은행은 간담회에서 신규 고객 유입 규모를 구체적으로 밝히지 않았다. 그럼에도 기존 고객의 주거래 관계를 강화하고 타행 고객을 새로 끌어올 계기가 될 수 있다는 점을 확실하게 밝혔다. 앞으로는 연결계좌 비중에 더해 실제 결제액과 이용 빈도 등 거래 실적이 사업 성과를 판단할 지표가 될 전망이다.
해외 결제는 그 이용 범위를 넓히는 분기점이다. 26일부터 중국에서는 위챗페이 QR결제와 테이블오더를, 중국 외 지역에서는 마스터카드 NFC 결제를 지원한다. 마스터카드 결제망 기준 210여 개 국가·지역, 1억5000만개 이상 가맹점이 대상이다. 국내에서만 쓰던 선불 잔액이 해외 소비에도 활용되면서 계좌 연결과 충전 기능의 이용처가 확대됐다. 2026년 말까지 해외 결제에 최대 5.3% 적립 혜택을 제공하는 것도 초기 이용을 늘리기 위한 전략이다.
해외 결제 확대의 배경에는 여행 수요가 있다. 우리은행이 제시한 법무부 출입국 통계에 따르면 2025년 일본을 방문한 한국인은 916만명, 중국 방문객은 316만명이었다. 2026년 1~9월에는 각각 799만명과 258만명이었다. 일본에서는 NFC, 중국에서는 QR 방식을 사용하는 만큼 한국인 방문객이 많은 두 시장에서 실제 이용 경험을 쌓는 것이 중요하다. 해외 결제 확대가 서비스 사용 빈도를 높일 수 있는지 가늠할 시장이기도 하다.
사업 참여 주체의 역할은 분명하다. 삼성전자가 이용자 채널을 제공하고 국내 카드망에는 삼성카드가 참여한다. 우리은행은 삼성월렛머니 운영 역량을 축적하면 향후 계열사와의 협업 가능성도 검토할 수 있다는 입장이다. 제조사 플랫폼 안에서 출발한 결제 서비스가 은행의 고객 기반과 금융사업 확장으로 어느 정도 연결될지가 향후 성과를 가를 전망이다.
정 행장은 "스마트폰 제조 경쟁력과 디지털 금융 역량을 갖춘 대한민국에서 우리은행이 삼성전자와 함께 새로운 해외 결제 경험을 만들어냈다는 데 큰 자부심을 느낀다"고 말했다.
김홍준 기자
Copyright © 블로터