항공기부품 전문기업 하이즈항공이 실적 회복을 발판으로 기업가치 제고에 나섰다. 장기간의 적자에서 벗어나 수익성을 개선하면서 항공기부품 수주 확대와 방산·우주 분야 진출을 통해 중장기 성장 기반을 다진다는 구상이다. 부채비율은 하락했지만 차입금은 증가하고 영업현금흐름도 악화됐다. 실적 개선을 재무건전성 강화로 연결할 수 있을지가 관건이다.
5년 적자 끝낸 원가 절감…방산·우주로 사업 확대
28일 금융감독원 전자공시시스템에 따르면 하이즈항공은 최근 중장기 기업가치 제고 계획과 이행현황을 공개했다. 2027년까지 주가순자산비율(PBR) 1.2배 이상, 2029년에는 1.3배 이상을 달성하는 것이 핵심 목표다. 이를 위해 2029년 자기자본이익률(ROE) 13% 내외와 연평균 매출 성장률 13%, 영업이익률 7% 등을 추진하고 부채비율도 120% 이내로 관리할 계획이다.
이번 계획은 지난해 1월 처음 발표한 기업가치 제고 전략의 연장선에 있다. 하이즈항공의 올해 상반기 말 PBR은 0.54배로 코스닥 산업재 업종 중앙값인 0.94배를 밑돌고 있다. 회사는 장기간 이어진 적자로 수익성과 성장성에 대한 시장의 기대가 낮아진 점을 기업가치 저평가의 주요 원인으로 진단했다.
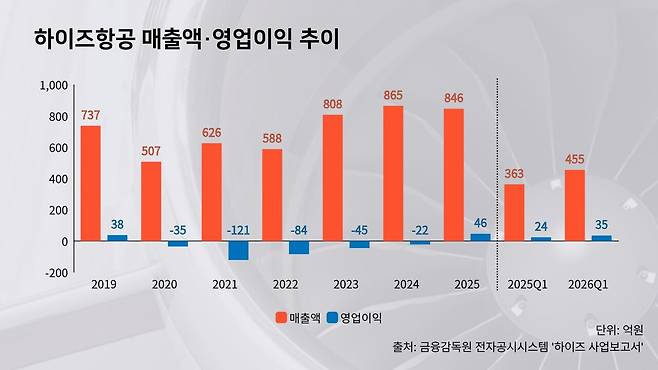
2001년 설립된 하이즈항공은 항공기 구조물의 가공과 조립 등을 주력으로 성장해왔다. 2011년 보잉의 1차 협력업체로 등록하며 글로벌 항공기 공급망에 진입했지만 코로나19 확산으로 항공기 생산과 부품 수요가 위축되면서 실적이 악화됐다. 2020년부터 2024년까지 5년 연속 영업손실을 기록했고 2024년에는 연결 매출 865억원, 영업손실 22억원에 머물렀다.
이후 수익성 회복을 위해 하이즈항공은 외주 공정을 내재화하고 생산 효율을 높이는 방식으로 비용 절감에 나섰다. 표면처리 공정을 자체 수행하면서 별도 기준 외주가공비는 2024년 51억원에서 지난해 28억원으로 감소했다. 연결 매출원가율도 92.8%에서 85.4%로 낮아졌고 지난해 매출은 846억원으로 소폭 줄었지만 영업이익은 46억원으로 흑자 전환했다.
하이즈항공 관계자는 "현재는 확보한 수주 물량을 안정적으로 납품하고 이익이 지속적으로 발생하는 구조를 만드는 데 가장 중점을 두고 있다"며 "외주가공 공정도 최대한 내재화해 원가율을 개선할 계획"이라고 설명했다.
올해 상반기에도 실적 개선 흐름이 이어졌다. 회사의 연결기준 매출액은 455억원, 영업이익은 35억원으로 전년 동기 대비 각각 25.3%, 43.7% 증가했으며 영업이익률도 6.7%에서 7.6%로 높아졌다. 다만 외형 성장에는 주력 항공기부품 사업 외에 종속회사 가온아이앤티의 패션·잡화 사업도 기여했다. 항공기부품 부문 매출이 310억원에서 356억원으로 14.6% 증가하는 동안 패션·잡화 부문은 53억원에서 99억원으로 88.7% 늘었다.
하이즈항공은 실적 회복과 함께 장기 공급계약 확보에도 속도를 내고 있다. 올해 한국항공우주산업(KAI)와 781억원 규모의 보잉 B787 구조물 조립 연장계약을 체결했고 대한항공으로부터 B787 구조물과 CH-47 군용헬기 구조물 제작·조립 사업을 잇달아 수주했다. 올해 상반기 말 별도 기준 수주잔고는 약 1조1835억원으로 회사는 2027년부터 신규 수주 물량의 매출 반영이 본격화할 것으로 기대하고 있다.
자회사를 통한 우주사업 확대도 추진 중이다. 하이즈복합재산업은 지난 26일 한화에어로스페이스와 한국형발사체 누리호 후속 발사체 5기분에 적용되는 복합재 구조물 공급계약을 체결했다. 앞서 누리호 2단 후방동체와 각 단의 케이블덕트 등을 제작한 경험을 바탕으로 후속 사업에 참여하게 된 것이다. 하이즈항공은 기존 민항기 중심의 사업에서 축적한 제조 역량을 방산과 우주항공 분야로 확장해 중장기 성장동력을 확보한다는 구상이다.
하이즈항공 관계자는 "민항기 부품이 여전히 주력사업이지만 방산·우주 분야에서도 거래처의 신규 제안이 이어지고 있다"며 "관련 수주를 지속적으로 확대할 계획"이라고 말했다.
토지재평가로 부채비율 개선…차입금은 증가
하이즈항공이 이번 기업가치 제고 계획에서 강조한 또 다른 과제는 재무구조 개선이다. 회사의 연결 부채비율은 2024년 말 183.1%에서 지난해 말 159%, 올해 상반기 말 125.9%로 낮아졌다. 다만 올해 상반기 개선에는 토지재평가 효과가 크게 작용했다. 지난 4월 토지재평가로 세후 재평가이익 약 231억원이 반영되면서 자본총계는 지난해 말 451억원에서 올해 상반기 말 707억원으로 늘었다.
반면 실제 부채와 차입금 규모는 증가했다. 연결 부채총계는 지난해 말 717억원에서 올해 상반기 말 890억원으로 늘었고 단기차입금도 같은 기간 89억원에서 242억원으로 확대됐다. 총차입금은 525억원에서 615억원으로 증가한 반면 현금및현금성자산은 104억원에서 91억원으로 감소했다. 유동비율도 225.3%에서 159.8%로 하락하면서 부채비율 개선과는 다른 흐름을 나타냈다.
영업활동을 통한 현금창출력 역시 아직 안정적으로 회복되지 않은 상태다. 올해 상반기 연결 영업활동현금흐름은 17억원 순유출로 전년 동기 61억원 순유입에서 적자로 전환됐으며, 재고자산이 지난해 말 188억원에서 248억원으로 증가한 점이 주요 원인으로 작용했다. 매출채권도 같은 기간 181억원에서 201억원으로 늘면서 운전자본 부담이 커졌다.
하이즈항공은 수익성 개선을 바탕으로 재무구조도 점진적으로 개선한다는 방침이다. 하이즈항공 관계자는 "기존 고금리 차입금을 저금리 차입금으로 대환하고 종속회사 차입금도 최근 상환했다"며 "앞으로는 확보한 수주 물량을 안정적으로 납품해 이익이 지속적으로 발생하는 구조를 만드는 데 집중할 계획"이라고 말했다.
이동현 기자
Copyright © 블로터