최근 반도체 대장주의 주가 변동성이 확대되면서 개인 투자자들의 매도 고민이 한층 깊어지고 있다.
이러한 상황에서 증권가는 삼성전자 60만 원과 SK하이닉스 470만 원이라는 상징적인 목표주가를 제시했다.
파격적인 숫자의 배경에는 고대역폭메모리 공급 부족과 독점적인 시장 점유율이 자리 잡고 있다.
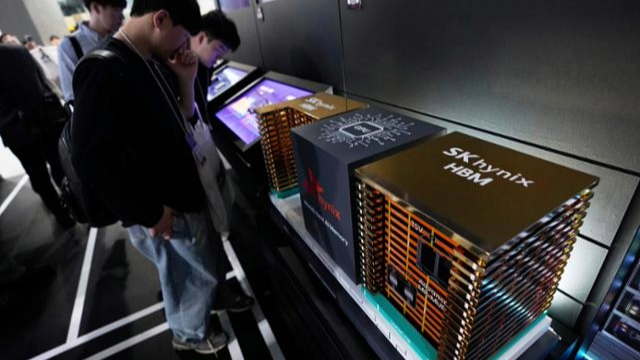
글로벌 HBM 점유율 83% 싹쓸이
글로벌 AI 서버용 메모리 시장에서 양사의 고대역폭메모리 점유율 합계는 80%를 웃돌고 있다.
삼성전자는 2분기 HBM 점유율을 33%까지 끌어올리며 선두인 SK하이닉스를 거세게 추격하는 모습이다.
공급 부족에 시달리는 중국 비공식 시장에서는 정상 계약가보다 몇 배 비싼 거래가 언급되는 실정이다.
KB증권 삼전 60만 원 유지 배경
KB증권은 삼성전자가 연말 HBM 점유율을 40%까지 확대할 것으로 보고 목표가 60만 원을 유지했다.
차세대 HBM4 양산 확대와 함께 파운드리 사업부의 수익성 개선 기대감이 핵심 근거로 꼽힌다.
다만 HBM4 출하가 지연되거나 파운드리 회복이 더딜 경우 수치에 대한 신뢰도는 낮아질 수 있다.
한투증권 닉스 470만 원 상향 이유
한국투자증권은 SK하이닉스의 독보적인 HBM 시장 지배력을 높이 평가해 목표가 470만 원을 제시했다.
글로벌 빅테크와의 장기공급계약 체결을 통해 고부가가치 메모리 가격 협상에서 우위를 점한 영향이다.
하지만 이는 시장 평균보다 낙관적인 시각이 반영된 전망치이므로 절대적인 지표로 삼기엔 무리가 있다.
삼성전자 60만 원과 SK하이닉스 470만 원이라는 증권가 수치는 확정된 미래가 아닌 기대치다.
주주들은 극단적인 주가 수치보다 HBM4 실제 출하량과 AI 데이터센터 투자 지속 여부를 짚어야 한다.
반도체 업황의 실적 연결성을 먼저 검증하는 분석적 태도가 이 시점에 필요한 대응 전략이다.
본 콘텐츠는 투자 권유가 아니며, 공개된 시장 자료와 기업 정보를 바탕으로 작성된 참고용 자료입니다.