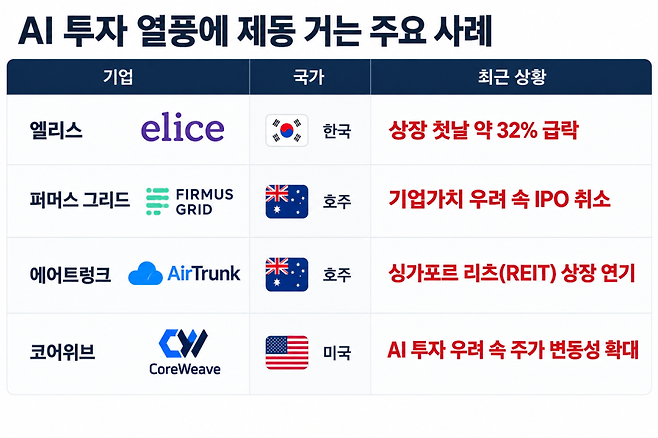
코스닥 시장에 상장한 엘리스그룹이 첫날 공모가 대비 32.04% 급락하며 6만 1500원에 거래를 마쳤다.
청약 증거금이 10조 원 이상 쏠리며 기대를 모았으나 거래가 시작되자 강한 매도세가 쏟아졌다.
외신들은 이번 폭락을 글로벌 인공지능 투자 열풍에 경고등이 켜진 주요 사건으로 집중 조명했다.
흥행 후 돌연 폭락한 수급 배경
엘리스그룹은 일반 청약에서 408 대 1의 높은 경쟁률을 기록하며 공모가를 희망 범위 상단인 9만 500원에 확정했다.
하지만 상장 직후 유통 가능 물량에 대한 부담과 고평가 우려가 번지며 주가는 장중 5만 6500원까지 추락했다.
상반기 영업이익 103억 원을 올리며 흑자 전환에 성공했음에도 시장은 당장의 가치 산정에 냉정한 반응을 보였다.
네오클라우드 수익성 파고든 월가
미국 블룸버그와 로이터 등 외신은 무명에 가깝던 한국 기업의 급락을 AI 고평가 논란의 중심 사례로 보도했다.
컴퓨팅 자원을 빌려주는 네오클라우드 기업의 막대한 인프라 투자가 실제 이익으로 연결될지 의문이 커진 까닭이다.
월가는 단순한 데이터센터 확장보다 장기 비용을 지불할 실질 고객 확보 여부를 핵심 기준으로 따지기 시작했다.
미국 관련주까지 흔든 파급력
한국 증시에서 발생한 폭락 여파는 미 증시의 코어위브와 네비우스 등 글로벌 AI 인프라 관련 주가까지 흔들었다.
막대한 설비 자본을 외부 차입에 의존하는 신흥 클라우드 사업 구조 전반에 대한 투자 심리가 급격히 냉각됐다.
국내외 IPO 연기 사례가 잇따르는 가운데 기술 기대감만으로 정당화되던 높은 몸값 산정 방식도 한계에 부딪혔다.
엘리스그룹의 상장 참패는 AI라는 이유만으로 뭉칫돈이 쏠리던 시장 환경이 변화했음을 보여준 명확한 신호다.
투자자들은 단기 수급 착시나 화려한 청약 경쟁률보다 차입 비용을 압도할 실질적인 수익 창출 능력을 봐야 한다.
앞으로 발표될 데이터센터 가동률과 실제 고객사의 장기 매출 계약 수치가 주가 반전에 결정적 지표가 될 것이다.