메리츠證 "삼화콘덴서, 2분기 영업익 86억…MLCC 낙수효과 기대"
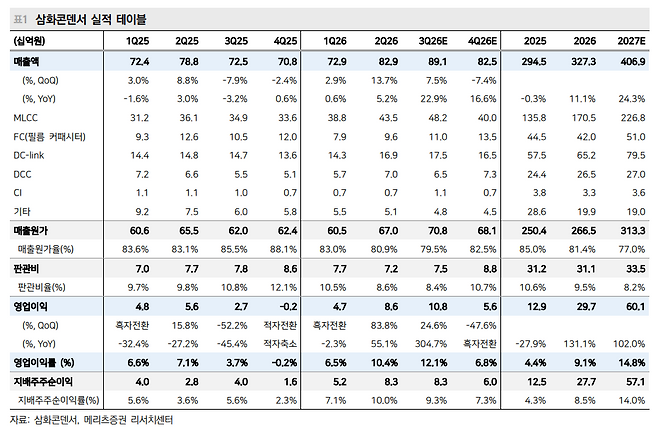
메리츠증권은 삼화콘덴서에 대해 적층세라믹콘덴서(MLCC) 가격 인상과 AI 수요에 따른 구조적 낙수효과로 실적 개선세가 본격화하고 있다고 밝히며 투자의견과 목표주가는 제시하지 않았다.
양승수 메리츠증권 연구원은 "삼화콘덴서의 2026년 2분기 연결 기준 매출액은 829억원, 영업이익은 86억원으로 전년 동기 대비 각각 5.2%, 55.1% 증가했다"며 "8개 분기 만에 두 자릿수 영업이익률(10.4%)을 회복했다"고 말했다.
양승수 연구원은 "삼성전기, 무라타 등 1위권 업체들이 AI 서버용 고부가 제품에 집중하며 범용 MLCC 가격 인상을 추진하고 있다"며 "범용 공급 축소에 따라 2위권 업체인 삼화콘덴서의 점유율 확대와 판가 상승 기회가 동시에 커지는 구조적 낙수효과가 이어질 것"이라고 설명했다. 이어 "전장 및 산업용 고객사 내 점유율 확대와 고부가 제품 비중 상승으로 제품 믹스 개선도 확인되고 있다"고 덧붙였다.
양 연구원은 "데이터센터와 반도체 팹 등 고전력 인프라의 전압을 안정화하는 필름 캐패시터(FC)의 수주도 점진적으로 늘고 있다"며 "국내 변압기 고객사와의 해외 데이터센터 시장 동반 진출과 차세대 전력반도체 변압기(SST) 시장 개화로 2027년부터 FC 부문 매출 기여가 본격화될 것"이라고 평가했다.
그는 "MLCC 업사이클에 따른 외형 성장과 수익성 개선에 고수익성 필름 캐패시터의 성장이 더해질 것"이라며 "2026년 연간 매출액은 3273억원, 영업이익은 297억원을 기록하고 2027년에는 매출액 4069억원, 영업이익 601억원으로 가파른 우상향 흐름을 보일 것"으로 분석했다.
- 삼성전자도 주주환원 기대감 시장선 100조 이상 관측까지…구체적 규모는 미정
- 외국인 1.7조 순매수에 삼전닉스 폭주…코스피 5.9% 급등
- 바오家 네 자매의 다른 시간, 푸바오가 남긴 걱정 [해시태그]
- '강남3구' 힘 빠졌는데 서울 집값은 더 올랐다
- 추석 해외여행 어디갈까…일본·베트남·중국 등 근거리 '인기' [데이터클립]
- [단독] CJ CGV, 美 4D플렉스 법인 나스닥 상장 추진
- [종합] SK하이닉스 노사, 성과급 60% 주식 지급…구성원·주주·사회 함께 성장
- 용산공원도 국제업무지구도 평행선…김윤덕·오세훈 다음주 다시 만난다 [종합]