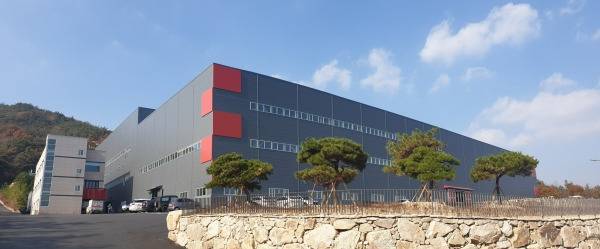
코스닥 상장사 강원에너지가 지난해 전기차 캐즘에 따른 투자 지연과 수주가 감소하며 적자 전환했다. 다만 지난해 하반기 확보한 대형 고객사 물량이 올해부터 납품에 들어가는 만큼 실적 회복의 단초를 마련한 것으로 분석된다.
3일 금융감독원 전자공시시스템에 따르면 지난해 강원에너지의 연결기준 매출은 전년 대비 5.4% 감소한 2123억원을 기록했다. 같은 기간 영업손실은 61억원으로 적자 전환했으며, 순손실은 85억원으로 손실폭이 확대됐다. 강원에너지는 전기차 캐즘에 따른 전방 산업 투자가 지연되고, 플랜트 부문의 수주가 줄어 매출이 감소했다고 설명했다.
실제로 매출에서 가장 큰 비중을 차지하는 부문은 이차전지 소재다. 지난해 3분기 기준 소재 매출은 826억원으로 이미 전년도 연간 매출 844억원에 근접했다. 2023년 98억원과 비교하면 외형이 크게 확대된 수준이다. 회사는 소재 비중을 점차 높이며 중장기 수익 구조 전환 기반을 다진다는 계획이다.
반면 플랜트 부문은 감소 흐름이 이어졌다. 지난해 3분기 누적 매출은 209억원에 그쳤다. 전년도 연간 450억원, 2023년 559억원과 비교하면 축소세가 뚜렷하다.
강원에너지는 올해 대형 고객사 중심으로 수주를 늘리며 반등을 꾀하겠다는 구상이다. 실제로 지난해 3분기 말 강원에너지의 수주잔고는 435억원이다. 이 가운데 이차전지 설비와 산업용 플랜트 설비가 대부분을 차지한다. 프로젝트 성격상 매출 인식까지 시차가 존재하는 만큼, 반동 여지가 남아 있다는 분석이다.
강원에너지가 생산하는 무수수산화리튬은 리튬이온 배터리 양극재 제조에 쓰이는 핵심 소재다. 수분 함량을 0.1% 이하로 관리해야 하는 고난도 공정이 요구된다. 회사는 전기히터 건조기와 제트밀 설비를 활용해 건조·분쇄·분급 공정을 자동화하고 있다.
다만 가동률은 아직 낮다. 3분기 기준 무수수산화리튬 가동률은 16%대, 유수수산화리튬은 20% 수준에 머물렀다. 소재 매출이 증가하고 있음에도 설비 활용도는 본격적인 레버리지 구간에 진입하지 못한 상태다.
향후 가동률이 개선될 경우 영업 레버리지 효과를 기대하고 있다. 강원에너지 관계자는 “지난해 하반기 대형 고객사들을 새로 확보했고, 올해부터 이들에 대한 납품이 본격화될 예정”이라며 “기존 고객사 물량도 단계적으로 확대될 계획인 만큼 매출과 가동률이 함께 개선될 것으로 기대하고 있다”고 설명했다.
또 회사는 올 1분기 일부 프로젝트에서 회복 조짐이 나타나고 있다고 밝혔다. 특히 플랜트와 2차전지 설비 부문 역시 반등을 모색 중이다. 강원에너지는 양극재 공정 설계와 건조기, PD믹서 등 설비 공급 역량을 보유하고 있지만, 그간 전방 산업 투자 지연이 길어지면서 신규 수주가 기대에 못 미쳤다.
중장기적으로는 사업 다각화도 모색 중이다. 회사는 지난해 정관을 변경해 영구자석 및 희토류 자석 재활용 사업, 산업환경설비공사업 등을 추가했다. 기존 이차전지 공정 기술과의 시너지를 모색한다는 전략이다. 다만 신규 사업은 아직 매출 기여 단계에는 이르지 않았다.
회사 관계자는 “현재 20% 안팎인 공장 가동률은 올해 안에 지금의 두 배 수준까지 끌어올릴 수 있을 것”이라며 “정확한 연간 실적 전망치를 제시하긴 어렵지만 상반기보다는 하반기가 더 나은 흐름이 될 것”이라고 강조했다.
정유진 기자
Copyright © 블로터