두산에너빌리티 주가가 지난 5월 13만9천원대 고점을 기록한 이후 조정세를 거치며 8만원 초반 선까지 내려앉았다.
9월 23일 주가가 8만1천700원까지 하락한 가운데 원전 관련 기대감이 주춤하면서 개인 투자자들의 셈법도 복잡해졌다.
원전과 소형모듈원자로 호재에도 불구하고 최근 주가는 기대치를 실제 수주 공시로 입증해야 하는 시험대에 올랐다.
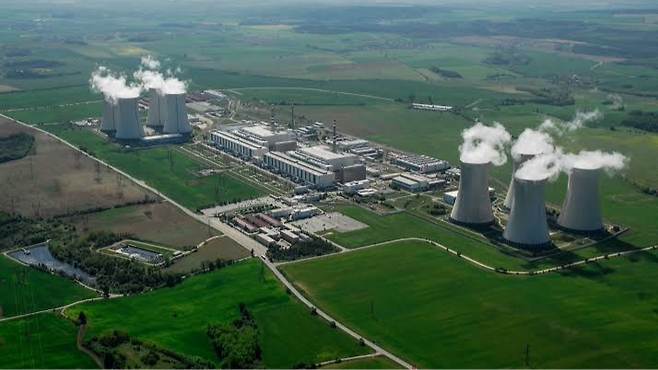
원전 수주 속도가 예상보다 더딘 사이 미국 텍사스 가스복합화력발전 프로젝트가 대미 전략투자 사업으로 부각됐다.
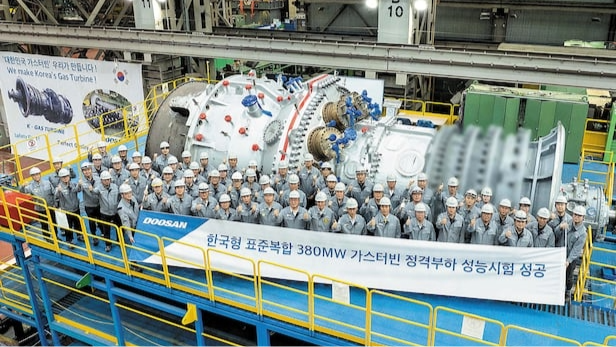
독자적인 가스터빈 기술을 보유한 두산에너빌리티는 북미 발전 시장 진출 확대를 계기로 새로운 성장축을 확보했다.
미국 빅테크 전력 공급용 가스터빈 수주와 더불어 가스복합발전 참여가 구체화될 경우 실적 반등의 발판이 된다.
두산에너빌리티는 미국 테라파워와 소형모듈원자로 핵심 기자재 제작 계약을 체결하며 기술력을 대외적으로 입증했다.
다만 글로벌 원전 정책 기대감과 기업의 실제 대형 수주 공시 사이에는 분명한 시차가 존재하는 상황이다.
단순한 시장 소문보다 향후 체결될 원전 주기기 계약 규모와 영업이익 전환 속도를 꼼꼼히 검증해야 한다.
투자자 사이에서는 과거 최고가인 13만9천원 재탈환을 위해 단계별 저항선 매물대 소화가 필수라는 지적이 나온다.
우선 매물이 쏠려있는 9만원 선을 안정적으로 회복하는 것이 상승 전환의 첫 번째 핵심 관건으로 꼽힌다.
이후 10만원대 안착에 성공해야 강한 매수세가 들어오며 전고점을 향한 단계적 반등 흐름을 이어갈 수 있다.
결국 두산에너빌리티의 주가 재평가는 단기적인 호재 뉴스가 아닌 수주 계약서가 이끌 수밖에 없다.
1차 목표 가격인 9만원 회복 여부와 10만원 돌파 가능성을 차례로 확인하며 수주 잔고 변화를 살펴야 한다.
기대감이 실적으로 증명되는 공시를 시발점으로 주가의 진정한 반등 여부가 결정될 전망이다.