삼성전자의 고대역폭메모리 판매가격이 내년에 올해보다 두 배 이상 뛸 것이라는 증권가 분석이 나왔다.
차세대 제품인 6세대 HBM4 비중이 급증하면서 메모리 반도체 전체의 평균 단가를 크게 올리는 흐름이다.
주요 생산 설비가 HBM에 집중되면서 일반 D램 품귀 현상도 장기화될 수 있다는 진단이 힘을 얻는다.
HBM4 비중 확대와 단가 급등 전망
KB증권 보고서에 따르면 삼성전자의 HBM4 매출 비중은 올해 40%에서 내년 80%로 대폭 늘어난다.
고부가 제품 중심으로 판매 구성이 바뀌면서 내년 HBM 평균 판매가격은 전년 대비 100% 이상 상승한다.
증권가는 이러한 제품 믹스 개선이 삼성전자의 전체 메모리 사업 수익성을 크게 개선할 것으로 내다본다.
웨이퍼 소모 3배가 부른 공급 병목
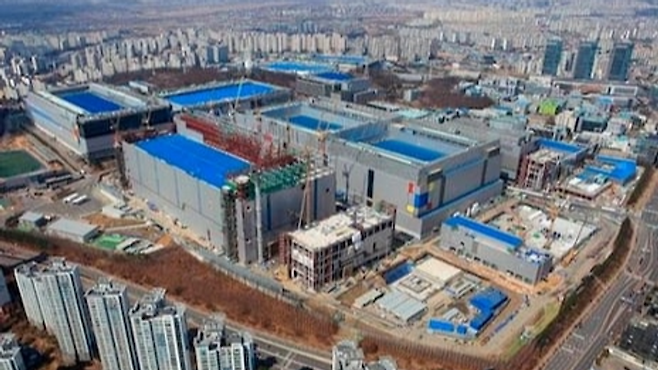
HBM은 제조 과정에서 일반 D램보다 웨이퍼를 3배 이상 소모하여 생산 라인의 부담을 가중시킨다.
글로벌 D램 생산능력에서 HBM 비중이 커질수록 범용 D램에 투입 가능한 웨이퍼는 크게 줄어드는 구조다.
삼성전자가 HBM 공급을 늘릴수록 일반 D램 공급 부족이 심화되어 제품 가격을 동시에 밀어올리게 된다.
실적 호조 속 600조 주주환원 기대
메모리 단가 상승에 힘입어 삼성전자의 내년 연간 영업이익은 555조 원 수준에 달할 것으로 추정된다.
강력한 현금창출력을 바탕으로 차기 3개년 주주환원 규모가 최대 600조 원까지 확대될 수 있다는 분석이다.
하반기 현금배당과 자사주 매입 및 소각 재원이 넉넉해지면서 주주가치 제고 기대감도 크게 높아진다.
삼성전자의 주가 방향은 HBM4 수율 안정화와 일반 D램 가격 상승세 지속 여부에 따라 결정될 전망이다.
웨이퍼 배분율과 실적 개선 속도가 시장 예상치에 부합하는지가 향후 주가 흐름의 핵심 관전 포인트다.
투자자는 3분기 실적 발표에서 제시될 구체적인 배당 재원과 HBM4 출하 비중 목표치를 확인해야 한다.