퇴직금이 20년 동안 잠만 잔다
지금 당신의 DC형 퇴직연금 계좌, 마지막으로 들여다본 게 언제인지 기억하는가. 금융감독원 통합연금포털 공시에 따르면, 2025년 기준 퇴직연금 자산의 약 62%가 여전히 원리금보장형에 머물러 있었다. 원리금보장형의 가중평균 금리는 2026년 3월 말 기준 연 2.67%. 같은 기간 소비자물가 상승률 2.2%를 빼면 실질수익률은 약 0.47%에 그친다. 물가에도 못 미치는 수익이다. 사실상 실질 구매력이 매년 조금씩 깎이고 있다.
DC형이 DB형과 다른 핵심 하나
퇴직연금에는 DB형(확정급여형)과 DC형(확정기여형)이 있다. DB형은 회사가 운용하고, 결과에 회사가 책임진다. 임금 상승률이 높은 대기업 장기근속자에게 유리한 구조다. DC형은 다르다. 회사가 매년 연봉의 12분의 1을 근로자 개인 계좌에 넣어준다. 그 다음부터는 내가 직접 운용해야 한다. 방치하면 자동으로 원리금보장형(정기예금과 비슷한 금리)에 묶인다. 이것이 62%가 보장형에 갇혀 있는 이유다.
실제로 얼마나 차이 나나 — 3억원 시뮬레이션
퇴직금 적립액 3억원을 가정해보자. 출처: 금감원 공시 및 역사적 수익률 통계 (실적배당형 수익률은 미래 보장이 아님). 원리금보장형(연 2.67% 복리): 10년 후 약 3.91억원 실적배당형 ETF(연 7% 가정, 역사적 평균 참고): 10년 후 약 5.90억원 차이: 약 2억원. 단, 실적배당형은 원금 손실 가능성이 있다. 이 점이 보장형을 택하는 이유다. 그러나 실질수익률 0.47%와 비교할 때, 어느 쪽이 더 큰 위험인지 다시 생각해볼 필요가 있다.
DC형에서 가능한 투자 상품 — 개별주식 직접매매는 불가
중요한 오해를 먼저 짚어야 한다. DC형 퇴직연금 계좌에서 개별 상장주식은 직접 매매할 수 없다(금융감독원 규정). ETF나 펀드를 통한 간접 투자만 허용된다. 선택 가능한 실적배당형 상품: 국내 주식형 ETF(코스피200, 코스닥150 추종) 미국 S&P500 ETF(달러 환산 위험 포함) 채권형 펀드(주식보다 낮은 위험) TDF(Target Date Fund): 은퇴 연도에 맞춰 자동으로 주식 비중을 줄여주는 펀드 60대라면 TDF 또는 채권 혼합형이 위험도를 줄이면서도 원리금보장형보다 나은 수익을 기대할 수 있다. iM뱅크 DC형 원리금비보장 상품의 2026년 3분기 1년 수익률은 23.12%로 은행권 1위를 기록했다(금융감독원 통합연금포털 비교공시 기준). 이 수익률이 매년 반복된다는 보장은 없다.
바꾸기 전 이것부터 확인해라
첫째, 내 계좌 현황 확인: 금융감독원 통합연금포털(연금포털.kr) 또는 해당 은행·증권사 앱에서 현재 운용 상품, 만기, 금리를 확인한다. 둘째, 남은 근무 기간 계산: 5년 이내 퇴직 예정이라면 원금 손실 후 회복 기간이 짧다. 채권형이나 TDF를 선택하되 주식 비중은 30~40% 이내로 제한하는 것이 일반적인 권고다. 셋째, 수수료 점검: 실적배당형 ETF라도 운용보수와 판매 수수료가 있다. 수수료가 높은 펀드는 기대수익을 갉아먹는다. 운용보수 연 0.5% 이하 상품부터 살펴보는 것이 합리적이다. 넷째, 회사 설정 운용 범위 확인: DC형은 회사가 지정한 상품 목록 안에서만 선택할 수 있다. 원하는 ETF가 없으면 퇴직연금 담당 부서에 요청해야 한다.
그냥 두는 것이 가장 위험한 선택이다
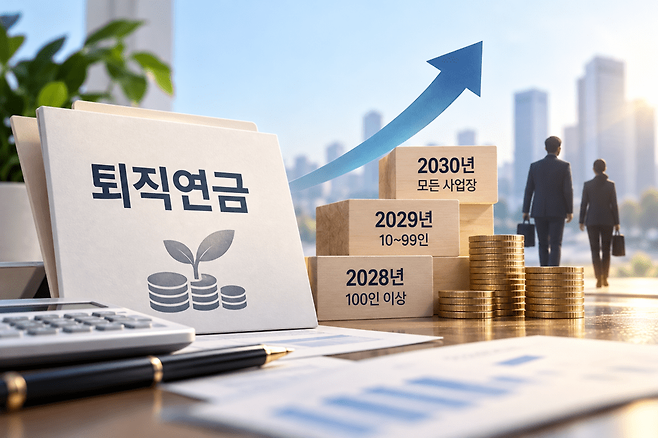
원금이 보장된다고 안전한 게 아니다. 물가 아래 수익은 조용히 실질 구매력을 갉아먹는다. 20년을 연 2.67% 이율로 방치하면, 그 돈의 실질 가치는 지금보다 줄어든다. DC형 퇴직연금은 회사가 운용 책임을 넘긴 구조다. 방치한다고 누가 대신 굴려주지 않는다. 결국 10년 뒤 계좌를 열어보는 순간, 그때 한 번만 확인해볼걸 하고 후회하는 사람이 훨씬 많아질 것이다.
Copyright © 본 콘텐츠는 저작권이 보호되며 카카오 운영지침을 준수합니다.