두산에너빌리티가 주가 조정을 거친 이후 8만 원대 가격대에서 견조한 바닥을 다지며 반등 시그널을 내고 있다.
인공지능 데이터센터의 폭발적인 확장에 따라 전 세계적으로 대형 원전과 가스터빈의 수요가 급격히 늘어나는 분위기다.
증권가는 26조 원에 달하는 막강한 수주 잔고를 근거로 목표주가를 13만 원선으로 높여 잡으며 평가를 다시 내리고 있다.
AI 전력난이 당긴 원전과 가스터빈
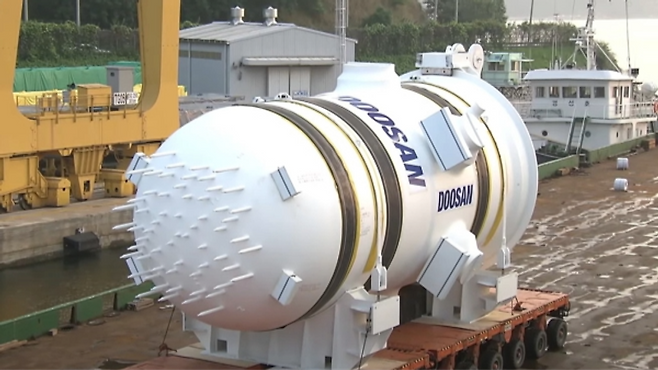
글로벌 빅테크 기업들이 서둘러 인프라를 늘리면서 24시간 안정적인 전력을 공급할 설비가 필수 과제로 떠올랐다.
태양광이나 풍력 같은 신재생에너지의 한계를 극복하기 위해 대형 원전과 소형모듈원자로 수요가 빠르게 늘어나는 상황이다.
두산에너빌리티는 해외 원전 주기기와 가스터빈을 잇달아 수주하며 전력 인프라 시장에서 핵심 공급사로 입지를 다졌다.
26조 원 수주 잔고와 SMR 성장판
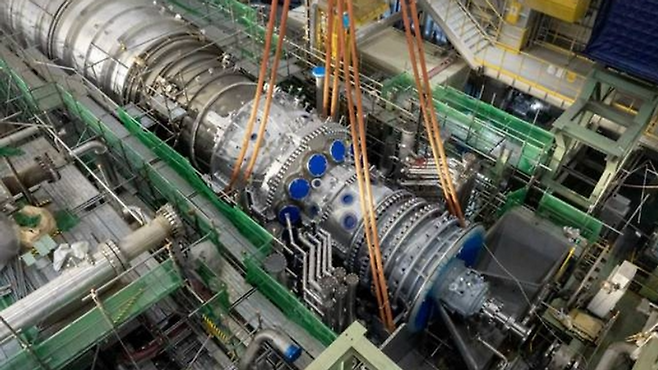
회사는 체코 원전 프로젝트와 베트남 가스복합발전 등 굵직한 해외 수주를 성사시키며 실적 기반을 한층 끌어올렸다.
글로벌 SMR 개발사들과 제작 협력을 강화하면서 차세대 원자로 시장에서도 독보적인 위상을 구축해 나가는 모습이다.
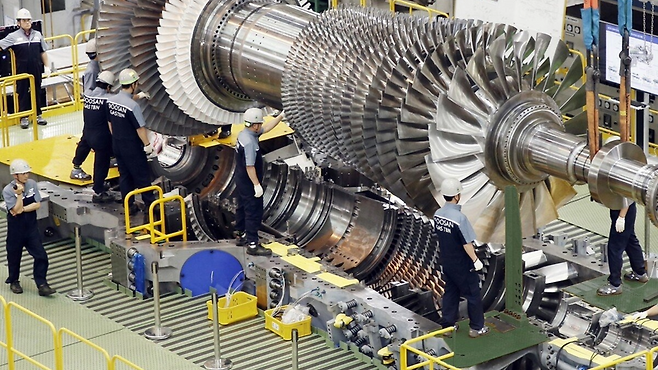
창원공장에 구축된 가스터빈과 원전 전용 제작 인프라는 대규모 물량을 안정적으로 소화하는 강력한 바탕이 되고 있다.
목표가 13만 원 상향과 실적 가시성
주요 증권사들은 현재 8만 원대에 머물고 있는 주가가 기업의 본질 가치와 수주 성과 대비 저평가 상태라고 판단한다.
단기 차익 실현 물량이 대거 소화되면서 고부가가치 기자재 공급이 본격화되는 실적 개선 주기에 진입했다는 분석이다.
2026년부터 본격적으로 인식될 대형 프로젝트의 매출은 영업이익 규모를 큰 폭으로 확대시킬 핵심 변수로 꼽힌다.
두산에너빌리티의 13만 원 목표주가는 26조 원의 수주 잔고와 AI 전력 수요 확대가 이끄는 실질적 펀더멘털을 반영한다.
단기 주가 변동에 일희일비하기보다는 가스터빈과 SMR 수주 실적이 실제 매출과 영업이익으로 연결되는지 살필 필요가 있다.
향후 분기 실적 발표에서 공개될 에너빌리티 부문의 이익률 개선 추이와 해외 원전 추가 계약이 주가 향방을 가를 지표다.