키스트론, 공급 물량 증가·원가 절감 지속되며 꾸준한 성장-신한
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
신한투자증권이 키스트론(475430)에 대해 "2026년 예상 P/E(주가수익비율) 8.9배로, 견조한 체력 대비 저평가 구간으로 판단한다"며 "공급 물량 증가 및 원가 절감 노력이 지속되며 꾸준한 성장세를 전망한다"고 22일 밝혔다.
그러면서 "전방 커패시터 수요 확대에 의한 물량 증가 및 가동률 상승세에 주목한다. 환율도 우호적이다"며 "2027년 비철금속 진출 시 전방 산업 규모가 4배 확대될 것으로 추정한다. 2027년 하반기 진입 후 2028년부터 단계적으로 매출 증대가 예상된다. 중장기 신사업 성장성 모멘텀이 유효하다"고 덧붙였다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
[이데일리 권오석 기자] 신한투자증권이 키스트론(475430)에 대해 “2026년 예상 P/E(주가수익비율) 8.9배로, 견조한 체력 대비 저평가 구간으로 판단한다”며 “공급 물량 증가 및 원가 절감 노력이 지속되며 꾸준한 성장세를 전망한다”고 22일 밝혔다. 다만 투자의견과 목표주가는 제시하지 않았다.
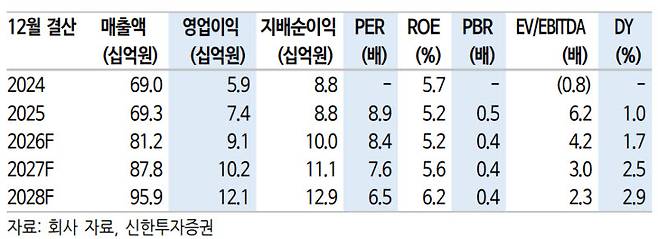
키스트론은 리드 와이어 및 케이블 와이어 제조 업체로, 해외 매출 비중은 80% 내외로 높은 수준이다. 그는 “주요 고객사인 일본 커패시터 3사 내 리드 와이어 점유율은 약 60%로 파악한다”며 “반도체 호황이 지속돼 커패시터 수요가 강세를 보이면 와이어 제품군이 수혜을 받을 전망이다. 본업 성장과 함께 2027년 비철금속(알루미늄) 진입도 주목한다”고 분석했다.
앞서 1분기 매출액은 198억원(전년 대비 +16%), 영업이익 21억원(+14%)으로 분기 최대 실적을 달성했다. 김 연구원은 “제품별로 리드 와이어 96억원, 케이블 와이어 89억원을 기록했다. 커패시터용 와이어 확대로 가동률이 대폭 상승했다”며 2026년 매출액과 영업이익은 각각 812억원(+17%), 91억원(+23%)을 전망했다.
그러면서 “전방 커패시터 수요 확대에 의한 물량 증가 및 가동률 상승세에 주목한다. 환율도 우호적이다”며 “2027년 비철금속 진출 시 전방 산업 규모가 4배 확대될 것으로 추정한다. 2027년 하반기 진입 후 2028년부터 단계적으로 매출 증대가 예상된다. 중장기 신사업 성장성 모멘텀이 유효하다”고 덧붙였다.
권오석 (kwon0328@edaily.co.kr)
Copyright © 이데일리. 무단전재 및 재배포 금지.
- “韓, 미·중 양자택일 벗어나 日·호주·인도 등 밀착 필요”
- "지금 한국과 일본이 붙는다면?"...박지성 '팩폭'
- "공격수 다 죽어" "사람 안 바뀐다"…홍명보 감독 비판한 박문성·김신영
- "부정선거 구호에 성조기까지"…개표소 시위 현장 떠나는 2030
- "8% 이자 눈에 찰까"…'구천피 돌풍' 만난 청년미래적금
- "싸움날 만" 푹푹찌는데 5평에 12명…청주여자교도소 가보니[르포]
- "손흥민 같은 월클 없지만…문제 없다" 日 팬이 본 韓日 차이는[북중미월드컵]
- "벼랑 끝 남아공, 한국 2-0 승리 예상"…김병지의 전망
- 수익모델로 큰 스페이스X···방산에 갇힌 한국
- 반도체 계약학과 합격선, 서울대 제쳤다(종합)