주가가 이미 크게 오른 상황에서 추가 상승을 예상하는 보고서가 나오면 시장의 관심이 집중된다.
대신증권은 삼성전자에 대해 투자의견 매수와 함께 목표주가 56만원을 지속적으로 유지했다.
이번 56만원 목표가의 핵심은 단순히 주가를 높여 잡은 것이 아니라 메모리 수급 구조의 변화에 있다.
대신증권은 내년도 메모리 수요 협상과 장기계약 과정에서 다수 고객사가 예상보다 많은 구매 물량을 요청한 점에 주목했다.
생산능력 확대가 제한된 상황에서 빅테크 기업들의 물량 확보 경쟁이 치열해지면 가격 상한선이 더 높아진다.
여기에 삼성전자가 장기계약을 통해 최대 5년 수준의 수요 가시성을 확보했다는 점도 긍정적 요소다.
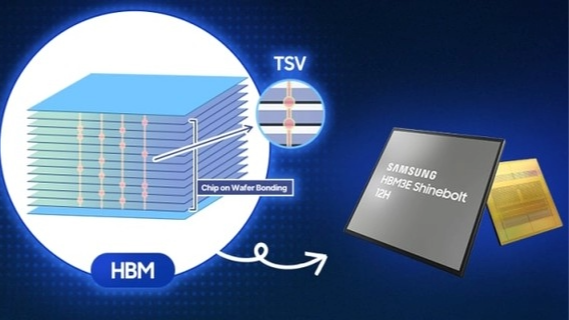
고대역폭메모리인 HBM 생산을 늘릴수록 범용 D램의 생산공간이 줄어드는 구조적 변화도 함께 일어난다.
KB증권 분석에 따르면 삼성전자의 전체 D램 생산 중 HBM 비중은 2026년 33%에서 2027년 40%로 올라간다.
반면 범용 D램 비중은 65%에서 59%로 줄어들어 범용 메모리의 공급 부족과 가격 상승이 장기화될 수 있다.
KB증권은 3분기 삼성전자의 HBM4 매출이 이전 분기 대비 3배 이상 늘어날 것으로 내다봤다.
삼성전자 역시 HBM 매출을 전년 대비 3배 이상 늘리기 위해 선단 공정 설비를 빠르게 확충하고 있다.
고부가가치 제품인 HBM의 매출 증대와 범용 D램의 판가 상승이 동시에 이뤄지면 이익 규모가 크게 뛴다.
56만원이라는 목표가격은 HBM4 매출 성장과 범용 D램의 장기 공급 부족이 실제로 구현되어야 달성 가능한 수치다.
따라서 투자자는 단순한 목표주가 숫자에만 현혹되지 말고 분기별 HBM4 매출 비중과 범용 D램 가격 추이를 직접 검증해야 한다.
시장 수급 격차가 유지되는 가운데 실제 영업이익이 계속 상향되는지 확인하는 것이 삼성전자 투자의 가장 명확한 판단 기준이다.