IBK기업은행이 3분기 순이자마진(NIM) 개선과 외환파생 관련 손익 증가로 은행 별도 순이익을 전분기보다 47.9% 늘렸다. 반면 해외법인이 적자로 돌아서면서 연결 지배주주순이익 증가율(12.3%)은 상대적으로 낮았다. 중소기업대출 공급을 이어가는 가운데 은행 본체와 해외·비은행 부문의 실적 흐름이 엇갈렸다.
26일 금융권에 따르면 기업은행의 3분기 연결 지배주주순이익은 7678억원으로 2분기 6836억원보다 12.3% 증가했다. 3분기 컨센서스(시장 추정치 평균)인 7735억원보다 0.7% 낮아 대체로 부합했다. 3분기 누적 은행 별도 순이익은 2조89억원으로 전년 동기보다 0.6% 늘었지만, 연결 지배주주순이익은 2조2001억원으로 2.2% 감소했다.
은행 별도 순익 8011억…마진·외환손익 동반 개선
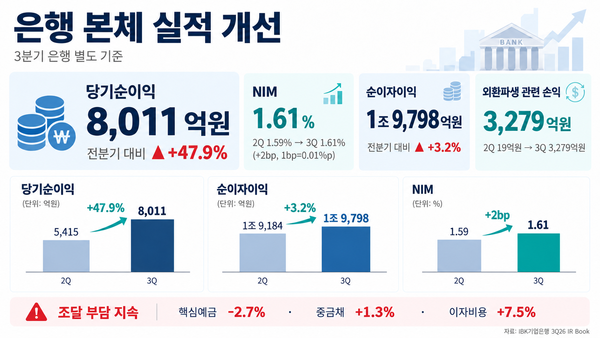
기업은행의 은행 별도 3분기 당기순이익은 8011억원으로 전분기 5415억원보다 47.9% 늘었다. 은행 NIM은 2분기 1.59%에서 3분기 1.61%로 2bp(1bp=0.01%p) 상승했다. 은행 별도 순이자이익도 1조9184억원에서 1조9798억원으로 3.2% 증가했다. 주요 시중은행들의 마진이 조달비용 상승으로 약세를 보일 것이라는 전망과 다른 흐름이다.
기업은행은 변동금리 기업대출의 상당 부분이 코리보(KORIBOR) 3개월물에 연동되는 구조여서 시장금리 상승분이 대출금리에 비교적 빠르게 반영됐다는 분석이 나온다. 일반은행의 예대율 규제를 적용받지 않는 특수은행이라는 점도 수신금리 경쟁에 따른 부담을 상대적으로 낮춘 요인으로 꼽힌다.
외환파생 관련 손익 개선도 실적을 뒷받침했다. 은행 별도 외환파생 관련 손익은 2분기 19억원에서 3분기 3279억원으로 증가했다. 은행 비이자이익은 같은 기간 911억원에서 3656억원으로 늘었다. 수수료수익은 8.2%, 유가증권 관련 손익은 4.5% 감소했지만 외환 관련 손익 증가가 이를 보완했다. 외환파생 관련 손익에는 외화환산이익 외 요인도 포함돼 있어 전부를 원·달러 환율 하락 효과로 보기는 어렵다.
조달 부담도 이어지고 있다. 3분기 은행 별도 이자수익은 전분기보다 5.5% 증가했지만 이자비용도 7.5% 늘었고, 중소기업금융채권(중금채) 이자 등은 8.4% 증가했다. 은행 핵심예금 잔액은 2분기 말보다 2.7% 감소한 반면 중금채 잔액은 1.3% 증가했다. 조달비용 확대는 향후 마진 흐름의 변수로 꼽힌다.
해외법인 적자 전환…중기대출 272조원 유지
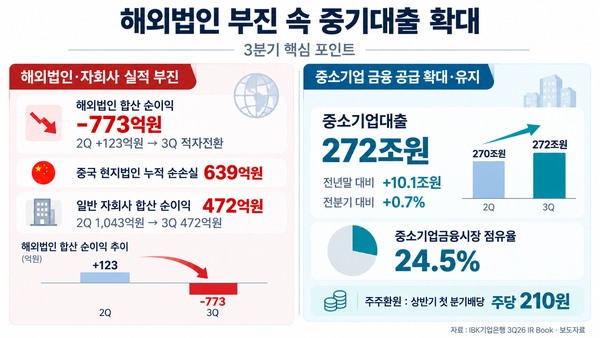
해외법인 합산 분기손익은 2분기 123억원 흑자에서 3분기 773억원 적자로 전환됐다. 중국 현지법인은 3분기 누적 639억원의 순손실을 기록했다. 중국법인 금융사고 관련 손실이 영향을 미친 것으로 보인다. 해외법인 실적이 은행 본체의 개선 효과를 일부 상쇄한 것으로 분석된다.
기업은행 관계자는 "중국법인 관련 비대면대출 피해와 관련된 잠재적 손실 가능성을 반영해 충당금을 전액 적립 했다"며 "현지 수사기관의 수사가 진행 중인 사안으로 긴밀히 협조하는 한편, 채권 회수를 위한 법적 대응과 유사사례 재발방지를 위해 내부통제 및 관리 체계를 강화했다”고 설명했다.
이런 가운데 다른 주요 자회사 실적도 약세를 보였다. IBK캐피탈의 분기순이익은 804억원에서 432억원으로 감소했고, IBK투자증권은 166억원 흑자에서 63억원 적자로 돌아섰다. IBK연금보험 역시 144억원 흑자에서 198억원 적자로 전환했다. 연결 순이자이익은 2조845억원에서 2조890억원으로 0.2% 늘어 은행 별도 순이자이익(3.2%)보다 증가 폭이 작았다.
기업은행은 중소기업금융 공급을 이어갔다. 3분기 말 중소기업대출 잔액은 272조원으로 전년 말보다 10조1000억원 증가했고, 중소기업금융시장 점유율은 24.5%를 기록했다. 전분기 대비 대출 증가율은 2분기 2.2%에서 3분기 0.7%로 낮아졌다. 중소기업대출 중 시설자금 증가율은 1.1%로 운전자금 증가율 0.4%를 웃돌았다.
장민영 행장은 2월 취임 당시 2030년까지 300조원 규모의 생산적 금융 공급 계획을 제시했다. 기업은행은 7월 생산적포용금융부를 신설하는 등 중소기업과 혁신기업에 대한 금융 지원 체계를 정비했다. 정책금융 공급 확대와 함께 대출자산의 수익성과 건전성 관리가 과제로 꼽힌다.
주주환원에서는 상반기 처음으로 주당 210원의 분기배당을 실시했다. 정책금융 확대와 주주환원을 병행하는 만큼 안정적인 이익과 자본 여력이 함께 요구된다. 3분기 말 연결 보통주자본(CET1)비율은 11.48%로 2분기 말 11.56%보다 0.08%p 낮아져 향후 자본관리가 변수로 떠올랐다.
기업은행 관계자는 실적 발표자료에서 "소상공인·자영업자는 물론 첨단·혁신기업에 대한 정책금융 공급을 확대하는 한편, AI 대전환 등을 통해 은행의 경쟁력을 지속적으로 강화해 나갈 것"이라고 말했다.
류수재 기자
Copyright © 블로터